拆掉“爱马仕”人设,钟薛高 6.9 元重启:你会买吗?
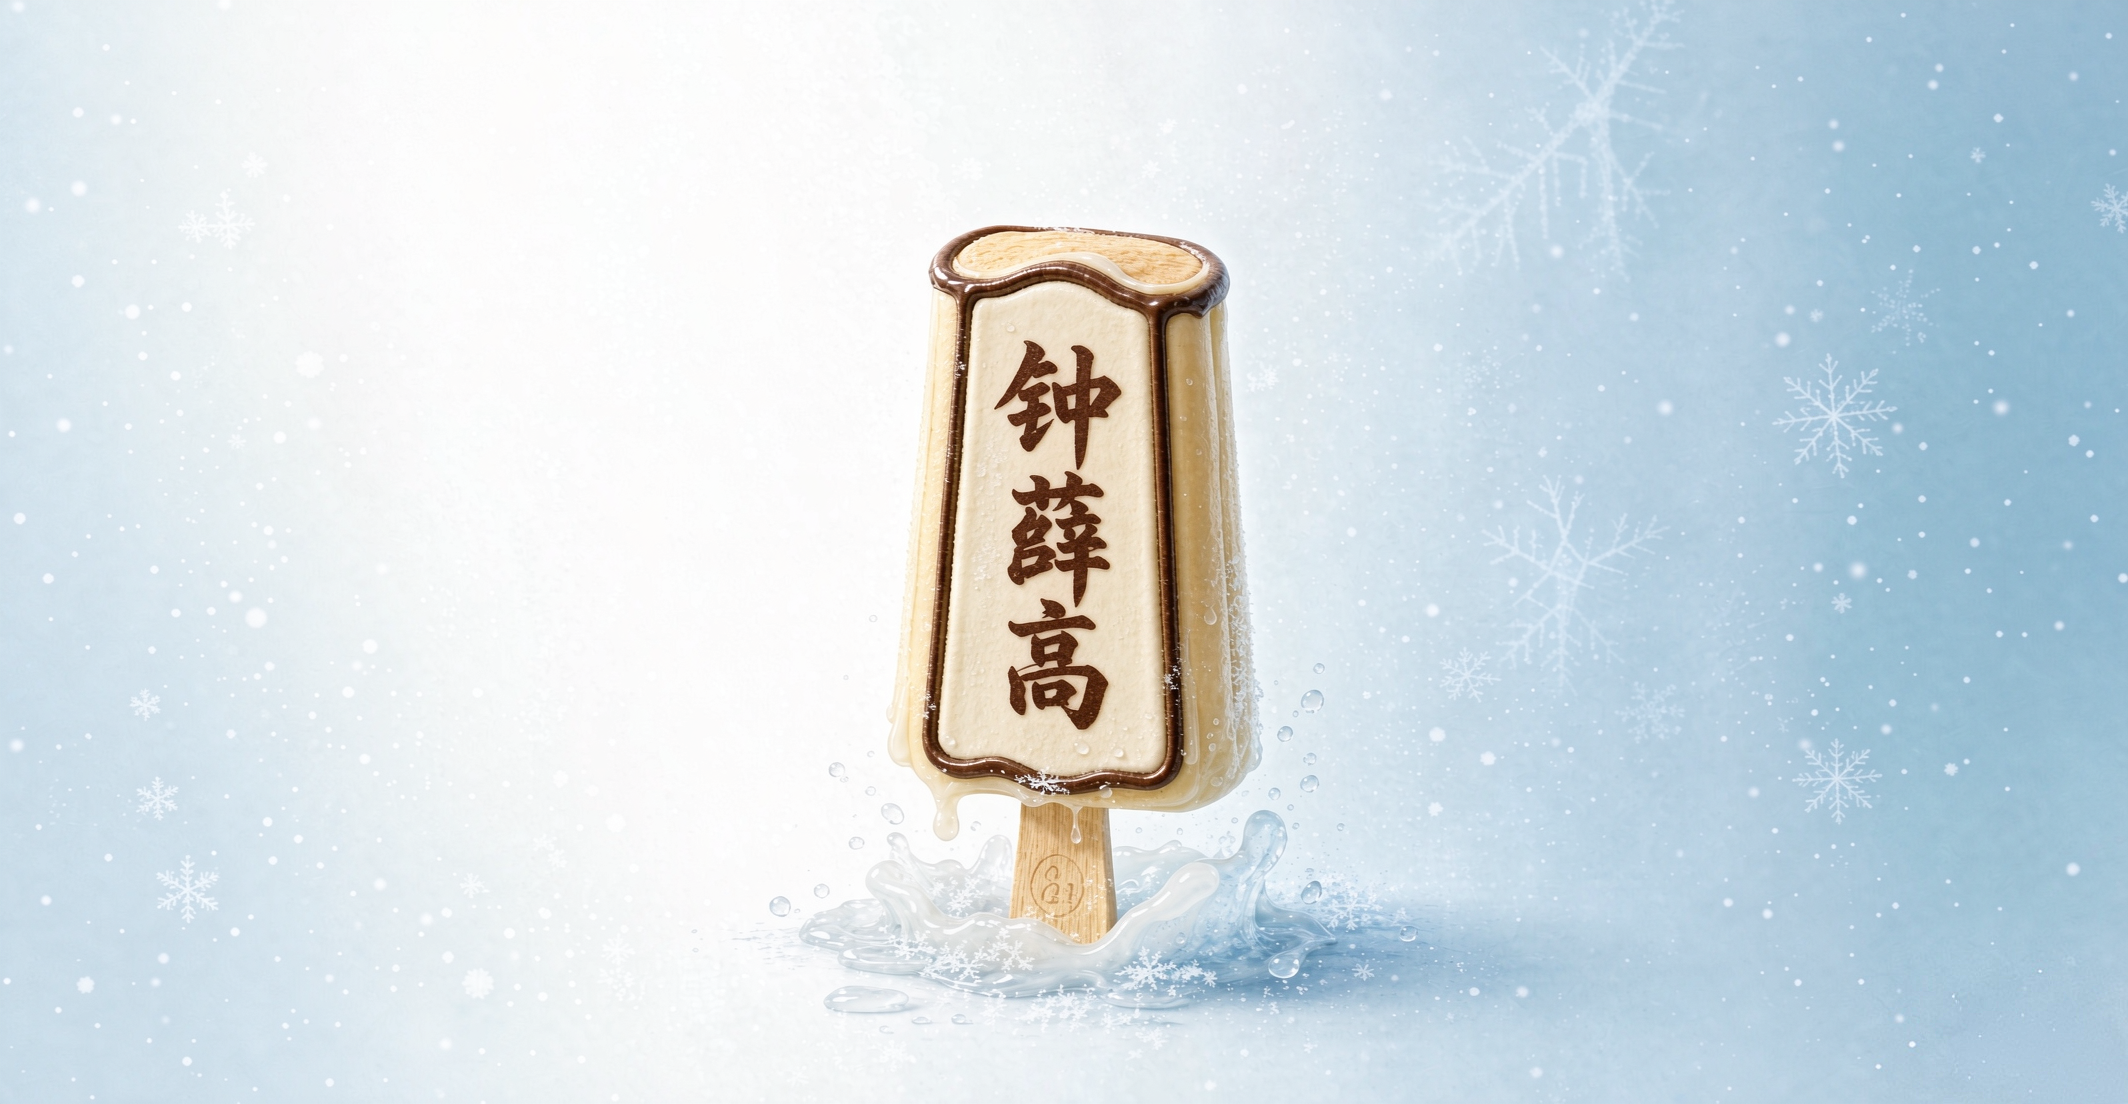
钟薛高带着一支 6.9 元的雪糕回来了。
这个曾被称为“雪糕界爱马仕”的品牌,2021 年靠 66 元的“厄瓜多尔粉钻”名声大噪,估值一度逼近 40 亿元;2022 年“火烧不化”风波后口碑急转直下;2025 年资不抵债进入破产清算,名下 508 件无形资产被拍出 2110 万元。从 40 亿到 2110 万,品牌价值蒸发超过 99%。
就在上周的中国冰淇淋及冷冻食品产业博览会上,钟薛高重新上架三款经典产品,延续瓦片造型:轻牛乳 6.9 元一支,丝绒可可、半半巧巧 7.9 元。三年前,同款零售价还在 13 到 20 元之间。
眼下冰淇淋行业的价格带正在整体下移,3 到 6 元平价区间成了主流,10 元以上高端线持续收缩。配料基本没动,价格却少了一半,这份新价签,是钟薛高对过去溢价策略的一次校准。
一笔被围观了 621 次的拍卖
要理解 6.9 元的分量,得先回到四个月前的一场拍卖。
5 月 7 日,钟薛高食品(上海)有限公司名下的 508 件无形资产,在京东司法拍卖平台整体打包上拍。清单里是 492 项注册商标、8 项专利、8 项著作权。除了"钟薛高",还有"钟薛低""钟薛高的糕"这类防御性商标。
评估价 207 万元,起拍价 207 万元,最终成交 2110 万元。
成交价是评估价的十倍出头,溢价超过 9 倍。这场拍卖有 14 人报名、超过 1.3 万人次围观、621 次延时,每一次延时都意味着有人在加价。
破产清算的残局还没收拾完,这些商标却已经引来十几个买家争抢。一个停摆的品牌,仍有这么多人愿意为它的名字掏钱。
钟薛高的坠落速度有据可查。2021 年销售额突破 10 亿元,估值一度逼近 40 亿元;2022 年因"火烧不化"陷入舆论风暴;2023 年被曝欠薪、人员流失;2024 年创始人林盛直播卖红薯还债;2025 年因资不抵债被法院裁定破产清算,当时账面资产 1.86 亿元,到期债务 7.82 亿元,负债率超过 400%。
到今年 5 月,整个品牌被压缩成一个 2110 万元的价格标签。从 40 亿到 2110 万,蒸发超过 99%。
值得琢磨的是,一个口碑已经坍塌的品牌,为什么还有人愿意出十倍价钱。
答案藏在"清算"这个词的另一面。买家买的是认知度。钟薛高死了,但"钟薛高"这三个字还留在几亿人的记忆里。在流量世界里,被记住本身就是资产,哪怕是黑红。这是一次罕见的公开定价,市场第一次给一个网红品牌的"残值"标了价。

2110 万元,就是"钟薛高"这个符号在 2026 年的公允价值。它不衡量消费者还剩多少爱,只衡量这个名字还能折算多少注意力。
6.9 元,一份自我否定的定价书
再看重启。
新钟薛高的运营主体是钟雪高品牌管理(上海)有限公司,成立于 2026 年 6 月 23 日,注册资本 1000 万元。实际控制人王亚青持股 60%,另一股东是速冻食品品牌皇家小虎的母公司长沙虎家食品科技有限公司,持股 40%。CEO 是陈大成,90 后,山东诸城人,有十年食品流通与生产经历,另一个身份是食品科普博主。
新公司的第一份公开动作,就是把价格砍到脚踝。轻牛乳 6.9 元,丝绒可可与半半巧巧 7.9 元,预计 2026 年四季度上市,现阶段委托生产,后续统一招商。官方明确表态:配方和配料基本没有变化。
如此一来,配料没变,价格腰斩,剩下的那一半只能是品牌溢价、营销费用和渠道推力。当年那支 66 元的粉钻,刨去原料和工艺,很大一部分卖的是"爱马仕"人设。钟薛高如今亲手把这一半削掉,等于用市场价格,为 2022 年所有质疑"雪糕刺客"的消费者做了一次盖章认定。
但也要看清另一面,它降到的这个位置并不是安全区。
钟薛高的价格腰斩,背后是整个行业价格带的重构。
先看总量。中国冰淇淋市场 2025 年规模约 2100 亿元(按行业宽口径,含批发与全渠道),预计 2026 年突破 2200 亿元,但增速已收敛到 4% 到 5%。这是一个规模庞大、格局稳固的存量市场。
真正的变化发生在结构里,根据马上赢线下零售监测,2023 年 6 月至 2026 年 5 月三年间,各价格带的份额出现方向性反转:3 元以下价格带的市场份额从 30.81% 上升至 33.35%;组合装 30 元以上高端市场份额,则从 7.71% 骤降至 4.67%;而 3 到 6 元价格带稳稳占据近 50% 的市场份额。组合装雪糕每百克均价从 2.92 元降至 2.22 元,降幅约 24%。
再补一个更直观的分层:目前高端市场(单价 15 元以上)占比约 8%,中端(3 到 15 元)约 72%,下沉市场(3 元以下)约 20%。中国网民对单支冰淇淋的心理价位,高度集中在 3 到 5 元。
也就是说,10 元以上的"刺客区间"正在被市场系统性抛弃。一边是高端价格带收缩,另一边是 3 元以下老冰棍类回升。市场没有消费降级,而是在去溢价,消费者拒绝为"看不懂的溢价"买单。
竞争格局同样在收紧。伊利以约 30% 的份额稳居第一,蒙牛约 10%,CR3 合计约五成,CR5 达 53.5%。品牌维度上,主打性价比的巧乐兹以约 14% 的份额领跑。
把这个坐标套回钟薛高,一切就说得通了。
它当年闯进的是 10 元以上的"刺客区间",靠营销把人设撑起来;而当这个区间被市场抛弃,钟薛高的商业模型就失去了地基。它的重启定价 6.9 到 7.9 元,恰好落在 3 到 6 元这个占市场近一半份额的绝对主导区间,也贴近 3 到 5 元的网民心理价位。这不是巧合,是一次向市场规律的校准。
换句话说,钟薛高的兴衰,几乎和冰淇淋行业价格带的反转完全同步。它是这场结构性裂变最直观的体现。
烂账留给旧壳,名字交给新东家
还有一个容易被忽略、却更值得琢磨的细节:债务去哪了。
答案是,留在旧壳里。
原钟薛高食品(上海)有限公司目前仍处于破产清算状态,7.82 亿元到期债务一分未减。而新公司是通过司法拍卖单独买走商标等无形资产的,官方明确表示新旧主体债务相互隔离,原公司的各类纠纷与新公司无关。
也就是说,林盛当年欠下的债,不会跟着"钟薛高"三个字走。品牌从债务中被剥离出来,换了个壳继续营业。
这种结构本身合法,通过破产程序处置资产,是市场的常规动作。但它揭示了一个值得警惕的模式:品牌资产与经营实体分离,正在成为网红品牌暴雷后的一条"重生"路径。烂账归旧公司,名字归新公司。
另一个关键信号在股东名单里。皇家小虎是一家以烤肠、蛋挞、手抓饼为主打品的速冻食品公司,2025 年全渠道终端零售额超 40 亿元,自建多座超级工厂,覆盖超 10 万家线下终端。业内普遍认为,引入它意在补齐钟薛高最大的短板,即供应链和成本控制。钟薛高当年倒下,表面死于舆论,根子在于自有供应链与现金流撑不起高价模型。让一个成本控制更强、擅长走量的速冻食品玩家进来,是解药。
但这也意味着,新钟薛高骨子里已经不再是一个"高端品牌"了。它更像皇家小虎延伸出来的一条高端产品线。
不靠溢价的钟薛高,还剩什么
把价格降到 6.9 元,钟薛高买到了一张重新进入冰柜的门票。但门后面的战场,比它当年突围时更凶险。
这次它主动放弃了唯一的差异化,高端人设曾是钟薛高在巨头林立的冰柜里被看见的唯一理由。如今它要在一片从未打赢过的价格带里,和伊利、蒙牛、梦龙、可爱多硬碰硬。而这几个对手的护城河是供应链规模和渠道密度,恰是钟薛高最薄的地方。
当前行业的门槛也正在抬高,新国标《GB/T 31114-2024》已于 2026 年 7 月 1 日实施,删除了植脂冰淇淋等低端工艺的定义,乳脂含量与原料品质成为竞争核心,合规门槛显著上升。健康化也从加分项变成基础过滤条件,2025 年中国"健康冰淇淋"市场规模突破百亿元,近五年年复合增长率超过 32%。一支 6.9 元的雪糕,既要便宜,又要配料干净,还要供应链可控,这是一个比"卖得贵"难得多的问题。
渠道逻辑也变了,盒马平价社区超市"超盒算NB"的自有品牌商品销售占比约 60%;京东七鲜一款生牛乳冰淇淋 6 支装只卖 10.9 元,单支不足 2 元。渠道自有品牌正在用最短闭环压缩品牌方的生存空间。钟薛高要面对的不只是同类品牌,还有整个零售体系对"品牌溢价"的挤压。
所以,钟薛高的重启,本质是一次迟到的“去溢价化”补课。它能否成立,取决于能否真正完成从“营销驱动”到“供应链驱动”的转向。
食品科普博主当 CEO,是个有意思的信号。钟薛高 2022 年最致命的舆情之一,正是配料表争议。让一个最会讲配料的人来管一支雪糕,至少说明新团队知道问题出在哪。但换一个会讲故事的人,不等于换掉当年出问题的逻辑。检验标准只有一个:四季度产品上市后,配料表敢不敢摆到台面上讲。
钟薛高这七年,留下了三个数字:一个辉煌过的 40 亿,一个被清算的 2110 万,以及一支 6.9 元的雪糕。
第一个数字属于溢价的年代,第二个数字属于清算的时刻,第三个数字,是它试图进入的下一个时代。
中国冰淇淋行业正在经历的这场结构性裂变,本质是消费者用购买决策告诉品牌:不要被收割,要被理解。在这个坐标系里,钟薛高的故事,不过是最先被写出来的那一页。蛋糕还在变大,但分蛋糕的逻辑已经变了。
对所有靠营销堆起溢价的品牌,钟薛高留下的不是一段八卦,而是一份定价参考。你的名字,在市场清算那天,值多少钱。
(本文首发钛媒体APP,作者 | 钛客观消费,编辑 | 赵虹宇)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
钟薛高带着一支 6.9 元的雪糕回来了。
这个曾被称为“雪糕界爱马仕”的品牌,2021 年靠 66 元的“厄瓜多尔粉钻”名声大噪,估值一度逼近 40 亿元;2022 年“火烧不化”风波后口碑急转直下;2025 年资不抵债进入破产清算,名下 508 件无形资产被拍出 2110 万元。从 40 亿到 2110 万,品牌价值蒸发超过 99%。
就在上周的中国冰淇淋及冷冻食品产业博览会上,钟薛高重新上架三款经典产品,延续瓦片造型:轻牛乳 6.9 元一支,丝绒可可、半半巧巧 7.9 元。三年前,同款零售价还在 13 到 20 元之间。
眼下冰淇淋行业的价格带正在整体下移,3 到 6 元平价区间成了主流,10 元以上高端线持续收缩。配料基本没动,价格却少了一半,这份新价签,是钟薛高对过去溢价策略的一次校准。
一笔被围观了 621 次的拍卖
要理解 6.9 元的分量,得先回到四个月前的一场拍卖。
5 月 7 日,钟薛高食品(上海)有限公司名下的 508 件无形资产,在京东司法拍卖平台整体打包上拍。清单里是 492 项注册商标、8 项专利、8 项著作权。除了"钟薛高",还有"钟薛低""钟薛高的糕"这类防御性商标。
评估价 207 万元,起拍价 207 万元,最终成交 2110 万元。
成交价是评估价的十倍出头,溢价超过 9 倍。这场拍卖有 14 人报名、超过 1.3 万人次围观、621 次延时,每一次延时都意味着有人在加价。
破产清算的残局还没收拾完,这些商标却已经引来十几个买家争抢。一个停摆的品牌,仍有这么多人愿意为它的名字掏钱。
钟薛高的坠落速度有据可查。2021 年销售额突破 10 亿元,估值一度逼近 40 亿元;2022 年因"火烧不化"陷入舆论风暴;2023 年被曝欠薪、人员流失;2024 年创始人林盛直播卖红薯还债;2025 年因资不抵债被法院裁定破产清算,当时账面资产 1.86 亿元,到期债务 7.82 亿元,负债率超过 400%。
到今年 5 月,整个品牌被压缩成一个 2110 万元的价格标签。从 40 亿到 2110 万,蒸发超过 99%。
值得琢磨的是,一个口碑已经坍塌的品牌,为什么还有人愿意出十倍价钱。
答案藏在"清算"这个词的另一面。买家买的是认知度。钟薛高死了,但"钟薛高"这三个字还留在几亿人的记忆里。在流量世界里,被记住本身就是资产,哪怕是黑红。这是一次罕见的公开定价,市场第一次给一个网红品牌的"残值"标了价。
2110 万元,就是"钟薛高"这个符号在 2026 年的公允价值。它不衡量消费者还剩多少爱,只衡量这个名字还能折算多少注意力。
6.9 元,一份自我否定的定价书
再看重启。
新钟薛高的运营主体是钟雪高品牌管理(上海)有限公司,成立于 2026 年 6 月 23 日,注册资本 1000 万元。实际控制人王亚青持股 60%,另一股东是速冻食品品牌皇家小虎的母公司长沙虎家食品科技有限公司,持股 40%。CEO 是陈大成,90 后,山东诸城人,有十年食品流通与生产经历,另一个身份是食品科普博主。
新公司的第一份公开动作,就是把价格砍到脚踝。轻牛乳 6.9 元,丝绒可可与半半巧巧 7.9 元,预计 2026 年四季度上市,现阶段委托生产,后续统一招商。官方明确表态:配方和配料基本没有变化。
如此一来,配料没变,价格腰斩,剩下的那一半只能是品牌溢价、营销费用和渠道推力。当年那支 66 元的粉钻,刨去原料和工艺,很大一部分卖的是"爱马仕"人设。钟薛高如今亲手把这一半削掉,等于用市场价格,为 2022 年所有质疑"雪糕刺客"的消费者做了一次盖章认定。
但也要看清另一面,它降到的这个位置并不是安全区。
钟薛高的价格腰斩,背后是整个行业价格带的重构。
先看总量。中国冰淇淋市场 2025 年规模约 2100 亿元(按行业宽口径,含批发与全渠道),预计 2026 年突破 2200 亿元,但增速已收敛到 4% 到 5%。这是一个规模庞大、格局稳固的存量市场。
真正的变化发生在结构里,根据马上赢线下零售监测,2023 年 6 月至 2026 年 5 月三年间,各价格带的份额出现方向性反转:3 元以下价格带的市场份额从 30.81% 上升至 33.35%;组合装 30 元以上高端市场份额,则从 7.71% 骤降至 4.67%;而 3 到 6 元价格带稳稳占据近 50% 的市场份额。组合装雪糕每百克均价从 2.92 元降至 2.22 元,降幅约 24%。
再补一个更直观的分层:目前高端市场(单价 15 元以上)占比约 8%,中端(3 到 15 元)约 72%,下沉市场(3 元以下)约 20%。中国网民对单支冰淇淋的心理价位,高度集中在 3 到 5 元。
也就是说,10 元以上的"刺客区间"正在被市场系统性抛弃。一边是高端价格带收缩,另一边是 3 元以下老冰棍类回升。市场没有消费降级,而是在去溢价,消费者拒绝为"看不懂的溢价"买单。
竞争格局同样在收紧。伊利以约 30% 的份额稳居第一,蒙牛约 10%,CR3 合计约五成,CR5 达 53.5%。品牌维度上,主打性价比的巧乐兹以约 14% 的份额领跑。
把这个坐标套回钟薛高,一切就说得通了。
它当年闯进的是 10 元以上的"刺客区间",靠营销把人设撑起来;而当这个区间被市场抛弃,钟薛高的商业模型就失去了地基。它的重启定价 6.9 到 7.9 元,恰好落在 3 到 6 元这个占市场近一半份额的绝对主导区间,也贴近 3 到 5 元的网民心理价位。这不是巧合,是一次向市场规律的校准。
换句话说,钟薛高的兴衰,几乎和冰淇淋行业价格带的反转完全同步。它是这场结构性裂变最直观的体现。
烂账留给旧壳,名字交给新东家
还有一个容易被忽略、却更值得琢磨的细节:债务去哪了。
答案是,留在旧壳里。
原钟薛高食品(上海)有限公司目前仍处于破产清算状态,7.82 亿元到期债务一分未减。而新公司是通过司法拍卖单独买走商标等无形资产的,官方明确表示新旧主体债务相互隔离,原公司的各类纠纷与新公司无关。
也就是说,林盛当年欠下的债,不会跟着"钟薛高"三个字走。品牌从债务中被剥离出来,换了个壳继续营业。
这种结构本身合法,通过破产程序处置资产,是市场的常规动作。但它揭示了一个值得警惕的模式:品牌资产与经营实体分离,正在成为网红品牌暴雷后的一条"重生"路径。烂账归旧公司,名字归新公司。
另一个关键信号在股东名单里。皇家小虎是一家以烤肠、蛋挞、手抓饼为主打品的速冻食品公司,2025 年全渠道终端零售额超 40 亿元,自建多座超级工厂,覆盖超 10 万家线下终端。业内普遍认为,引入它意在补齐钟薛高最大的短板,即供应链和成本控制。钟薛高当年倒下,表面死于舆论,根子在于自有供应链与现金流撑不起高价模型。让一个成本控制更强、擅长走量的速冻食品玩家进来,是解药。
但这也意味着,新钟薛高骨子里已经不再是一个"高端品牌"了。它更像皇家小虎延伸出来的一条高端产品线。
不靠溢价的钟薛高,还剩什么
把价格降到 6.9 元,钟薛高买到了一张重新进入冰柜的门票。但门后面的战场,比它当年突围时更凶险。
这次它主动放弃了唯一的差异化,高端人设曾是钟薛高在巨头林立的冰柜里被看见的唯一理由。如今它要在一片从未打赢过的价格带里,和伊利、蒙牛、梦龙、可爱多硬碰硬。而这几个对手的护城河是供应链规模和渠道密度,恰是钟薛高最薄的地方。
当前行业的门槛也正在抬高,新国标《GB/T 31114-2024》已于 2026 年 7 月 1 日实施,删除了植脂冰淇淋等低端工艺的定义,乳脂含量与原料品质成为竞争核心,合规门槛显著上升。健康化也从加分项变成基础过滤条件,2025 年中国"健康冰淇淋"市场规模突破百亿元,近五年年复合增长率超过 32%。一支 6.9 元的雪糕,既要便宜,又要配料干净,还要供应链可控,这是一个比"卖得贵"难得多的问题。
渠道逻辑也变了,盒马平价社区超市"超盒算NB"的自有品牌商品销售占比约 60%;京东七鲜一款生牛乳冰淇淋 6 支装只卖 10.9 元,单支不足 2 元。渠道自有品牌正在用最短闭环压缩品牌方的生存空间。钟薛高要面对的不只是同类品牌,还有整个零售体系对"品牌溢价"的挤压。
所以,钟薛高的重启,本质是一次迟到的“去溢价化”补课。它能否成立,取决于能否真正完成从“营销驱动”到“供应链驱动”的转向。
食品科普博主当 CEO,是个有意思的信号。钟薛高 2022 年最致命的舆情之一,正是配料表争议。让一个最会讲配料的人来管一支雪糕,至少说明新团队知道问题出在哪。但换一个会讲故事的人,不等于换掉当年出问题的逻辑。检验标准只有一个:四季度产品上市后,配料表敢不敢摆到台面上讲。
钟薛高这七年,留下了三个数字:一个辉煌过的 40 亿,一个被清算的 2110 万,以及一支 6.9 元的雪糕。
第一个数字属于溢价的年代,第二个数字属于清算的时刻,第三个数字,是它试图进入的下一个时代。
中国冰淇淋行业正在经历的这场结构性裂变,本质是消费者用购买决策告诉品牌:不要被收割,要被理解。在这个坐标系里,钟薛高的故事,不过是最先被写出来的那一页。蛋糕还在变大,但分蛋糕的逻辑已经变了。
对所有靠营销堆起溢价的品牌,钟薛高留下的不是一段八卦,而是一份定价参考。你的名字,在市场清算那天,值多少钱。
(本文首发钛媒体APP,作者 | 钛客观消费,编辑 | 赵虹宇)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App