存储风暴压顶,小众手机品牌“在劫难逃”
今年1月,一则消息称,华硕将退出手机市场,并裁掉手机部门人力。随后华硕对外回应,称今年暂无推出新款智能手机的计划,但手机事业单位的营运维持不变。可近日,来自供应链的最新消息显示,华硕手机的库存在第四季度已基本销售一空。库存清零、没有新机“接力”,这似乎宣告了品牌的死亡。
阅读全文
申通快递和千问办公达成战略合作,推动物流服务智能化升级
今日消息,申通快递与千问办公正式达成战略合作。双方将围绕快递核心场景打造 AI 办公体系,以Agent能力支撑申通快递全国网点的增长战略落地,推动AI从总部管理向末端网点规模化输出,加速物流服务智能化升级。申通快递总裁韩永彦与千问办公CEO陈宇森等共同见证签约。
图示 申通快递和千问办公战略合作签约现场
申通快递作为中国头部快递企业,拥有覆盖全国的转运、网点及末端派送网络,聚焦快递主业,为超过40个行业提供定制化解决方案,搭建一体化仓配供应链服务体系,网络覆盖广、区域布局纵深、网点多级协同运营,沉淀了深厚的快递场景经验与运营积淀。
面对链路长、协同要求高的物流场景,申通快递对高效率、可落地、安全可控的企业级 AI 生产力工具存在深层次需求。千问办公本次和申通快递合作,将把 Agent 套件能力与申通快递的行业经验深度融合,共同打造快递行业 Agent 规模化落地标杆,沉淀出可供整个物流行业持续复用的数字资产。
此前,千问办公已在申通快递安全管理、人力资源、行政运营等场景率先落地。以安全管理为例,过去员工的安全咨询与预警动态均依赖人工处理;如今依托千问办公,常见安全问题能由Agent自动响应,预警信息每日定时推送。此外,安全团队还借助千问办公搭建管理后台,将事件监控、实时台账与趋势分析汇成统一视图,推动安全管理从“被动响应”转向“主动管理”。这一变化,也与申通快递推动网点运营从“经验驱动”向“数据驱动”转型的方向一致。
未来,申通快递将在全国网点推进千问办公落地,重点提升网点管理与运营效率,并在电商场景共同打造智慧物流,帮助商家增强运营和服务能力,提升消费者购物体验。
据公开资料,千问办公是阿里旗下企业级通用Agent产品,是AI办公赛道增长最快的产品之一,目前行业头部企业均已接入千问办公。

创始人操纵股价罚没4047万,倍轻松再难「轻松」
常坐飞机的人,多半在机场见过一家叫“倍轻松”的店,它2021年上市,号称“健康智能硬件第一股”。
11月4日晚,这家公司的创始人马学军,等到了证监会那张悬了一年多的罚单:因联合6名当事人操纵自家股票,罚没合计4047.31万元,证券市场禁入5年,禁止交易5年。同日,他辞去董事、董事长、总经理等全部职务,彻底退出公司管理层,董事刘志华代行董事长、总经理职责。
罚单落地,意味着监管程序告一段落,也把倍轻松真正的难题推到台前:创始人退出经营层后,公司如何重新跑通治理、现金流和主业模型。
01
两张罚单,同一条过长的权力半径
这张4047万的罚单,不是马学军第一次被监管找上门。2026年6月,深圳证监局刚就信披违法案罚过一轮,公司及马学军等人合计罚款1010万元。两张罚单性质不同,根源却是同一个:控制权过度集中。
先说操纵案。证监会认定,从2023年9月21日至2024年10月24日,整整13个月,马学军联合俞宏寿、胡锋、陈天明、宋利丰、黄荣香、胡雯7名当事人,集中资金优势、持股优势、信息优势,联合买卖、连续买卖,还在自己实际控制的账户之间对倒,左手卖给右手,违反《证券法》第五十五条第一款第一项、第三项。3035.48万元的罚款,大约是违法所得的3倍。马学军个人承担罚款1184.19万元,无违法所得追缴部分。
另一案是信披违法,2025年12月立案,2026年6月深圳证监局出具正式处罚决定。监管查明:2024年,马学军通过安排孙公司转出资金、组织员工申请备付金借款、向供应商提前支付采购款等方式,非经营性占用公司资金8593.29万元,占最近一期经审计净资产的21.22%,年末未归还余额2533.29万元,且2024年年报存在重大遗漏。同期,他三次指使公司以定期存单为第三方融资提供质押担保,合计9057.75万元,质押所获资金最终由他使用,均未及时披露。
处罚结果:公司被警告并罚款250万元,马学军被警告并罚款630万元,时任财务总监赵红云罚款80万元,时任监事尹威罚款50万元,合计1010万元。
监管认定的原话是:“组织、授意、指使上述违法行为,并向公司隐瞒相关情况。”马学军是第一大股东、董事长、总经理,三线合一,他瞒的是谁?瞒的是董事会、审计委员会、独董、年报审核流程。
这些制度纸面上一个不缺,可当决策、资金、信息、品牌全收束在同一个人手里,制衡只能在事后追溯,而非事前拦截。问题不在制度空白,而在权力半径过长时,流程没能真正起效。
02
报表不会替故事兜底
罚单解决的是“谁动了股价”,但倍轻松更大的压力,在罚单之外。
2026年三季报显示:前三季度营收4.90亿元,同比下降11.18%;归母净利润亏损8551.95万元,扣非净利润亏损7767.47万元;第三季度单季营收1.24亿元,同比下滑25.65%,归母净利润亏损3837.11万元。前三季度毛利率58.32%,同比下降3.78个百分点;销售费用2.83亿元,销售费用率进一步抬升至57.73%,毛销差被持续压缩。
拉长时间看,这是一条高开低走的曲线。

(倍轻松2019-2025年营收与净利润)
2021年上市首年,公司营收11.90亿元、归母净利润9186万元,是至今未破的业绩顶点;2022年营收回落至8.96亿元、亏损1.24亿元;2023年营收反弹至12.75亿元,仍亏约5087万元;2024年营收10.85亿元,靠压费用勉强盈利1025万元,扣非仍小幅亏损;2025年营收7.79亿元、同比下降28.21%,归母亏损约9726万元;2026年前三季度营收4.90亿元、亏损8552万元,下滑尚未止住。
把这些数字摊开,核心矛盾很清楚:高毛利的故事,正在被刚性的费用率吃掉。费用压不下去,收入就失速;费用一压,收入掉得更快。
这是营销驱动型增长走到尽头的典型症状,也是便携按摩仪这个品类必须直面的现实:产品参数趋同,供应链公版成熟,消费者做决策时轻量、随性,愿意为“信任”付溢价,却很难为“参数”付溢价。
观研天下在观研天下在2026年行业报告中判断:小型便携按摩仪产品护城河偏弱,国内外家电、互联网品牌持续涌入,营销战与价格战常态化,行业内卷显著。
挤压来自三个方向:
渠道端,机场、高铁直营体验店曾是倍轻松最锋利的差异化武器,枢纽客流结构变化后,租金刚性、转化走弱,直营从“高客单高效”变成“高固定成本”。
流量端,线上投放边际效用持续衰减,顶流曝光换来的不再是稳定复购,而是越来越贵的单次触达。
竞争端,小米生态链以百元级价格带击穿品牌溢价,荣泰、奥佳华向便携线延伸,SKG稳居国内智能舒缓穿戴设备市占率第一,行业从“讲功能”进入“讲场景、讲第二曲线”的阶段。
03
同行换了打法,但参照不是答案
理解倍轻松的困境,同行是现成的参照系。
按弗若斯特沙利文数据,2025年SKG在中国智能舒缓穿戴设备市场份额约21.6%,位列第一;倍轻松以10.7%排名第二。份额接近,起点相似,但分岔发生在增长逻辑上。
2025年SKG营收12.18亿元,2026年前五个月营收6.46亿元、同比增长52%,健身恢复与塑形设备收入占比从2023年的9.4%提升至2026年前五个月的23%以上,海外收入占比从7.6%升至13%,东南亚、北美、欧洲同步铺开,并与北京协和医学院合作将睡眠监测算法装入智能手表,把能力从“按摩”外溢到“主动健康管理”。

(SKG按产品类别划分的收入明细)
但SKG的转型并非没有代价。颈部基本盘连续三年停滞,销售及营销开支占营收比重超20%,价盘在渠道端承受压力,手表第二曲线也曾出现波动。它同样要面对“网红品牌”标签与长期研发投入之间的张力。战略路径上,SKG选择的是用品类矩阵摊薄单品风险,方向清晰,代价也清晰。
倍轻松的选择则更像在原品类里继续深挖。
公司自创立起便以“中医×科技”为底层叙事,近年把方向进一步具象为艾灸、穴位、头皮经络、导液梳等“中医理疗+硬件”的组合。方向契合健康消费的大趋势,也延续了品牌二十六年积累的专业按摩心智。
一位行业研究者概括道:倍轻松的转型是在按摩仪里做加法,把中医理疗的故事讲得更满;SKG是在按摩仪外做乘法,把既有能力迁移到新场景。前者考验耐心和临床证据,后者考验组织与供应链。路径没有对错,但在主业承压、费用刚性的当下,前者的容错空间明显更窄。
04
退场之后,真正的考题才开始<

在巴西电力市场,中国和日本走了两条相反的路
(本文作者为 好望角,钛媒体经授权发布)
文 | 好望角
巴西米纳斯吉拉斯州,半年里迎来了两家中国电缆企业。
5月,亨通集团收购了伊塔茹巴市的电缆制造商Cabelauto。这家公司约有300名员工,2025年刚投入约3000万雷亚尔,建成一条中压电缆产线。
11月5日,州政府宣布,中天科技将投资1.1亿雷亚尔,在特雷斯科拉松伊斯市建设电力设备工厂,生产高压电缆、架空导线和中低压变压器。工厂计划今年12月动工,2028年投产,由中天旗下的土耳其公司Demirer Kablo实施。这是中天在巴西的第二座制造基地。
同一个州的首府贝洛奥里藏特近郊,还有一座更老的变压器工厂。
1968年,东芝在孔塔任(Contagem)开出第一条电力变压器产线。这座工厂作为东芝南美公司的一部分,运营了整整50年。
不过在2018年,东芝把它卖了。今天这家工厂叫TSEA,控股方是一家巴西私募基金,最大的海外市场在美国。
日本企业也在加码巴西。10月22日,日立集团旗下的日立能源宣布追加3.85亿雷亚尔,在圣保罗州扩建高压变压器关键部件产能。
中日两国企业都在争夺巴西的电力市场。它们进入这个市场的顺序,几乎正好相反。
一、巴西电力是一门什么生意
巴西是拉美最大的电力市场。按ANEEL数据,到2025年底全国装机约215.9吉瓦,其中水电占47.67%,光伏占22.88%,风电占16.06%,火电占9.26%。
这个市场的制度经历过三次大转向。
1990年代中期以前,巴西电力以国有、纵向一体化为主。联邦政府通过Eletrobras掌握主要发电和输电资产,旗下有Chesf、Furnas、Eletronorte、Eletrosul四家区域公司,还持有伊泰普水电站一半的股权。
1990年代后半期,巴西开始改革和私有化。1996年,矿业和能源部推动行业重组项目RE-SEB,方向是拆分环节、引入竞争和私人资本。1998年,圣保罗州能源公司Cesp启动私有化,在交易所出售了90%的普通股。
2001年,一场长期干旱让水库蓄水跌到约30%。从2001年年中到2002年初,巴西东北部、东南部和中西部实行电力配给,要求节电约20%。巴西人把这段时期叫作"大停电"。
危机催生了2004年的"新模式"。卢拉政府出台第10.848号法律,成立能源研究公司EPE负责长期规划,成立电力交易所CCEE,配电公司通过招标采购电力。招标从此成为巴西电力行业的核心机制,发电、输电项目都按招标授予特许经营权。
第三次转向发生在2022年,Eletrobras完成私有化。这家前国有巨头如今更名为Axia Energia。
今天的巴西电力市场,有三个特点值得记住。
第一,它是一张跨越大陆的联网电网。巴西的大型水电站多在远离负荷中心的地方,各地雨季又不同步,靠长距离高压线路,缺水地区可以从来水充足的地区调电。输电在巴西的分量,比多数国家更重。
第二,水电正在退位,风光正在补位。2019年,风电和光伏只占巴西发电量的9.9%,2024年升到24%。2025年8月,风光发电量首次单月超过三分之一,达到34%。2025年全年,水电发电量下降4.8%,天然气发电增长22.7%,可再生能源在电力结构中的占比降至86.8%。风光多在东北部,用电在东南部,这让新建输电线路成了刚需。
第三,输电是一门旱涝保收的生意。输电公司按"年度允许收入"(RAP)获得报酬,收入看线路是否可用,与输送了多少电量无关。特许经营期通常30年,现金流稳定,最适合长期资本。
这也是外国资本在巴西输电领域扎堆的原因。
输电格局里,Axia是最大的运营商,运营约7.4万公里线路,约占全国互联系统的37%。哥伦比亚的ISA在2006年拿下圣保罗州输电公司CTEEP的控制权,如今的ISA Energia Brasil输送全国约30%的电量,在圣保罗州的占比约90%。国家电网巴西控股运营1.6万多公里线路,其中从帕拉州美丽山到里约州的线路长3000多公里,是拉美最长的输电线路;国网还控股了配电企业CPFL。此外还有本土的Taesa、Alupar,以及西班牙、法国背景的运营商。
发电端,Axia仍是最大的发电企业,三峡是最大的私营发电商,法国的Engie也是主要发电商之一。
设备端是另一张名单:巴西本土的WEG、TSEA,日立能源、西门子能源等跨国公司,以及越来越多的中国供应商。
这里有一个明显的空位。在输电运营商的名单上,找不到一家日本企业。
日本企业去哪了?
二、日本:造了半个世纪设备,然后转身
日本企业进入巴西电力行业,起点是制造。
东芝的孔塔任工厂开工于1968年,比中国企业进入巴西电力市场早了40多年。2008年,东芝又收购了巴西建筑集团卡马戈·科雷亚旗下的能源设备业务,扩大输配电产品线。
巴西经济景气时,东芝继续加码。2011年,它在孔塔任以西约25公里的贝廷(Betim)动工建新厂,2013年投产,厂房和设备投入约60亿日元。分工是:孔塔任做小容量变压器,贝廷做中大容量变压器。
贝廷工厂的产品还出口到了美国。2016年,密苏里州一家公营电力公司收到一台东芝油浸变压器,就是从贝廷生产、经休斯敦港运抵的。
新厂投产没几年,巴西经济在2015年和2016年连续负增长。东芝自身也在那段时间大规模出售资产、收缩业务。
2018年3月23日,东芝发布公告,把东芝南美公司的全部股份转让给巴西私募基金TSEA Participações。转让对价约5000万雷亚尔,约合17亿日元。转让前,东芝先替这家子公司偿还了约7.33亿雷亚尔的债务,并计入约338亿日元的转让损失。
东芝在公告里表示:判断业务改善无望,为避免损失扩大,决定切断风险。此后,东芝在巴西的社会基础设施业务改为按项目通过当地代理商开展,南美地区的代表职能交给美国子公司兼管。
贝廷新厂也随后转到TSEA名下。2020年初,巴西本土电气巨头WEG从TSEA手里买下了这座工厂。它有约250名员工,能生产电压等级最高800千伏、容量最高500兆伏安的大型变压器。
东芝离场后,日本资本在巴西电力行业换了一种存在方式。
三井物产是其中投入最深的一家。它在巴西参与基础设施项目已有几十年,自称累计项目价值超过200亿美元。2013年,三井买入Jirau水电站特许经营联合体20%的股份,Jirau是巴西第四大水电站。三井还通过Mitsui Gás持有18家天然气分销公司的股份,2022年入股电力交易公司Stima,持股36%,又入股了光伏分布式发电企业Órigo。
三菱则以设备和工程身份出现。2023年,三菱动力美洲公司与当地工程公司组成联合体,承接巴西最大调峰燃气电厂Portocem的工程总包。
古河电工是另一家老牌日资。它1974年在库里蒂巴设厂,主业是光纤和通信电缆。2012年,古河开始在巴西本地生产OPGW,也就是架在输电线路上的光纤地线,这是它在电力领域的主要产品。
今天在巴西输变电设备领域最有分量的日资企业,是日立能源。它的底子来自2020年日立收购的ABB电网业务,带着欧洲百年的输变电技术。按公司披露,它在巴西40年间累计生产约10万个套管和4000个分接开关。
10月追加的3.85亿雷亚尔,主要投向圣保罗州平达莫尼扬加巴的新工厂和瓜鲁柳斯的现有设施,生产高压变压器套管、分接开关和绝缘材料。日立能源给出的目标,是缩短交货周期,减少对欧洲和亚洲进口零部件的依赖,把巴西做成拉丁美洲的供应中心。
日本的路线是:自建工厂的阶段已经过去,资本转向发电、燃气和电力交易,设备领域靠收购来的技术保持位置。
三、中国:先当电网的业主,再往下建工厂
中国企业进入巴西电力行业,起点是资产。
国家电网2010年进入巴西。根据巴西矿业和能源部2025年公布的数据,国家电网巴西控股运营约1.6万公里输电线路,覆盖13个州,累计投资超过280亿雷亚尔。
它还在建一条连接巴西东北部和中部的特高压直流工程,Graça Aranha—Silvânia项目。国网巴西控股通过国际竞争性招标拿下这条线路的建设、运营和维护特许经营权,项目总投资约202亿雷亚尔。2025年11月,新开发银行批准为该项目提供最高21.5亿元人民币融资。
发电端,三峡集团走的也是同一条路。三峡2013年进入巴西,2015年11月在水电站特许经营权招标中拿下朱皮亚和伊利亚索尔泰拉两座水电站,向巴西政府支付约138亿雷亚尔,获得合计约5000兆瓦装机、为期30年的运营权。
2016年,三峡又以12亿美元买下美国杜克能源在巴西的8座水电站和2座小水电。到那时,进入巴西仅三年的三峡,装机已达8270兆瓦,成为巴西最大的私营发电企业。
这条路线的特点是重资产、长周期。中国企业在巴西的角色,是电网和电站的业主和运营商,承担融资、建设和几十年的运营责任。
设备供应是另一回事。国家电网运营的线路,采购流程按项目招标走,日立能源、WEG等供应商同样参与竞争。业主是中国企业,设备订单未必自动流向中国制造商。
这也是中天和亨通此时进入的意义:中国企业开始从业主这一层,往下补设备制造这一层。
两家选了不同的进入方式。
中天新建工厂,可以按自己的产品和技术体系组织产线,代价是建设投入、产能爬坡和客户开发都要从零做起。州政府招商机构Invest Minas已帮它对接了当地电力公司Cemig的供应链计划SupriMinas,能否进入Cemig的正式采购名单,要看后续合同。
亨通收购现成企业,直接拿到产线、技术工人和本地客户,速度更快,挑战在于整合管理、采购和技术体系。
四、两条路为什么在2026年交汇
把中日企业同时推向巴西本地工厂的,是两股需求。
第一股来自巴西自己的电网。
巴西的风电和光伏集中在东北部,用电大户集中在圣保罗所在的东南部。电从北往南送,需要持续新建跨区域高压线路。巴西能源研究公司EPE的2035年十年规划测算,输电系统扩张需要投资约1200亿雷亚尔。
投资已经在落地。2023年到2026年的一系列输电招标,对应规划投资约696.4亿雷亚尔。今年10月30日的04/2026号招标,8个标段全部成交,涉及1866公里新线路和12694兆伏安变电容量,预计投资88.8亿雷亚尔。
这轮招标的价格压得很低。监管机构ANEEL设定的年度允许收入上限约16.25亿雷亚尔,中标报价合计约8.11亿雷亚尔,平均折让50.1%。
巴西输电项目实行特许经营,运营期通常30年。中标企业要用这笔年收入覆盖融资、建设、设备和运维。
所以运营商比较的是设备整个使用周期的成本:价格、交期、认证、备件和维修响应。本地工厂在后几项上占便宜。巴西开发银行BNDES的FINAME等设备融资工具,对符合本地制造认证的设备也有支持,这一点同样会影响采购,前提是企业拿到相应认证。
第二股需求来自美国。
美国电网更新和新能源接入带来了变压器短缺,巴西工厂成了重要的供应来源。巴西电子电气行业协会Abinee的数据显示,2026年1月至7月,巴西变压器出口6.49亿美元,同比增长30%,其中4.95亿美元销往美国,占76%。
东芝留下的那座工厂,正是这股需求的受益者。
TSEA称,2018年脱离东芝后,它把出口重点放在美国,2023年出口额达15亿雷亚尔,目前为美国约40家电力公司供货。它是米纳斯吉拉斯州仅次于Stellantis的资本品出口商。TSEA正在北卡罗来纳州投资2500万美元建第一座美国工厂,同时计划在孔塔任再投资7亿雷亚尔建新厂,目标是到2029年把产能翻倍。
2018年东芝以约5000万雷亚尔转手的业务,八年后成了巴西对美出口变压器的主力之一。
五、结语
日本持股电站和燃气管网,收入跟着电价和用气量走,周期长,波动小。代价是,东芝在巴西变压器行业的位置,恰好在全球变压器需求起来之前让了出去。日立能源成了日本资本留在这个领域的主要支点,而它的技术底子来自欧洲。
中国的路线重而深。国家电网和三峡在巴西握着线路和电站,有工程经验,背后有国内完整的电力设备供应链。中天和亨通此时建厂,是把这份优势往制造环节延伸。
在巴西电力市场,日本留下的是股权、工程能力和一家收购来的欧洲技术平台,中国留下的是上万公里线路和巴西最大的私营水电资产。
巴西电网扩张还要持续十年,新线路的运营期长达数十年。谁能把已有的位置变成长期的设备订单,谁就拿到这门生意里最稳定的那部分利润。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
存储风暴压顶,小众手机「在劫难逃」
(本文作者为 道总有理,钛媒体经授权发布)
文 | 道总有理
今年1月,一则消息称,华硕将退出手机市场,并裁掉手机部门人力。随后华硕对外回应,称今年暂无推出新款智能手机的计划,但手机事业单位的营运维持不变。可近日,来自供应链的最新消息显示,华硕手机的库存在第四季度已基本销售一空。
库存清零、没有新机“接力”,这似乎宣告了品牌的死亡。
而压死华硕手机的“最后一根稻草”就是存储芯片价格暴涨。当上游成本上涨推动手机价格普遍上调,越来越多的消费者不再愿意为小众品牌买单,而是更加倾向于把购机预算投向头部主流机型。与此同时,成本上涨、利润收缩,本来就挣不了什么钱的小众手机品牌被逼到了生死线的边缘。
等待死亡,退出市场,或许是它们挣扎多年后不得不接受的结局。
“死亡名单”
2019年前后,国产小众手机经历了一次残酷的“血洗”:
金立暴雷后,一年之内轰然倒塌,破产时,其总负债高达近211亿元;美图在微博发布了一封告别信,宣布旗下美图手机的品牌完全授权给小米集团;锤子科技被字节跳动接盘后更换了法人,核心成员全部退出,“理想主义者”罗永浩从手机行业离场;360手机业务被传暂停,官方回复只是暂缓,但此后再无新机。
彼时,竞争高度白热化,头部格局已初步形成,其他手机品牌眼看“上桌”无望,纷纷选择了弃牌。
而今年,又一轮清洗来临,但这可能是最后一次了。
2月,在手机业务停摆的消息传播两天后,魅族终于有了回应,表示将暂停国内手机新品研发,进行战略转型。在传出业务停摆之前,魅族其实早已取消了22 Air的上市计划,加上魅族23不会面向市场发售,这已然意味着曾经的一代“机皇”走进了死亡倒计时,即将消失在大众视野。
作为一家成立了23年的企业,魅族的发展可谓跌宕起伏。开端即辉煌,随后却因战略失误导致品牌调性模糊,销量下滑,紧接着创始人回归、将帅失和,新机没能力挽狂澜,只能靠情怀活着,直至被吉利接盘。
三年前,吉利收购魅族,成立星纪魅族集团,这一度被视为魅族的新起点,时任董事长兼CEO沈子瑜立下目标:用三年时间,重回国内中高端市场前五。然而,三年过去了,魅族的角色定位依然尴尬,它不仅未能实现当初的宏愿,反而被彻底抛弃了。
华硕手机这两年也不好过。在“性价比”战场,ZenFone系列难以撼动大陆品牌的“机海战术”与极致成本控制;在“创新”战场,又无法在影像、折叠屏等前沿领域投入可与巨头匹敌的研发资源。所以,产品迭代节奏放缓,市场声量越发微弱。
其实从去年起,在公司内部,手机这条线就很少有新动作了,如今库存清完,华硕手机的撤退几乎已经不可避免了。
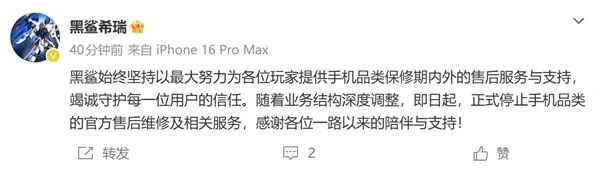
同样在今年正式落幕的还有昔日的游戏手机“王者”黑鲨。6月,黑鲨发布《关于黑鲨社区服务器升级及服务迁移的公告》,宣布黑鲨社区因服务器升级暂时停止访问;7月,南昌黑鲨科技有限公司技术支持工程师“黑鲨希瑞”宣布,因业务结构深度调整,停止手机品类的官方售后维修及相关服务。
黑鲨上一次发布手机还是2022年,原计划2023年推出的黑鲨6在预热过后仍然胎死腹中。过去几年,黑鲨已经没有再推出新手机,用户对其的关注也越来越少,以至于它的结束几乎没有在市场上引起太大的波动。
游戏手机这个赛道上,如今只剩下红魔这一根独苗,而放眼整个智能手机市场,除了有大厂背景的,小众品牌也基本所剩无几了。
致命一击
智能手机的盘子越小,市场反而越向头部集中。
根据IDC数据,在2025年中国智能手机厂商出货量排行中,华为以4670万台的出货量位居第一,苹果与vivo分别以4620万台与4610万台的出货量紧随其后,小米、OPPO则占据剩下席位。数据还显示,这5家厂商的市场份额占2025年中国智能手机市场整体份额的79.4%,市场集中度呈现提升态势。
在其他市场也是如此。比如北美,苹果一向是无可争议的王者,这几年其市占率呈现上升趋势。根据数据,2022年第一季度,苹果智能手机出货量1990万部,市场份额达51%;到了2025年第四季度,苹果更是直接拿下69%的市场份额,创下历史新高。
消费者向头部品牌集中,留给小众品牌的市场自然就更小了。尤其是那些在细分市场土壤中成长起来的小众手机,当头部品牌把短板补齐,性能拉满,转头攻入它们的腹地,它们几乎没有任何反抗能力。
华硕、黑鲨、拯救者的衰落,就是如此,游戏手机原有的市场基本被大厂吃完了。
当然,原本小众手机品牌有望靠着情怀及部分忠实的粉丝继续存活,慢慢找寻新的机会,可这份希望被上游供应链彻底粉粹了。
从去年起,存储芯片供应紧张,价格疯涨,大厂可以用千万级的出货量摊平成本,而小众厂商在供应链上毫无议价权,它们拿不到优惠价,甚至可能连货都拿不到。一位头部智能硬件公司的员工表示,“业内有消息说,现在小厂根本抢不到内存,大厂也只能加价买,下游产品也得跟着涨价”。
而且小众手机品牌多集中在中低端市场,利润本来就薄,内存成本大涨,手机业务不挣钱,成了一个亏本买卖。
IDC测算,低端机型的存储成本占比已从过去的10%至15%抬升至40%至50%;Omdia的估算更高,99美元以下机型的这一比例超过64%。越往下游,转嫁能力越弱,像魅族、华硕等小众手机厂商,更是无法通过规模去消化成本。
不仅仅是小众手机品牌,就连规模庞大的头部厂商也被逼到了险境。最典型的就是传音,为了囤芯,传音一面“掏家底”,一面靠借钱,这给公司的资金链带来了巨大的压力。财报显示,今年前三季度经营活动现金流净流出从上半年的不到59亿元扩大至近99亿元,而上年同期为净流入32.85亿元。
囤芯不能真的降低成本,而是延缓成本上涨的速度,本质是用现金和库存风险换取一段成本时间差。如果不能在“囤芯”争取到的时间窗口里完成提价和产品结构调整,传音很可能会被压垮。
保住主业才是王道
存储芯片的风暴,席卷的不只是手机行业,还有电脑市场。一台PC,近四成的成本被内存和硬盘吃掉,整机售价被推高,换机需求被大大抑制。可见,内存对PC市场的挤压,已经从成本问题演变为结构性矛盾。
华硕在PC市场的位置一直较为尴尬。排名榜上,前三名长期被联想、惠普、戴尔占据,苹果凭借封闭生态独树一帜,华硕则靠着游戏本支撑市场。而作为主板市场赫赫有名的霸主,受AI浪潮的影响,PC主板市场正经历系统性萎缩,华硕的业务也不可避免地下滑。
根据DIGITIMES的最新报告预计,2026年全球四大消费级PC主板厂商华硕、技嘉、微星、华擎的出货量预计将整体萎缩28%,总计减少约1170万块。其中,华硕2025年出货1500万块主板,但2026年上半年仅艰难出货500多万块,全年预计只能勉强守住1000万块的关口,同比暴跌33%。唯一值得庆幸的是,AI服务器业务增长迅猛,成为拉升业绩的新动力。
在这一背景下,对华硕而言,手机业务更显累赘。与主业相比,手机营收占比长期不足10%,且常年亏损,始终未能实现稳定盈利。2018年时,董事长施崇棠曾坦承手机业务失败,当年财报因该业务重组一次性亏损约62亿新台币(约13.6亿人民币)。
舍掉一个不赚钱的手机业务,聚焦主业,成了华硕最现实的选择。
回顾我国手机行业的发展历程,小众手机可以说是当年市场激烈厮杀遗留下的“产物”,能存活多年的,主要依附或背靠硬件巨头或互联网大厂。可是当巨头或大厂普遍进入了“纯过日子”时代,维护核心业务的重要性远大于通过手机业务继续在移动端“站位”,尤其是现在小众手机几乎没有生存空间。

联想与华硕的情况非常类似。虽然联想AI手机实现增长,但在全球智能手机统计榜单中归入 Others 阵营,大众消费市场声量微弱,仅海外局部市场保有一定体量。而且AIoT产品线铺得很广,但至今没有跑出来国民级爆款产品。
算力业务的爆发,不能掩盖其在C端消费硬件发展不均衡的现实。
割舍还是留住?在内存风暴席卷整个手机行业时,这个问题显然变得更加迫切。目前,华硕、魅族(吉利)已经做出了选择,联想或许正在观望,而中兴已经开始行动。就在前几日,有消息传出,中兴通讯正与某互联网大厂商谈手机业务合作,方案涉及将中兴手机业务打包。
成长、高光、转折、衰落,尽管所有的小众手机现在几乎都已经走了落幕的序曲,可在国产手机的发展史中,它们也曾留下浓墨重彩的一笔。
留下一个体面的转身,或许已是最好的结局。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

在芬兰卖二手衣服,已经成了一门大生意
(本文作者为 好望角,钛媒体经授权发布)
文 | 好望角
芬兰人在网上买衣服,最常去的网站是Zalando。排第二的,是一家二手平台。
芬兰商业联合会(下称商业联合会)今年6月发布的服装零售研究显示,在芬兰消费者最常用的服装鞋履购物网站里,德国电商Zalando排名第一,立陶宛二手平台Vinted升至第二。
芬兰人的服饰消费预算,正在涌向旧衣市场。
2025年,芬兰居民服装消费约52亿欧元。商业联合会预计,2026年和2027年服装鞋履的实际消费增长都在1%以下。同一时期,芬兰二手商品市场已达约14亿欧元,两年增长56%。这个数字涵盖服装、家具、电子产品等全部品类。
万事达卡经济研究所今年的报告给出了更直接的对比。芬兰消费者在古着、二手和慈善商店的支出,相当于服装店支出的10.5%,在报告覆盖的市场里排在前列。在全球20个主要循环消费市场,2025年二手服装销售额增长28%,服装店只增长8%。
一个几乎不增长的服装市场里,二手成了长得最快的市场。平台、专业转售商、物流公司和服装品牌,都在这门生意里找到了位置。中国的跨境快时尚,则成了它最大的对手。
一、芬兰人买旧衣服,环保不是首要因素
去年9月,商业联合会的调查显示,66%的芬兰人在过去一年买过二手商品,30岁以下人群的比例是81%。芬兰邮政Posti的千人调查发现,有二手购物经历的人里,约三分之一每月至少买一次。服装是最受欢迎的品类,41%的受访者把它列为有吸引力的二手商品,比电子产品和家具都高。
说起北欧人买二手,人们容易想到环保。Posti调查里的排序却是另一回事:74%的人把便宜列为购买理由,提到可持续发展的占49%,喜欢淘便宜货的占38%,想买独特款式的占34%,找停产商品的占26%。
省钱排在环保前面,和芬兰人这几年的钱包有关。商业联合会的服装零售研究把当地服装市场的压力归为四条:购买力恢复缓慢、国际低价竞争、人口老龄化,以及二手交易本身的扩张。
四条里分量最重的是就业。芬兰失业率已经连续两年上升,今年9月为10.5%,是欧盟最高。年轻人更难,今年7月芬兰25岁以下人群的失业率为23.4%。最常买二手衣服的30岁以下芬兰人,恰好是收入最不稳定的一群人。
老龄化的作用主要落在需求端。年纪越大,买新衣服越少,服装店最倚重的顾客群在人口中的比重随之下降。服装零售因此更依赖年轻人,而年轻人恰恰是二手平台和低价电商最主要的顾客。
国际低价竞争和二手交易扩张,则从两个方向压低衣服的价格。前者让新衣服更便宜,后者让旧衣服更容易买到。芬兰本土的服装零售商,同时被这两股力量往下拉。
二手衣服还有一层新衣服没有的好处:它能再卖。一件状态好的品牌外套,穿一季再挂到网上,还能收回一部分钱。消费者买衣服时,开始顺手估算这件衣服将来值多少。
越多人这样买衣服,二手市场的货源就越多。今天的买家,明天就是卖家。
二、一门已经成形的生意
芬兰本土有老牌二手平台Tori。Vinted进入芬兰后扩张很快,不到两年就成了最受欢迎的二手平台之一,在55岁以下女性中尤其受欢迎。
Vinted的生意是一种轻模式。它不采购,不囤货,货架上的每一件衣服都来自用户的衣柜。平台管搜索、支付、物流和纠纷,主要向买家收取商品价格3%到8%的买家保护费,外加一笔固定费用。
2025年,Vinted平台交易额108亿欧元,增长47%;收入11亿欧元,增长38%。公司最新估值80亿欧元,业务覆盖26个国家,今年初进入美国。净利润6200万欧元,比上一年少19%,钱花在了开拓德国、扩充品类、自建快递和钱包上。
Vinted今年的影响力报告给出两个数字:平台上时尚商品的平均成交价比同类新品的原始零售价低72%;88%的买家买新品之前,会先上Vinted看一看。后一个数字的分量更重,二手平台正在变成年轻人买衣服的第一站。
围绕Vinted,一条产业链已经长出来。商业联合会的研究显示,消费者之间的线上交易约占芬兰循环商品市场的62%;企业直接卖二手商品的业务约占四分之一,两年翻了一倍多,本土的Emmy、Ninyes、Relove等公司分别在做线上转售、精选二手和线下门店。
Posti披露,2025年初它处理的电商包裹里,约四分之一装的是二手商品。Marimekko、Nanso、Luhta都推出了自己的转售服务,Zalando从2020年起经营二手时尚,今年又上线了二手童装。
三、最大的对手,是更便宜的新衣服
二手生意在芬兰长大的这几年,中国跨境电商也在芬兰长大。
商业联合会的网购研究显示,2025年芬兰人网购总额约56亿欧元,每十欧元就有一欧元流向中国网店,Temu已升至芬兰第七大网店。比价网站Hintaopas的调查显示,18到24岁的芬兰人里,63%在Temu或Shein上买过东西。
这和二手衣服的主力买家,几乎是同一群人。商业联合会发现,接近70%的二手服装买家也买快时尚,接近五分之一的二手服装买家买过从没穿过的衣服。
于韦斯屈莱大学去年的一项访谈研究观察到,受访的年轻女性常常在没有明确需要时买二手衣服,衣柜满了再挂回平台。
一个失业率居欧盟之首的国家,一群收入最不稳定的年轻人,手里只有一份买衣服的预算。Vinted和Shein抢的,就是这一份钱。
表面上看,这是一场价格战。二手衣服要经过卖家拍照上架、买家挑选、快递寄送,才能到消费者手里。一件全新T恤的价格如果已经逼近二手T恤,二手交易的吸引力就弱了。
更深一层的冲突,发生在货源上。
二手平台没有自己的工厂,它的货架是过去几年新衣服的销量堆出来的。按第三方卖家数据统计,Vinted上挂单最多的品牌是Zara和H&M。大众快时尚做得好,二手平台的货就多;这些衣服质量尚可、有品牌认知,穿过一两年还能卖出几欧元到二十几欧元。
超低价快时尚改变了这条供应链。一件穿几次就变形的衣服,几乎没有转卖价值,挂上平台也卖不掉,最后涌进回收箱和慈善商店,抬高分拣和处理成本。商业联合会去年发布研究时,标题直接发问:低价进口是否也在威胁二手市场。
换句话说,Shein今天卖出去的衣服,就是Vinted三年后的货架。超低价衣服卖得越多,二手平台未来能卖的好货就越少。二手生意靠中档快时尚喂养长大,最大的威胁来自比中档快时尚更便宜的那一批。
四、Shein和Vinted,正在长成对方的样子
两家公司对标国内的话,大概是这样的:淘宝卖出去的东西,很多最后流到了闲鱼上。一件商品的第一次出售和之后的转手,都在阿里一家的体系里完成,用户、支付和物流都是打通的。
欧洲没有这样一家公司。第一次出售在Shein、Zara、Zalando手里,第二次转手在Vinted手里。Shein做二手平台,Zalando卖二手童装,Vinted自建快递和钱包、往电子产品和家居扩张,都是在往自己缺的那一半补。欧洲服装电商接下来的竞争,要看谁先拼出一个自己的"淘宝加闲鱼"。
两家公司都不背传统意义上的库存。Shein靠小单快返,先少量生产,卖得好再追单,把压货的风险降到最低。Vinted更彻底,它连货都不碰,库存放在用户的衣柜里。
区别在供给。Shein的供给是有弹性的,工厂随时可以多做;Vinted的供给是固定的,取决于过去几年人们买过什么。
价格上,旧衣服有一个任何工厂都没有的优势:边际成本接近零。一件穿过的衣服,对卖家来说早已付过钱,不卖就只能丢掉或捐掉,所以几欧元也愿意出手。
Shein的价格再低,也要覆盖面料、加工和运费,现在还要加上3欧元关税。单比价格,最便宜的新衣服也很难长期便宜过旧衣服。
Shein的优势在别处:确定性。想要什么款式、什么尺码、什么颜色,下单就有,全新,几天送到。
二手衣服的短处恰恰在这里:每一件都不一样,尺码不全,要花时间找,到手的东西和照片可能有出入。价格接近的时候,消费者会为确定性买单。
于是两家公司补短板的方向,正好朝着对方。
Vinted在补确定性。它扩充电子产品、家居、运动用品等品类,自建快递Vinted Go,上线钱包,在欧洲铺了50多万个取寄件点。按财报算,Vinted的收入约为平台交易额的10%,客单价越低,每一单能分到的钱越少。公司把压缩成本说成让低价商品也能成交的关键。几欧元一单能不能赚钱,决定了它能不能接住越来越便宜的衣服。
Shein在补残值。2022年10月,它推出二手交易平台Shein Exchange,用户可以在Shein的App里转卖买过的Shein衣服;2024年这个平台从法国开始引入欧洲,在美国,它2023年吸引了420万用户。自家衣服能转卖,消费者下单新衣服时就多了一个理由,人也留在了Shein的App里。
政策加快了这种靠拢。今年7月1日起,欧盟取消150欧元以下小包裹的关税豁免,改为每个商品类别征收3欧元固定关税。这项关税只针对从欧盟以外寄来的包裹,Vinted上的交易发生在欧盟内部,不受影响。
法国一家追踪150万人银行流水的公司观察到,6月到7月,Temu的交易量下降50%,AliExpress下降37%,Shein只下降15%。
一个合理的解释是Shein的本地仓走得最早:它在波兰弗罗茨瓦夫建了大型仓储中心,今年又宣布在法国BHV百货再开五家门店。Temu也定下目标,让欧洲80%的销售从本地仓库发货。
芬兰这边,Hintaopas此前的调查显示,在欧盟以外网店购物的芬兰人里,有一半表示取消免税后很可能少买。
本地仓能绕开小包裹关税,代价是要提前把货放进欧洲。从中国工厂直接发小包裹,是Shein效率最核心的来源;把货压进欧洲仓库,意味着它要开始承担一部分传统零售商的库存风险。关税正在把Shein推向一家本地零售商的样子。
五、被挤出去的,是夹在中间的品牌
这场竞争里最难受的,是既不够便宜、也不够保值的服装品牌。足够便宜的衣服有Shein和Temu,有品牌、耐穿的衣服有二手市场接盘,夹在中间的衣服两头都靠不上。
芬兰上市的服装零售集团Lindex Group,旗下有Lindex连锁店和Stockmann百货。
它的年报显示,Stockmann在芬兰和波罗的海国家面对的时尚、美妆和家居市场,2024年萎缩1.5%,2025年又萎缩0.6%。集团2025年收入9.52亿欧元,按本币计算与上年持平,利润的改善主要来自去年8月结束的重组和成本压缩。中端零售商还能活下来,靠的是效率,需求没有回来。
更小的本土品牌已经撑不住。旗下拥有服装品牌Makia、家纺品牌Finlayson和Vallila的设计集团Manna & Co,去年4月在重组失败后申请破产。
接下来,压力会落到另一个环节:卖不掉的衣服由谁来处理。
芬兰在这件事上走得比欧盟更早。2023年1月起,芬兰强制推行废旧纺织品分类回收,比欧盟的统一要求早了两年,目前覆盖了97%到98%的人口。芬兰每年废弃的纺织品大约有7万到10万吨,而位于派米奥的处理厂每年只能处理约1.2万吨,约占全国的十分之一。
回收点收上来的衣服里,还常常混着完好能穿的,这部分会被转到回收公司自营的商店或慈善跳蚤市场,回收体系本身也成了一条二手渠道。
欧盟的新规则会把处理成本推回给生产者。修订后的《废弃物框架指令》去年10月生效,各成员国要在2028年前后建立纺织品生产者责任制度。
所有在欧盟销售衣服的企业,包括欧盟以外的企业和电商平台,都要为衣服的回收、分拣和再利用付费。
收费会按耐用性等指标浮动,指令还要求成员国在定费时考虑快时尚和超快时尚的做法。
过去,一件卖不出去、也转卖不掉的便宜衣服,最后由慈善机构和市政回收系统兜底。新规则之下,这部分成本会被写回衣服的价格里。3欧元关税和生产者责任,一个管衣服怎么进来,一个管衣服最后去哪,都在抬高超低价新衣服的价格下限。
二手增长的环保效果,目前还很难下定论。Vinted称平台上76%的购买替代了一次新品购买,但没有说明如何计入衣服的折旧;于韦斯屈莱大学的访谈研究则显示,一部分二手消费发生在新衣服之外。
芬兰约14亿欧元的二手商品市场,和Vinted在芬兰服装网购中的第二名,说明二手已经是一门大生意。
它能长到这么大,靠的是新衣服对芬兰年轻人来说太贵;它还能长多大,要看新衣服会便宜到什么程度。欧盟正在做的,是给新衣服的价格设一个底。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

苹果史上最好财报,却被内存拖住了后腿
(本文作者为 节点AI,钛媒体经授权发布)
文 | 节点AI,作者 | 道哥
苹果交出了一份相当漂亮的成绩单。
营收1145亿美元,同比增长12%;净利润307亿美元,同比增长12%;iPhone收入575.8亿美元,同比增长17.5%。无论营收还是利润,都创下了新纪录。
这是约翰·特努斯接任苹果CEO后的首份财报,开局称得上不错。
但有意思的是,市场似乎并不买账。财报公布后,苹果股价盘后一度下跌近3%。
原因不是收入不够好,而是未来的成本压力有点大。
苹果给出的下一季度毛利率指引只有45%—46%,低于本季度的47.9%。管理层甚至直言,当前内存价格处于“前所未有”的水平。
一家以供应链管理能力著称的科技巨头,竟然也开始为内存发愁了。
这背后,显然不只是一家公司的成本问题。
iPhone依然能打,但苹果的增长也有新考题
先看这份财报。
1145亿美元营收、307亿美元净利润,双双同比增长12%。对于苹果这样体量的公司来说,依然保持双位数增长,本身就说明其经营基本盘足够稳固。
真正撑起这份成绩单的,还是iPhone。
本季度iPhone收入575.8亿美元,同比增长17.5%。在全球智能手机市场增长并不轻松的情况下,苹果依然拥有很强的产品号召力。
大中华区收入175.39亿美元,同比增长21%,表现有所改善,但仍低于部分市场预期。日本市场则同比下降1.4%。
这说明苹果在不同区域市场的表现并不完全一致,中国市场虽然出现反弹,但还不能简单理解为全面复苏。
此外,iPhone Duo的产能爬坡,也让苹果有机会在成熟的智能手机市场寻找新的增长空间。
不过,节点AI认为,眼下真正值得关注的,已经不是苹果还能卖出多少部手机,而是卖出这些手机之后,还能留下多少利润。
因为成本压力正在逼近。
330亿美元采购承诺,苹果也开始为内存发愁
这次财报最值得关注的,是内存。
特努斯在财报电话会上表示,目前内存价格处于前所未有的水平,预计未来一段时间,采购成本仍将面临上涨压力。
与此同时,苹果披露,从2026年6月到9月,公司的制造采购义务增加了330亿美元。
需要说明的是,这330亿美元并不等于苹果额外花出去的内存采购费用,而是制造采购承诺的增加。但这个数字依然释放了一个信号:苹果正在加大供应链资源锁定力度。
为什么?
答案绕不开AI。
过去几年,AI产业最受关注的是GPU,是英伟达,是算力中心。但AI数据中心除了需要大量GPU,同样需要海量的高带宽内存、服务器DRAM等存储资源。
随着大模型训练和推理需求增长,存储资源正在成为AI基础设施的重要组成部分。
问题在于,存储厂商的产能和资本开支并不是无限的。当更多资源向高附加值的AI存储产品倾斜,传统服务器、PC和消费电子所需要的内存,也可能受到供给挤压。
于是,一个有意思的局面出现了:
AI公司在争夺算力,手机厂商在争夺内存,消费者则可能要为更高的成本买单。
苹果当然有自己的优势。长期供应商合作、提前采购、库存管理以及庞大的采购规模,都能帮助它缓冲成本压力。
但这些办法只能缓解压力,并不能凭空创造产能。
节点AI认为,这轮内存涨价真正值得警惕的地方,在于它正在改变消费电子行业原有的成本结构。过去,大家更多关注芯片性能和产品创新,现在,基础元器件的供应与价格,同样可能成为决定企业利润的重要因素。
苹果毛利率承压,消费者会不会成为最后买单的人?
为什么市场对苹果这份好成绩单反应冷淡?
因为资本市场看的不只是过去一个季度赚了多少钱,更关心未来还能赚多少钱。
本季度苹果毛利率达到47.9%,但下一季度给出的指引已经降至45%—46%。
还有一个细节值得注意:本季度毛利率受到关税退款等因素的正面影响。如果剔除这部分影响,苹果面临的实际成本压力会更加明显。
面对内存涨价,苹果无非有几种选择。
第一,自己消化成本,接受毛利率下降;第二,通过产品提价,把部分压力转移给消费者;第三,继续优化供应链,通过规模采购和产品组合调整,尽可能降低成本影响。
但每一种选择都有代价。
涨价可能影响销量,不涨价就要牺牲利润率。对于苹果这样的高端品牌,消费者的价格容忍度相对较高,但也并非没有边界。
更重要的是,这个问题并不只属于苹果。
PC厂商、安卓手机厂商、平板电脑厂商,都可能面临类似的成本压力。
对于品牌溢价不足、议价能力较弱的厂商来说,情况甚至可能更加困难。苹果尚且能够依靠品牌和规模消化部分成本,其他企业未必有这样的条件。
从这个角度看,苹果的财报实际上给整个消费电子行业提了个醒:AI带来的产业变化,已经不只是算力公司的故事,而是在沿着供应链向下游传导。
最后的话
我不认为这份财报意味着苹果出了什么大问题。
相反,iPhone的增长、利润规模和产品创新能力,都说明苹果依然拥有很强的经营韧性。
但它也暴露出一个新的现实:AI产业快速扩张,正在改变全球半导体产业链的资源分配。
过去,大家讨论AI,更多关注谁拥有更强的GPU,谁的大模型更先进。
现在,连内存这样的基础元器件,也开始成为影响科技巨头利润的重要变量。
当AI巨头争夺算力,存储厂商忙着扩产,手机厂商不得不为内存支付更高的价格,最终承担一部分成本的,很可能还是消费者。
所以,问题来了:
如果连苹果都开始为内存成本发愁,你的下一部手机,还能期待它降价吗?
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

硫磺大行情,正在掀起化工行业的“成本风暴”
(本文作者为 深观商业,钛媒体经授权发布)
文 | 深观商业,作者 | 陈辰
据了解,今年以来,国内硫磺价格一度大幅上涨,最高时达到每吨11600元,最大涨幅超210%,目前虽有回落,但年内涨幅依然有近一倍。
作为硫磺进口大国,受国际局势影响,国内硫磺进口量明显减少,国内主要沿江港口硫磺库存一度仅为去年同期的一半左右。
这一轮剧烈波动,正在重塑下游化工企业的成本账。
副产品想扩产,根本不由自己说了算
本轮硫磺行情里,不少产业参与者落入同一个判断误区:直接套用常规大宗商品的周期逻辑,去推演硫磺的供给弹性。
磷肥、钛白粉这类定向生产的主产品在利润改善后,企业有条件在装置上限内提升开工负荷,也有动力投建新产能,依靠增量供给在中长期缓解涨价压力。
但硫磺的商业逻辑截然不同:它并非装置定向生产的商品,只是油气炼化、天然气脱硫环节的伴生品,供给侧天然带有强刚性约束,这也是这一轮价格冲高最底层的底色。
炼厂和天然气处理站配套硫回收装置,首要目标并不是依靠售卖硫磺盈利,而是满足强制环保排放标准。
原油、天然气中天然含有的硫化物若不做回收,一方面会腐蚀管线与工艺设备,另一方面外排后会形成有毒污染物;行业主流采用克劳斯工艺的硫磺回收装置,兼具污染治理与资源转化功能,硫磺只是这套流程附带产出的边角料。
这就意味着硫磺产出规模主要跟随上游油气加工计划变动,而非由硫磺现货报价驱动。即便硫磺价格冲破万元关口,炼厂也很难单纯为了增产硫磺,主动拉高原油或天然气的加工总量。
炼厂的原油采购、开工负荷、检修计划、气源长协,整套决策体系服务于成品油和化工料的利润盘。硫磺收益体量太小,很难撬动主装置的运行节奏,最多只会在原料选型这类边际选项里被顺带纳入考量。
换个角度看,硫磺没有属于自己的独立产能曲线,无法形成大宗商品常见的涨价驱动扩产循环。本土自产硫磺的供给天花板主要由炼厂检修计划、原油含硫结构、海外气源供应状态决定,即便硫磺价格大涨,能挖掘的增量空间也十分有限。
受这套逻辑约束,本土硫磺供给对价格信号的响应十分迟钝,短期供给弹性维持在很低的区间。而仅有的边际调节手段,不足以抹平大规模供需缺口。
长久以来,国内自产硫磺的供给上限很难突破,供需缺口主要依靠进口填补,国内也成为全球核心的硫磺流入市场。下游产业链在很长一段时间里,将海外稳定到港货源视作无需多虑的供给底盘,低估了这条链路的不确定性。
这也意味着国内硫磺供应链深度绑定全球贸易链路,地缘、航运、海外装置检修这类远端变量,不需要多层中转就能直接作用于沿江港口的现货盘面。
受外部局势扰动,海外货源供给收缩,进口到港节奏持续受限。反映在流通市场上,港口库存快速去库,国内沿江核心港口硫磺库存一度降至去年同期的一半,缓冲垫变薄,进一步放大了现货市场的紧张预期。
低库存是化工原料行情里重要的波动放大器。当港口的安全缓冲库存被迅速消耗,供需容错空间消失,下游刚性补库诉求集中涌现,叠加贸易环节惜售,会进一步助推现货价格上行。
很多大宗商品的仓储资源多点分散,容错空间更高;硫磺的现货流转高度绑定沿江港口,库存池集中。一旦到港货量收缩,供给紧张的预期会在产业链迅速扩散,放大价格波动。
市场很容易陷入这样一个认知误区:价格涨到高位,是不是可以靠本土项目快速释放增量,填平缺口?
放在产业现实中,这条路径很难走通。本土新增硫磺产出,依然依附于新建炼化、天然气处理项目的投产节奏,这类重资产项目建设周期漫长,很难在短短数月的行情窗口内落地释放增量。
放到短期时间维度里,可调动的供给来源十分有限:一边是存量炼厂的产出天花板,另一边是既定的进口货盘,两者都很难快速放大。
这套与众不同的供给逻辑,正在修正产业链对硫磺的定价与风险认知。
长期以来,产业链默认硫磺是低价稳定且供给充足的辅料,很少将其纳入供应链高风险清单。
这一轮行情则打破了这种惯性认知:硫磺供给依附能源产业链,价格走高也无法快速撬动增量供给。一旦跨境供货链路受阻,本土短期产能很难填上缺口。
不过刚性约束并不是永久状态,只是供给端的修复需要等待更长时间。
一场成本冲击,分出产业链的韧性差距
上游货源收紧、价格上行的压力顺着产业链层层传递,受自身供应链与资产结构差异影响,不同企业承受的冲击和收益已经拉开明显差距。
这一轮涨价没有让所有企业同步陷入困境,原本藏在平稳行情之下的抗风险能力差异被行情充分放大。
手握伴生硫磺产出的炼化厂,成为本轮行情的直接受益者。这类企业不存在现货采购的刚需,一旦有可外售的余量,就能借助高位行情变现收获价差红利。
但红利只集中在产业链上游,涨价压力持续向中下游传导。对大多数下游化工制造企业而言,原料成本上行已经成为绕不开的挑战,只是各家承受的冲击差异很大。
磷化工、钛白粉、橡胶助剂是硫磺最主要的消耗方向,本轮成本冲击也最先在这些行业发酵。同样身处冲击之下,企业的承受能力拉开差距:配套完整产业链的一体化厂商,和完全外购硫酸的加工企业呈现出截然不同的经营状态。
一体化厂商大多配套自有制酸单元,部分提前通过长协锁定货源。硫磺、硫酸的价格波动能够在产业链内部对冲缓释,面对本轮行情,利润表现具备更强的韧性。
这类企业对现货硫磺行情的敏感度更低,不必跟着现货价格的剧烈波动频繁调整生产计划。与之相对,仅做后端加工、全部外购硫酸的中小工厂,则完全裸露在行情风险之下。
硫酸行情紧跟硫磺波动,原料端成本快速上行,而下游成品调价受合同、客户谈判约束存在明显时滞。成本传导的错位之下,企业毛利持续被侵蚀。
为避免持续亏损且守住现金流,不少加工厂只能阶段性下调开工和限制产出,被动收缩产能投放。
这一轮行情震荡,还带火了一条长期冷门的赛道:硫回收装备、新型制酸工艺服务商。在稳定现货供给的预期被打破后,下游企业不再只盯着现货货源,开始调整供应链应对思路。
此前,企业应对供给波动的思路大多集中在贸易端,比拼现货拿货的渠道与能力;现在,不少主体开始把资源倾斜到装置改造和工艺路线迭代上。
不管是存量产线的硫回收升级改造还是开发脱离硫磺原料的制酸路径,相关技术与设备服务商都拿到更多订单。原料供给的冲击,让这条长期关注度偏低的替代赛道迎来新的机会。
不过这条赛道的红利本身自带脆弱性,替代工艺并非一劳永逸的方案,它始终绕不开最核心的经济性门槛。
这类替代方案的商业可行性,高度依赖硫磺的现货价格窗口。当硫磺价格处在高位区间,新工艺的成本优势才会显现,企业才愿意投入资本开展改造或者新建项目。
倘若后续硫磺供给回暖或者价格下行,不少替代路线的相对成本优势会快速褪去,支撑项目投资的收益逻辑也将面临考验。
换而言之,下游布局工艺替代更多是在当前价差条件下做出的商业取舍,很难依靠这条路径拿到长期稳定的成本优势。
工艺升级与设备添置都需要资本投入,倘若投资决策只建立在本轮高价催生的价差红利之上,行情一旦回落,项目回报便很容易不及预期。
这样的分层分化也道出化工周期里一个朴素逻辑:原料涨价行情,相当于一次产业链供应链风控能力的集中压力测试。
在同样的成本冲击之下,短期议价只能起到有限的缓冲作用,真正拉开差距的是企业长期沉淀下来的供应链布局、资产结构与工艺路线选择。
价差红利会跟随周期来去,但这一轮行情给产业链带来的认知改变具备更长的延续性。
行业正在告别单一货源依赖?
受进口货源收缩的冲击,国内硫磺产业链原本的应对逻辑正在发生变化。
行情平稳时期,产业链的重心集中在现货采买和赚取价差,现在不少企业不再局限于这套思路,开始布局分散化的供给方案,提升供应链的容错空间。
少数更早识别风险的企业,选择用长协锁定基础采购量,稳住供给底线。
依托长协前置锁定采购规模与定价,一部分原料成本得以脱离现货行情的剧烈震荡,缓解硫磺价格暴涨暴跌带来的风险。当然长协并非万能,它挡不住所有行情波动,价值更多在于托住基础供给,减少货源紧缺下高位补仓的被动局面。
与此同时,不少下游工厂开始主动挖掘硫资源备选来源,探索新的原料路线,以此减少对进口硫磺单一供给链路的依赖。拓宽供给渠道、构建多元化的硫资源保障体系,正在成为产业链形成的共识方向。
国内一批硫回收和伴生硫资源综合利用项目正在落地推进,丰富本土硫资源的供给来源。
不少业内人士持谨慎乐观的看法,待这类项目逐步投产放量,国内硫资源自给保障水平有望抬升,硫磺行情存在平稳回落的可能性。
不过,供给端的修复节奏充满不确定性,这份乐观受制于一系列外部与项目端变量。
新项目投产进度、装置长期运行稳定性,再加上海外供货节奏、航运条件、地缘局势等远端变量,共同决定新增供给放量的快慢。
就算供给慢慢宽松、价格重回温和区间,下游厂商也很难再恢复过去那种默认货源充足和无需设防的采购思路。
长期以来,下游化工企业默认进口硫磺是低价稳定且可稳定获取的原料。
这套成熟的海运供货体系早已作为既定的原料基础,融入磷化工、钛白粉等产业的成本核算逻辑,企业很少在供应链风控上为硫磺预留备选缓冲。
在行业的惯性认知中,它只是一款不起眼的辅料,而非能够左右开弓、吞噬利润的关键风险点。本轮极端行情打破了这种长期形成的路径依赖。
这样的调整算不上企业主动开启的供应链升级,本质是外部供给危机催生的被动脱敏过程。
所谓脱敏本质就是降低对单一进口通道的供给依赖。一旦这条链路出现阻滞,企业也拥有备选资源、工艺和采购选项缓解原料断供带来的停产风险。
但多元化供给的落地并非没有门槛,不管是投建硫回收设施、挖掘伴生硫资源或是改造替代制酸路线,都需要资金投入和工艺磨合,项目的回报逻辑始终绑定硫磺现货价差。
换言之,供给结构的重塑无法一步到位。这是一场持续试错和循序渐进的调整,而不是随短期行情兴起的一阵风口。
在讨论本轮硫磺行情时,不少关注点仅仅落在价格、港口库存这类偏表层的指标。不过价格震荡只是表层现象,这一轮冲击带来更深层的影响是产业链风险认知的重塑。
越来越多主体发现,原料供给安全完全依托单一跨境链路本身就暗藏风险。
这一轮价格震荡,相当于对整条化工原料供应链的一次集中压力测试。
这场冲击并未击垮产业链,只是撕开了原有供给结构的脆弱一面,倒逼化工链条慢慢完成供应链脱敏:摆脱对单一货源的被动依赖,主动储备备选方案,搭建韧性更强的原料供给网络。
周期轮回之下,商品价格的起落本就是常态,原料行情的波动还会持续出现。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
年产250亿双的“国际袜都”:袜子、面子和里子
(本文作者为 观潮新消费,钛媒体经授权发布)
文 | 观潮新消费
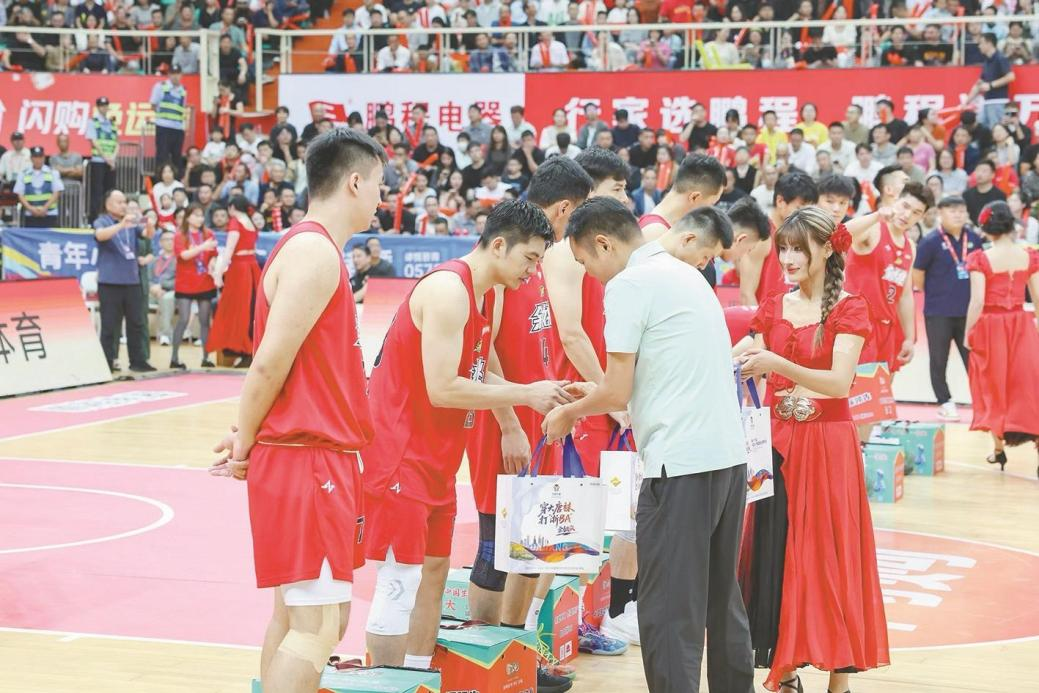
2025年10月19日晚,浙BA城市争霸赛赛程过半,诸暨主场迎战余姚的比赛是该赛事的第100场比赛。开赛之前,双方球员互赠礼物,诸暨队送出的是一份印有“余姚队”字样的礼盒,盒中有5双篮球袜。
图片来源:绍兴晚报
穿大唐袜,打“浙BA”。浙BA城市争霸赛期间,由诸暨市袜业协会牵头,缘锦针纺和丰悦针纺两家本地企业联合打造了1万双篮球袜,这款篮球袜为球员量脚定制,整合十多项专利,代表着全球袜业顶尖水平。
诸暨大唐素有“国际袜都”之称,拥有全球规模最大的袜业产业集群,覆盖从袜机研发、原料织造到成品加工、营销物流的全产业链。诸暨年产袜子超250亿双,占全国产量的70%,占全球产量的三分之一,制袜相关企业上万家,营销网络覆盖全球190多个国家和地区。同时,诸暨贡献着国内超九成袜机,牢牢占据全球袜业制造、研发的重要席位。
从顶奢门店到带货直播间,全球每三双袜子就有一双来自诸暨。全世界的目光伴随着订单一同汇向诸暨,但诸暨却没能把利润留在这里。
全国不动,诸暨蠢蠢欲动
诸暨,浙江省辖县级市,由绍兴市代管,地处钱塘江以南、会稽山西麓,东、南、西三面环山,中部是浦阳江河谷盆地,北部则是河网密布的湖田。全市陆域面积2311平方千米,但格局却是七山一水二分田,山占了七成,属于典型的人多地少沿海县市。根据2019年印发的乡村振兴战略规划,2017年诸暨人均耕地仅0.6亩,有限的耕地常年倒逼当地人寻求非农出路。
要想富,先修路。诸暨自古有“婺越通衢”之称,20世纪50年代修通的杭金公路南北穿境,一头连着杭州,一头连着金华,在大唐与绍大公路交会,南边十多公里外就是义乌。
20世纪70年代末,每当有长途汽车经过这处交通要冲,四周的庄稼地里总会冲出一帮人,她们一手挎篮一手攀车窗,向过路的司机和乘客兜售尼龙袜。
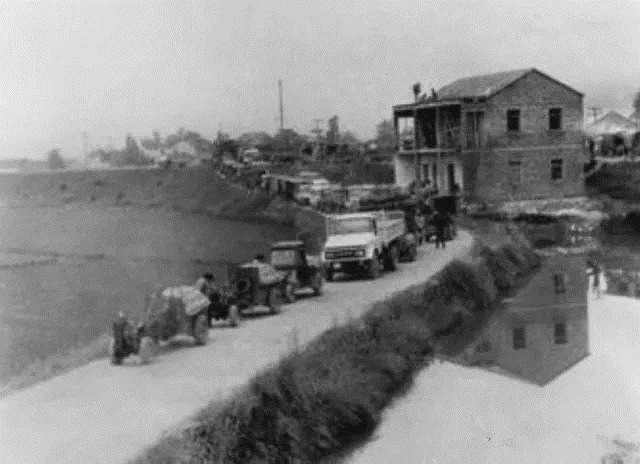
图片来源:诸暨发布
这种在规则边缘试探的行为,是当地人的性格使然。诸暨人被称作“木柁”,意指性格憨厚、率真、耿直的人,具体表现为“咬定目标不放弃、义无反顾不张望、知难而进不畏难”。这里流传过一句话:“全国一动,诸暨先动;全国不动,诸暨也蠢蠢欲动。”
地少,光靠田里那点收成养不活一家人,家家户户都得另找活路。20世纪70年代,在还没“大唐镇”这个建制的时候,诸暨大唐一带的袜子产业开始萌芽。
早在1930年,草塔莼塘村赵家就从上海买来了两台日本生产的手摇织袜机,杨婉珍自学成才,以织袜为生。43年后,当地创办草塔袜厂,说是社办工厂,其实只有几间破屋、几台破旧的手摇袜机而已。公社书记亲自上门邀请赵茂全出山,担任草塔袜厂的机修工。赵茂全是杨婉珍的儿子,也是她的学徒。
草塔袜厂办起来后,距这个厂不到5里路的钟家村(现属暨阳街道)也引进了10多台手摇袜机,办起了队办袜厂,生产尼龙袜。随后,大松村在钟家袜厂的帮助下,从东阳购进3台旧袜机,创办了大松袜厂。1977年,城山公社出面创办城山袜厂。
据新华社报道,当时生产队按工分计酬,一个农民一年挣不到100元,而一台手摇袜机一天能出五六十双袜子,每双利润1元,机器转两天,收入超过生产队干一年。当时,除了当地的百货公司,湖南、江西的供销社都派人远道而来,放着定金等货。
在1978年之前,家庭办厂还不被政策允许,一台手摇袜机要140块钱,一个人在生产队不吃不喝干十年才买得起。很多亲戚邻里凑钱买机器,晚上一起织,第二天照常出工。
1999年成立的诸暨市袜业协会,首任会长洪冬英就出自这样的家庭。1978年,洪冬英家攒够了1000元钱,从浦江县买来3台手摇袜机,几个兄弟姐妹一起偷偷干了起来。当时,洪冬英在中学担任教师,月薪23元,家里的袜子生意每天收入500元,她的父亲劝她考虑辞职。
1980年,洪冬英辞职下海,亲历了诸暨袜业转型的重重浪潮。她创办浙江袜业有限公司,大胆引进30台意大利全电脑袜机,年产丝袜2200余万双,当年收入500余万元,这次关键技改深刻影响了当地袜业,推动大唐袜业集群迈入电脑化生产新阶段。
买得起袜机的农户属于经济条件较好的,更多的农户只能购买改装的线袜机。
大唐街道开元社区大松村人张金灿,曾是袜厂机修工,自学了大学数理化课程。据诸暨本地媒体报道,他白天在袜厂上班,晚上在家装配袜机,前前后后有五百多台袜机从他手里传递到各家各户,诸暨袜业的第一桶金,就这样散落向民间。
1986年时,大唐尚未成为一个镇,在绍大公路与杭金公路连接处,大唐街道的袜业已初具规模,路边的原料、袜子的交易绵延600多米,2000多台电动袜机已经遍及大唐庵周边20多个村。据顾伯生回忆,“那时义乌的商贩都背着钱来大唐收袜子,袜子织多少就能卖多少。”
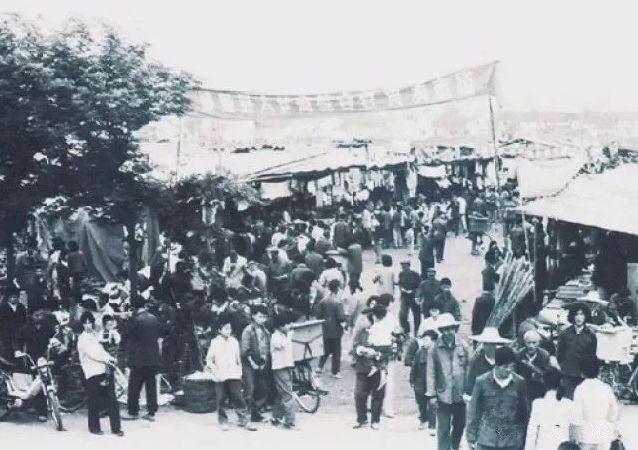
1987年的路边市场;图片来源:诸暨发布
1988年,为顺应产业发展需要,诸暨合并城山、柱山两乡设立大唐庵镇,袜业被确立为全镇支柱产业,民间也将这一过程概括为“因袜设镇”。1992年冠山乡并入,镇名简化为大唐镇。镇名取自清代古庵“大唐庵”,新镇建制的设立正是为了承接、助推袜业产业腾飞。
在遥远的大洋彼岸,美国亚拉巴马州的佩恩堡从1907年开始做袜子,产量一度达到全世界的八分之一,曾经是名副其实的百年袜都。而在2004年,大唐产袜90亿双,佩恩堡只有10亿双。
2005年4月10日,美国《洛杉矶时报》刊文《中国的战略使它在袜都之战中占据上风》,称这个江南小镇挫败了有百年袜业史的美国小镇佩恩堡,“世界袜都”的名号从此易主。
文中提及了一组关键对比:在佩恩堡,一台意大利织袜机坏了,可能要等两个月才能拿到新部件;在大唐,只需要半小时。
而按照洪冬英的总结:“从‘提篮小卖’到‘世界袜都’,我们只用了30年时间。”
订单来了,利润没来
“为何诸暨袜业先于义乌起步,且拥有全球最完整的产业链条,却没能像义乌一样,成为大牌聚集地?”
《新华每日电讯》在2020年12月7日的报道中提出了这个问题,直指大唐袜业长久以来的痛点,即“大唐产、义乌卖”的格局。
据《诸暨日报》2019年的报道,当年工商、税务两边重复收摊位费和税费,买卖双方不断改变交易时间躲避,最后一批袜农离开大唐,转去十多公里外的义乌卖货。这里的“当年”,约为1982年‑1984年。
大唐人南下义乌,逐渐形成了义乌最早的袜子市场,此后很多年里,大唐的袜子要借道义乌出门。到1990年,每天有12班车从大唐直达义乌,每年有3亿双袜子从这条公路上运过去。
诸暨也曾火速补课。1991年,第一代大唐轻纺市场开业,拥有397个原料摊位和1515个成品摊位。2002年,占地400亩的大唐轻纺袜业城建成开业;到2009年,市场成交额达到110亿元。
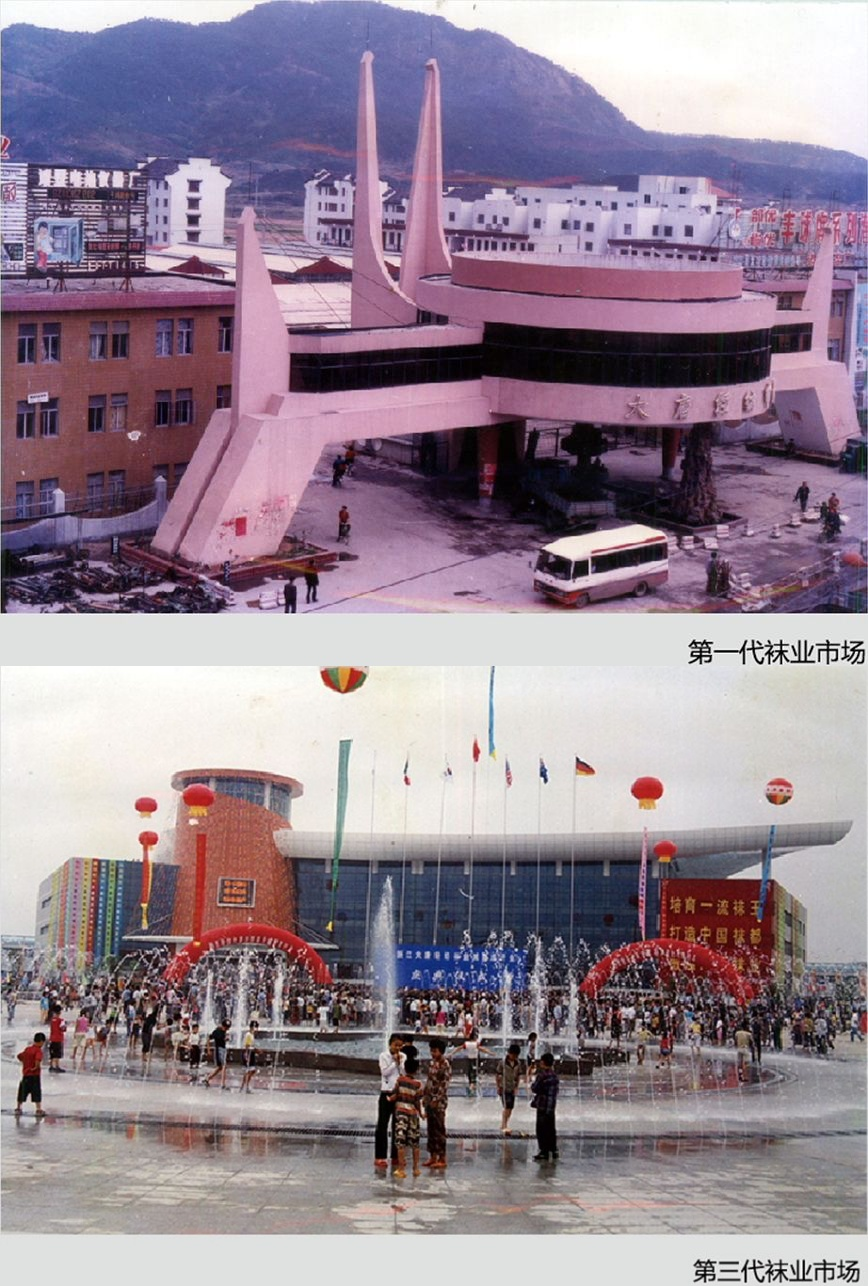
图片来源:诸暨发布
补得不算晚,只是渠道格局已经固化。《新华每日电讯》那篇报道里提到,大量义乌袜企在诸暨下单,大量诸暨袜企把义乌当作出海口。按照浙江永新集团总经理金光琦的说法,“即使义乌的浪莎,也是大唐的袜厂代工的”。
据诸暨市经信局2026年7月对市政协第60号提案的答复,2025年全市袜业产值超750亿元,全市制袜企业上万家,产量超250亿双,占全国的70%、全球的三分之一。
而按规模以上工业的统计口径,是另一组数字。据《2025年诸暨市国民经济和社会发展统计公报》,2025年诸暨袜业规上工业企业共261家,实现规上工业产值219.66亿元,同比增长1.7%,利润总额‑0.86亿元。在六大主导行业里,袜业与纺织服装是仅有的两个利润为负的行业,而袜业亏得最多。
一个年产250亿双袜子、袜业产值超750亿元的世界袜都,261家规上企业合计仍然是亏钱的,这不能简单理解为“袜业不赚钱”。制造与销售的分离,提前写好了利润分配的比例,庞大的产能和产值并不会自动留在制造端工厂的账上,赚到钱的是掌握订单、商标和渠道的人。
据Mordor Intelligence全球袜业市场分析报告,2025年大众价位袜子占据全球袜子市场68.88%的销售营收,是市场的绝对主体;报告对这一赛道的描述是进入门槛低、仿冒普遍且缺少全球主导者。与之相对,高端品类虽然营收占比有限,但2026至2031年的复合增速预计达到5.19%,快于大众品类。
全球袜业呈现明显的价值分化:大众品类撑起市场规模,利润却十分稀薄;体量不大的高端功能赛道攫取行业相当一部分收益。很长一段时间里,大唐袜业绝大部分产能就落在大众与中低端代工赛道,为海内外品牌做OEM、ODM生产,依靠走量获取微薄制造加工收益。
刘训林曾分享过拿下沃尔玛订单的过程,据他所说,沃尔玛的采购方非常专业,会从一双袜子需要多少纱线、纱线的成本,一路倒推出袜子的成本,价格因此被压到极低。
刘训林毕业于湖南工程学院针织专业,1999年来到大唐创办浙江泰荣针纺集团,是当时大唐众多袜企老板中难得的科班出身。来此之前,他曾任广东国营袜厂的分厂长,有丰富的外贸经验,泰荣为耐克、阿迪达斯和彪马做袜子代工,是大唐袜业产业集群中第一批通过沃尔玛“验厂合格”的袜子生产加工企业。
被一路倒推出来的价格,锁定了这门生意的上限。在代工模式下,原料材质、配比、工艺标准均由客户决定,生产商能做的,只能是找到更便宜的原料,和更廉价的人力。
更重要的是,在服饰行业内,袜子品类很难孕育独立大品牌。成熟服装大牌不需要从零搭建产业链,依托外包代工,就可以轻松新增一条袜子产品线,借已有品牌势能迅速占领市场。反观专门做袜子的企业,想要向外拓展服饰其他品类却壁垒重重。
这种行业鄙视链客观存在:跨品类向下做袜子门槛很低,从袜子向上突围做大服饰却异常艰难,进一步压缩了本土袜企成长为独立头部品牌的空间。
据浙江省质量基础设施“一站式”服务平台的梳理,过去大唐织袜企业大部分是简单的贴牌生产,出口占90%以上。当地一直有这样一种说法:大唐袜业“成也订单、败也订单”。
诸暨大唐真正拥有的是一个地域品牌。经济学家钟朋荣一语中的:分散了,大唐有数以万计的形形色色的袜业企业;集聚了,便是一个举世无双的袜业超级集团,这就是一个地域品牌。据中国文明网浙江站2021年的数据,“国际袜都”这个区域品牌价值达1100亿元。

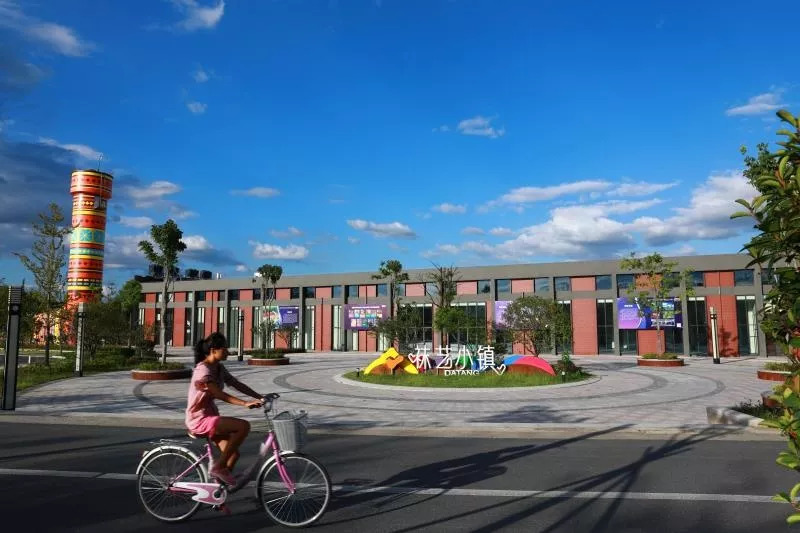
图片来源:诸暨发布
但地域品牌不是企业品牌,消费者认的是“国际袜都”这四个字,不是其中任何一家工厂。
机器自己造,买家自己找
从挎篮叫卖,到为每一只脚定制的篮球袜,诸暨大唐袜业没有停止求新求变。
“变”的主线是清晰的。从买别人的机器到自己造机器,从买别人的纱线到自己造材料,从把货交给路过的商贩到自己找买家,这条主线一直是提升自我造血的能力,目标是将利润更多地留在这片土地上。
“袜痴”顾伯生,堪称这条路径上的“活路标”。20世纪80年代,顾伯生家里有一位亲戚在上海国营纺机厂担任技术员,每周会回一次诸暨老家,走街串巷维修袜机。为了学技术,顾伯生成了“司机”,骑着自行车到火车站接这位亲戚,驮着他上门修袜机。那是1988年,顾伯生只有15岁,“骑车骑得把裆都磨破了。”
2000年左右,顾伯生用借来的50万元,从一家即将倒闭的广东国营袜厂拍下150台袜机,从而拿到了第一桶金。顾伯生痴迷于袜机,如今他是大唐袜业研究所所长、海润精工董事长,他的两个仓库里堆着数百台各时期的袜机,百年以上的有50多台,最早几台造于1840年,其中一台捐给了中国国家博物馆。
袜机的账,是诸暨大唐最实在的一本账。一体化袜机最早只有欧美企业能造,一台20万到30万元。2015年底,海润精工研发出国产的全自动“织翻缝检”智能一体袜机;按照2025年4月《经济日报》的报道,其单价已由最初的30万元降到8万元左右,国内市场份额约95%。
据顾伯生讲述:“生产一双袜子,都像是从一楼走到五楼,国外的同类袜机是走楼梯上去的,我们的一体式袜机是乘电梯上去的,中间环节少。”
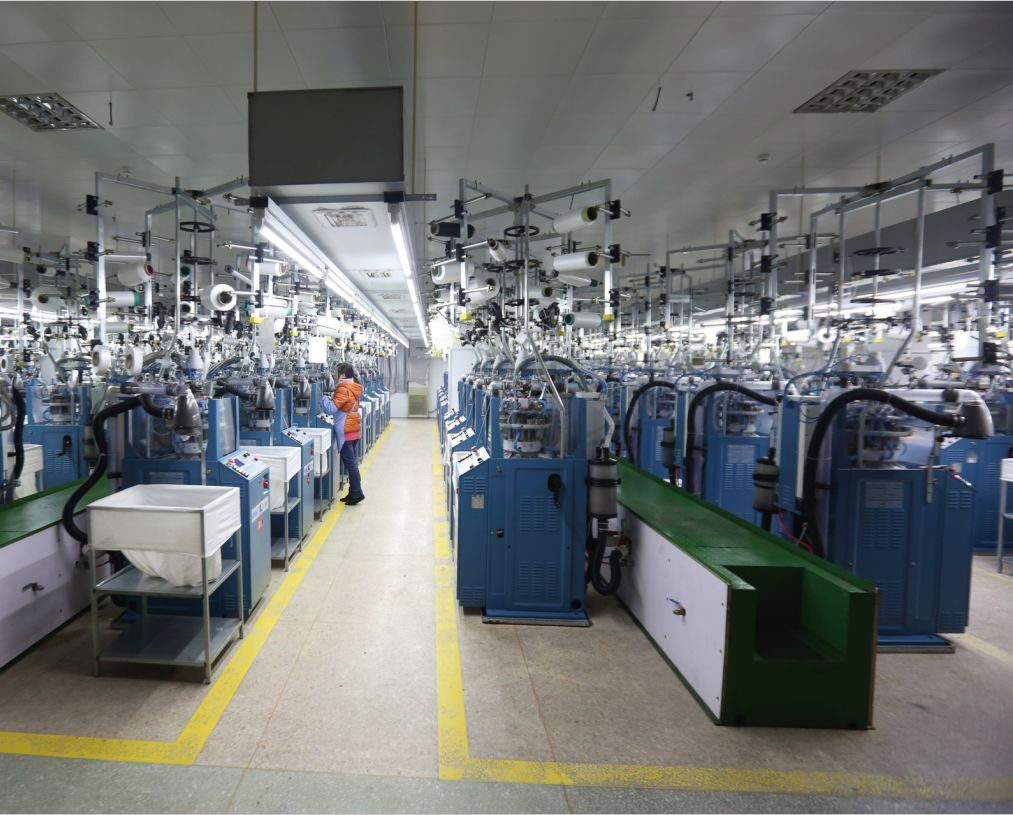
便宜下来的背后是技术。顾伯生桌上摆着一排形状各异的针,他左手挑一根、右手挑三根说:“将纱线织成袜子,一台全自动智能袜机要实现多个功能,海润袜机用一根针搞定,但罗纳地要三根。”中国针织工业协会副会长瞿静的评价是:“凭借一根针,实现全部功能,这是袜机革命的一次飞跃。”
图片来源:诸暨发布
2019年6月,大唐镇、草塔镇建制撤销,合并设立大唐街道。
据诸暨市政协第60号提案答复,诸暨全市已建成296个袜业数字车间;而据浙江在线2025年9月报道,仅大唐街道一地,截至2025年8月底就已拥有织缝翻检智能一体袜机等智能装备2万余台套。据新华网浙江2025年9月报道,2025年6月发布的AI袜业设计大模型“爱花型”,可将设计效率提升80%、设计成本降低60%至70%。
一个车间里发生的事比官方数字更有体感。据诸暨市经信局2021年7月的那份人大提案答复,浙江秀欣科技有限公司研发的MES制造系统改造8条生产线后,“员工减少67%、单机产量稳定提高14%、单台袜机效益增加1250元”。
另一个关键是原材料。1984年,金银焕揣着1000元钱偷偷到海宁买涤纶丝,运回大唐一转手净赚3000元。按照《经济参考报》的说法,“大唐又多了一支买卖原料的农民大军”。1998年,他办起诸暨第一家包覆纱厂。他的儿子、浙江永新集团总经理金光琦说:“生产锦纶的基地不久就从原先的海宁转移到了大唐。”
2013年,刘训林投入5000万元买断东华大学的珍珠纤维产品发明专利;2015年,他创办“珍珠生活”。据《绍兴日报》2025年9月报道,这家公司把山下湖的淡水无核珍珠磨成极细粉末与纤维结合,多次水洗也不脱落,每年消耗20吨淡水珍珠。
山下湖的产量和大唐的袜子,被这个数字焊在了一起。诸暨是“珍珠之乡”,全市淡水珍

陶琳:特斯拉上海超级工厂零部件本土化率达 98%
IT之家 11 月 8 日消息,第九届进博会于 11 月 5 日至 10 日在上海举办。特斯拉以“富足非凡的世界,今日可见”为主题,携特斯拉 Cybercab 无人驾驶电动车、人形机器人、新近上市的 Model Y 高性能版及全球销冠 Model Y 等展品亮相。
据澎湃新闻报道,特斯拉公司副总裁陶琳在接受采访时表示,“中国市场不仅是产品销售市场,也可以成为产品创新的起点。”她以 Model Y L 为例介绍,围绕中国用户对扶手、腿托等舒适体验的需求,特斯拉与中国供应商共同开发了相关设计。这款首先在中国市场推出的车型,随后陆续进入日本、韩国、澳大利亚等亚太市场,今年 7 月又在美国市场推出。
陶琳还透露,“上海超级工厂是特斯拉在中国制造体系中的重要支点。目前,工厂总建筑面积约 73 万平方米,超过 93.3% 的建筑面积用于车间,零部件本土化率达到 98%。”
IT之家注意到,陶琳还称,特斯拉与中国供应商的合作,也早已不只是简单的零部件采购,而是深入到产品开发、工艺改进和生产管理协作。目前,特斯拉在中国签约的本土一级供应商超过 400 家,其中 60 余家进入特斯拉全球供应链体系。

台积电否认应英伟达要求研发 3D DRAM:公司始终专注于集成电路代工这个核心业务
IT之家 11 月 8 日消息,据 The Information 近日报道,随着人工智能硬件需求激增,全球 DRAM 内存供应持续紧张、价格不断上涨,台积电正在应英伟达要求,研究开发 3D DRAM 内存的可能性。如果这一计划最终落地,台积电将有望开辟一项新业务,但也需要面对内存市场周期性波动带来的风险,同时进一步扩大其在 AI 供应链中的影响力。
不过,台积电对此予以否认,并强调公司将继续专注于逻辑芯片代工业务。台积电一名发言人向 Tom's Hardware 表示:“请注意,台积电始终专注于核心业务,即专业集成电路代工。我们的使命是多年来持续成为全球逻辑集成电路产业值得信赖的技术与产能供应商。”
尽管台积电否认了相关报道,但 The Information 援引两名了解该计划的人士称,在最大客户英伟达提出要求后,台积电已经开始为 3D DRAM 制造业务制定相关计划。
据称,这项工作由台积电副总裁徐国晋负责监督。他负责公司的先进封装业务,此前曾担任美光科技台湾地区业务负责人。
这一计划出台之际,全球正面临普遍的内存供应短缺。内存已经逐渐从一种普通商品转变为战略性资源,甚至可能决定一家企业能否按时向客户交付产品。
尽管台积电与 DRAM 制造商保持密切合作,并为客户将内存封装进系统级封装(SiP)产品中,但该公司本身并不具备 DRAM 制造所需的专业技术和生产能力,更不用说 3D DRAM 了。
与此同时,即使对于主要内存制造商而言,3D DRAM 技术距离真正量产也还有数年时间。因此,即便台积电决定推进 3D DRAM 业务,这一战略至少在未来五年内也无法缓解当前的内存短缺问题。
3D DRAM 技术仍处于早期阶段
据IT之家了解,传统 DRAM 将存储单元排列在同一个平面上,而 3D DRAM 则通过垂直堆叠多层存储单元,提高单片晶圆能够容纳的存储容量。
目前,全球三大 DRAM 制造商美光、三星和 SK 海力士都在推进各自的 3D DRAM 项目。不过,美光的 DRAM 技术路线图显示,在真正实现 3D DRAM 之前,该公司至少还要推出四代平面 DRAM 制程技术。
台积电虽然拥有业内领先的逻辑芯片制造工艺,但 DRAM 生产需要完全不同的制造流程。如果决定进军内存制造领域,台积电就必须自行开发这些技术。
而生产 3D DRAM 的难度更高,需要采用完全不同的制造技术来构建多层存储单元,同时控制缺陷并维持可接受的良率。
如果没有具备竞争力的平面 DRAM 制程技术,几乎不可能直接开发出成熟的 3D DRAM 制造工艺,而台积电目前并不具备这样的技术基础。
收购内存厂商也是一种选择
如果台积电决定进入 DRAM 市场,一种可行方案是收购一家拥有自有晶圆厂的小型专业内存制造商。
通过这种方式,台积电可以获得进入先进 DRAM 制造领域的现实途径,而不必从零开始开发底层内存技术和知识产权(IP)。
不过,小型内存制造商通常不具备最先进的主流 DRAM 制程技术。因此,即使完成收购,台积电仍然需要投入数十亿美元,并花费数年时间开展研发,才能建立具备竞争力的先进 DRAM 制程。
此外,进入 DRAM 制造领域也会让台积电面临巨大的市场风险。
内存短缺往往会刺激厂商扩大产能,但新增产能最终可能导致市场供过于求,进而压低产品价格和企业利润。这种难以预测的周期性波动,势必会让台积电在进军 DRAM 市场之前更加谨慎。
与此同时,台积电进入 DRAM 业务还可能影响其与大型内存制造商之间的合作关系,尤其是 SK 海力士。
2024 年,SK 海力士与台积电达成合作,将由台积电为下一代高带宽内存(HBM)产品制造逻辑基底芯片。如果台积电未来成为 DRAM 供应商,双方之间的合作关系可能变得更加复杂。
进军内存市场或引发反垄断审查
台积电如果进入 DRAM 制造领域,还可能引发反垄断方面的关注。
目前,台积电已经在先进逻辑芯片制造领域占据主导地位,并在先进封装领域处于领先位置。如果再扩大内存生产规模,形成从逻辑芯片制造、先进封装到内存生产的垂直整合体系,监管机构可能会对此展开审查。
其中一个重点是,这种垂直整合是否会让台积电倾向于推广自家内存产品,或者对缺乏类似垂直整合能力的竞争对手形成不公平竞争优势。
当然,从另一个角度来看,台积电自主研发 DRAM 也可能增强市场竞争,为目前由三家厂商主导的内存市场引入新的供应商。
不造 DRAM,台积电也能分享内存市场增长红利
事实上,台积电并不一定需要亲自生产 DRAM,才能从先进内存需求增长中获益。
该公司可以通过其他方式,在 DRAM 产业创造的价值中占据更大份额。例如,为 HBM 制造复杂的逻辑基底芯片;利用 SoIC 混合键合技术,将内存与处理器进行集成;以及与创意电子(GUC)和成熟的 DRAM 制造商合作,开发定制化内存解决方案。
通过这条路线,台积电可以进一步扩大自己在先进内存市场中的影响力,同时避免从零开始研发具备竞争力的 DRAM 制程技术所需的巨额投入,也无需耗资数百亿美元建设更多晶圆厂。

科学家研发石墨烯能量采集器:可从环境电磁辐射中“隔空取电”,为传感器供电
IT之家 11 月 8 日消息,雷神托尔(Thor)是北欧神话中的雷电之神,以能够凭空召唤闪电而闻名。事实证明,要实现类似效果未必需要一把魔法锤子。科学家近日研发出一种新型装置,能够收集环境中的电磁辐射,并将其转化为电能。
IT之家注意到,来自阿肯色大学和密歇根大学的研究人员开发出一种基于石墨烯的能量采集装置,能够利用附近电线产生的环境辐射发电。
研究人员利用这项技术搭建了一套无需电池的温度传感系统,其中包括能量采集器、电能转换电路、储能电容器以及超低功耗温度传感器。整套系统无需有线供电,通过电磁感应获取电能,为传感器提供运行所需的电力。
那么,电线周围的环境辐射究竟是如何为独立设备供电的?
电流流过导线时,会在导线周围产生磁场。对于交流电(AC)而言,随着电流不断变化,磁场的方向和强度也会持续改变。研究人员开发这套系统的美国采用 60Hz 交流电,也就是说,电流每秒完成 60 次周期变化。这些不断变化的磁场中蕴含着能量。
研究人员找到了一种捕获部分磁场能量并将其转化为电能的方法,产生的电力足以驱动一枚微型温度传感器。
具体而言,他们利用石墨烯制造了一个电感器,并加入钢制磁芯,以增强其捕获磁场的能力。当电感器靠近电源线时,变化的磁场会穿过电感器,并在其两端感应出微弱的交流电压。这一过程遵循的正是电磁感应原理,也是传统变压器和发电机工作的基本原理。
不过,这种微弱的电信号还无法直接用于驱动电子元件。
首先,电感器产生的是交流电,而温度传感器需要使用直流电(DC)。其次,产生的电压也过低,无法稳定驱动任何设备。因此,研究人员还需要借助装置的另一部分:电能转换电路和储能系统。
研究人员设计了一套基于考克饶夫-沃尔顿(Cockcroft-Walton)倍压电路的转换系统,能够将交流信号整流为直流电,并逐步提高电压,使其达到传感器电子元件所需的水平。
在储能方面,研究人员没有采用传统的可充电电池,而是使用了三个电容器来储存采集到的电能。这些电容器能够逐步积累电荷。研究人员表示,能量采集器补充电能的速度超过了温度传感器消耗电能的速度。
即便经过上述处理,系统产生的电能仍然太少,无法驱动普通电子设备。为了解决这一问题,研究人员采取了量体裁衣的思路,专门设计了一套超低功耗温度传感系统,将功耗控制在纳瓦级别,也就是仅消耗十亿分之一瓦的电力。
作为对比,这套系统的功耗理论上约为单只 AirPods 耳机的 3000 万分之一。
尽管石墨烯电感器采集能量的速度相对缓慢,但研究人员表示,其补充电容器电能的速度仍然快于传感器消耗电能的速度。因此,只要周围存在足够的电磁能量,系统就能持续运行。
此外,电容器还能储存多余电能。即使附近电源线暂时断电,传感器也可以依靠此前储存的电荷继续工作。研究人员表示,储存的电能至少可以让系统运行 24 小时,甚至可能达到一周。
石墨烯能量采集器的发明者、保罗 · 蒂巴多(Paul Thibado)教授表示:“电感器向这些电容器补充电荷的速度比较慢,但仍然快于传感器消耗电容器电荷的速度。因此,即使电源断电,系统依然可以从电容器中获取电荷。按照我们的设计方式,它轻松就能运行 24 小时,甚至可能持续一周。”
总的来说,研究人员开发出了一套温度传感系统,能够通过专用石墨烯能量采集器,从环境辐射中获取极其微量的电能。只要附近电线仍在通电,这套独立运行的系统就可以持续执行温度监测任务。
这项技术一个颇具潜力的应用场景,是拥有大量设备的大型工业设施。例如,工厂可能需要部署数千个温度传感器,持续监测机械设备、管道以及周围环境。传统方案要么需要铺设电源线,增加系统部署和维护的复杂程度,要么依赖电池供电,而电池最终需要更换。
采用研究人员开发的装置后,大量传感器有望摆脱有线供电,也无需定期更换或充电电池。
不过,这项技术目前仍存在一些限制,需要明确说明。
首先,研究人员展示的能量采集装置需要靠近具有足够强度的变化磁场,也就是附近必须有合适的通电线路。它并不能在任意环境中凭空发电。
其次,研究人员尚未证明系统能够在完全放电的状态下自行启动。在实验中,电容器最初已经完成充电,处理器也已预先编程。
最后,这套系统的输出功率只有纳瓦级别,几乎只能驱动专门设计的温度传感器。因此,暂时还不必期待手机很快就能实现所谓的“空气充电”。
尽管目前研究团队将温度传感器作为概念验证,但他们认为,这套系统未来可以用于多种低功耗传感设备,应用领域包括产品追踪、大气环境监测、物流车队管理、土壤监测、可穿戴健身设备以及医疗监测等。
此外,研究人员还在探索从其他来源获取电能的可能性,包括声能、非线性辐射、太阳能、热能、动能以及环境辐射等。团队的最终目标是开发能够从环境中的多种能源获取电力、无需外部供电的自主传感系统。
相关研究论文已发表于《真空科学与技术杂志》(Journal of Vacuum Science and Technology)。
参考资料:
英伟达“催单”,台积电也要造存储芯片了!

创始人扶90后表弟“上位”,百亿辣条帝国面临双重挑战
(本文作者为 雷达财经,钛媒体经授权发布)
文 | 雷达财经,作者 | 周慧,编辑 | 孟帅
11月3日,港股上市公司卫龙美味发布公告称,公司创始人之一刘福平已辞任首席执行官职务,转任联席副董事长。
同时,卫龙董事会任命35岁的余风为新任首席执行官兼联席副董事长;曾任职于雀巢、徐福记的陈阳则接过首席财务官一职。
值得一提的是,余风还有另一个身份,即卫龙董事长刘卫平、原首席执行官刘福平及刘忠思三人的表弟。余风的“上位”,标志着港股“辣条第一股”迎来了一位90后新帅。
公司管理层变动之际,卫龙的业绩表现仍旧稳健。今年上半年,卫龙实现营收37.15亿元,同比增长6.66%;录得归母净利润7.67亿元,较上年同期增长4.58%。
其中,作为卫龙发家“功臣”的调味面制品(俗称辣条),期内营收同比下滑9.8%至11.81亿元;而以魔芋爽及海带为主的蔬菜制品,同期贡献收入24.41亿元,同比增长15.8%,营收占比升至65.7%。
不过,魔芋爽产品在成为卫龙业绩增长主引擎的同时,也面临着赛道愈发激烈的竞争,以及背后的供应链品控挑战。
截至11月5日收盘,卫龙股价报7.1港元/股,总市值约172.6亿港元。
创始人辞任CEO,90后表弟“上位”
11月3日,“辣条大王”卫龙宣布两项关键人事变动。相关公告显示,因集团长期可持续发展需要,卫龙创始人之一刘福平已辞任公司首席执行官职务。
辞任后,刘福平将由卫龙副董事长转任联席副董事长,其在公司担任的其他职务则维持不变。
卫龙表示,刘福平将继续参与集团重大决策,并在战略规划、业务发展及企业管治等关键领域发挥重要领导作用,为集团的持续发展及长远战略目标的实现提供持续支持。
与此同时,卫龙董事会任命35岁的余风为公司首席执行官兼联席副董事长。
根据服务合约,余风可收取每年333.01万元的基础年薪,以及由薪酬委员会及董事会就其个人及公司表现而厘定的酌情花红及其他福利。
作为在休闲食品行业拥有超15年经验的90后高管面孔,余风的个人职业生涯几乎与卫龙深深绑定。
公开资料显示,2011年6月,余风毕业于湖南科技职业学院动漫设计专业。同年10月,其便加入了卫龙,从基层一路做起,历任助理设计师、研发工程师、研发经理、电商中心经理、媒体中心负责人。
2023年8月,余风被卫龙董事会任命为市场中心副总裁;同年11月起,其兼任人力资源中心负责人。此后,余风进一步高升,出任卫龙高级副总裁、首席财务官。
从上述履历来看,余风算得上是一名从集团内部成长起来的复合型管理人才。而他还有一个特殊的身份,即卫龙董事长刘卫平、原首席执行官刘福平及刘忠思三人的表弟。
余风接棒首席执行官后,其腾出的首席财务官一职将由陈阳接任。上述人事变动均自2026年11月3日起生效。
与余风不同,陈阳则是卫龙从外部“挖来”的国际化人才。公告显示,在加入卫龙前,陈阳曾在雀巢、徐福记担任过多个职务,工作经验涵盖财务计划与分析、预算管理、成本及供应链财务管理、资金及税务管理,以及内部审计与内部控制。
卫龙表示,上述调整是公司基于业务发展需要及长远战略规划作出的重要安排,有助于进一步优化管理团队配置,提升管理决策及执行效率,强化集团整体经营管理能力。
同时,此次调整亦有助于优化企业管治架构、提升管理效能、强化领导力梯队建设,为集团的持续、稳健及长远发展提供有力支持。
白手起家的“辣条第一股”,上半年营收净利双增
公开资料显示,卫龙成立于1999年。彼时,刘卫平只身一人从家乡湖南一路北上,辗转来到了人生地不熟的河南漯河。
经过前期的市场考察,刘卫平发现辣味在漯河很受欢迎,便让弟弟从家乡带人到漯河一同创业,手工生产辣味产品。
虽然市场反响不错,但由于成本控制不严,此次创业反而成了亏本生意。不仅亲戚朋友质疑刘卫平的创业梦想,父母也劝他回去安心上班,但刘卫平顶住了压力,坚信休闲食品行业有着广阔的消费前景。
一次偶然的机会,刘卫平从牛筋面中得到灵感,将其与湖南老家特有的辣味酱料结合,并经过多次调整改进,最终成功研发出了卫龙的第一根辣条。
凭借香辣中带有鲜甜的口味,以及软糯筋道、弹牙耐嚼的口感,这种面食产品很快获得了消费者的喜爱与市场的认可。
2004年,刘卫平成功注册“卫龙”商标。同年,卫龙前身平平食品进驻漯河工业园。2006年至2010年,卫龙一期园区平平工厂建成投产,并设立漯河研发中心,还推出了经典王牌产品——大小面筋。
此后,卫龙又陆续推出亲嘴烧、魔芋爽、风味海带等新品,旗下产品矩阵不断壮大。2021年,卫龙全年累计卖出一百亿包产品。
2022年12月,卫龙在港交所主板挂牌上市,成为港股“辣条第一股”。不过,上市当年,受疫情复发及原材料价格上涨等因素影响,卫龙的业绩表现有所下滑。
同花顺iFinD数据显示,2022年,卫龙实现营收46.32亿元,同比下降3.5%;录得归母净利润1.51亿元,同比骤降81.7%。
不过,自2023年起,卫龙的经营状况开始回暖,公司营收从当年的48.72亿元一路增长至2025年的72.24亿元,归母净利润则从8.8亿元增长至14.25亿元。
步入2026年,卫龙的业绩延续了此前营收、净利双增的态势。半年报显示,今年上半年,公司实现营收37.15亿元,同比增长6.66%;录得归母净利润7.67亿元,较上年同期增长4.58%。
对于公司营收的增长,卫龙在财报中表示,主要系集团持续加强产品创新和品牌建设,同时积极根据渠道新业态的快速发展以及消费场景的创新而持续优化渠道策略。
具体来看,卫龙紧跟行业渠道变革趋势,在报告期内加快新兴渠道的布局与落地。一方面,其持续巩固线上及线下传统渠道基本盘并深化精细化运营;另一方面则大力拓展各类新兴渠道,挖掘新消费场景潜力。
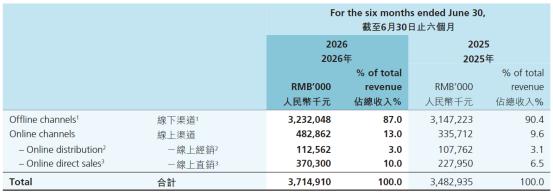
分渠道来看,今年上半年,卫龙来自线下渠道的收入为32.32亿元,同比仅增长2.7%,营收占比从上年同期的90.4%降至87%。
同期,线上渠道为卫龙贡献营收4.83亿元,同比增长43.8%,营收占比从9.6%升至13%。其中,来自线上直销的收入为3.7亿元,同比激增62.4%;线上经销收入约1.13亿元,同比增长4.5%。
此外,得益于持续推进的供应链降本提效,卫龙的盈利能力有所提高。报告期内,公司的毛利由去年上半年的16.42亿元增长8.1%至17.76亿元;毛利率亦同比增长0.6个百分点至47.8%。
魔芋产品成新“心头好”,面临品控、竞争双重挑战
有趣的是,靠辣条起家的卫龙,如今的营收大头却并非来自于这一品类。
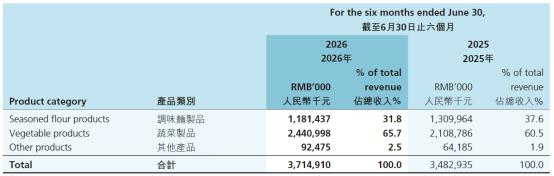
财报显示,今年上半年,以魔芋爽及海带为主的蔬菜制品,为卫龙贡献收入24.41亿元,同比增长15.8%;营收占比从上年同期的60.5%增长至65.7%。
而调味面制品(俗称辣条)的营收同比下滑9.8%至11.81亿元,且其营收占比也较上年同期减少5.8个百分点至31.8%。
对此,卫龙表示,调味面制品收入的下滑,主要系集团主动调整资源配置及线下传统渠道流量下滑带来的影响。
而调味面制品收入占比的减少,则反映了集团围绕市场变化和消费者需求战略性投资市场潜力更大的品类。
《我国魔芋食品产业的发展与研究》报告显示,2024年,中国魔芋产业总产值达320亿元。其中,零食赛道扩张最快,多个行业口径预计2025年魔芋零食市场规模已突破300亿元。
也正是自2024年起,蔬菜制品取代调味面制品,成为卫龙新的业绩增长引擎。同花顺iFinD数据显示,蔬菜制品当年为公司贡献营收33.71亿元,同比增长近6成。
此后,魔芋爽逐渐成为了卫龙的“心头好”,公司持续加码对该品类的投入。
2025年,卫龙在麻辣、香辣、酸辣等口味的基础上,又进一步推出了麻酱味、高纤牛肝菌味及傣味舂鸡脚味等多款新品,进一步丰富了魔芋爽的产品矩阵。
同年,卫龙第七代魔芋爽智能产线正式投入使用。据21世纪经济报道,该生产线通过引入机器视觉、工业机器人、物联网等先进技术,实现了从投料到包装的全流程高度自动化与数字化管理,极大强化了产品品质的一致性与稳定性。
卫龙供应链负责人还透露,相较于前一代产线,新产线在占地面积缩减一半的情况下,产能却实现翻倍,生产效率也提升了80%。
前述半年报显示,截至2026年6月30日,卫龙蔬菜制品设计产能达13.36万吨,同比增长41.1%;实际产量9.53万吨,同比增长29.8%。
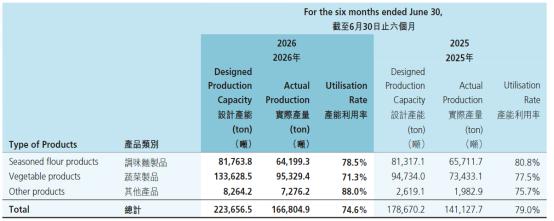
不过,赛道广阔的市场前景,也吸引众多企业争相入局。据北京商报,洽洽食品位于云南曲靖的首座魔芋智能工厂于今年7月正式投产,预计年产值可达5亿元;三只松鼠、良品铺子、来伊份等超过30家品牌,也纷纷推出魔芋产品。
尽管卫龙在该赛道仍处于领先地位,但在激烈的市场竞争下,品类压力逐渐显现。
马上赢数据显示,2026年第三季度,魔芋零食销售额同比下滑14.84%,而此前魔芋零食一直是过去几个季度休闲零食类目中的增长黑马。
此外,由于国内魔芋原料供给萎缩,卫龙等魔芋食品企业将目光转向海外,但这也带来了供应链品控挑战。
9月,海关总署进出口食品安全局披露的2026年7月未准入境的食品化妆品信息显示,河南卫龙食品企业电商发展有限公司从印度尼西亚进口的162吨魔芋粉,因二氧化硫超出GB2760-2024限量标准被青岛海关拦截,未准入境。相关话题随即登上社交媒体热搜。
天眼查信息显示,涉事企业由漯河市卫龙商贸有限公司全资控股,后者系卫龙技术集团成员,主要从事食品销售及进出口业务。
对此,卫龙方面回应称,该批原料已按法规退回,没有用于任何卫龙产品,与卫龙在售产品无关。
然而,这次事件并非孤例。在更早之前的2020年8月,青岛卫龙食品有限公司从印度尼西亚进口的101.54吨干魔芋片,也曾因“未获检验检疫准入”被拒入境。
2024年11月,河南卫龙食品企业电商发展有限公司从印度尼西亚进口的两批次魔芋干片(分别为97.8吨和54吨),又因“二氧化硫不符合食品安全国家标准规定”在广州口岸被拦截。
在赛道竞争与供应链品控管理的双重挑战下,卫龙后续又将迎来怎样的发展?雷达财经将持续关注。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
美国重金买矿、全球签协议,谁为这场关键矿产争夺战买单?
(本文作者为 万联万象,钛媒体经授权发布)
文 | 万联万象
美国正在为重建关键矿产供应链投入巨额资金。
过去一年多,美国一边与澳大利亚、日本等国签署关键矿产合作协议,一边通过政府入股、贷款和价格保障,扶持稀土、锂、铜等项目,试图降低对少数海外供应来源的依赖。
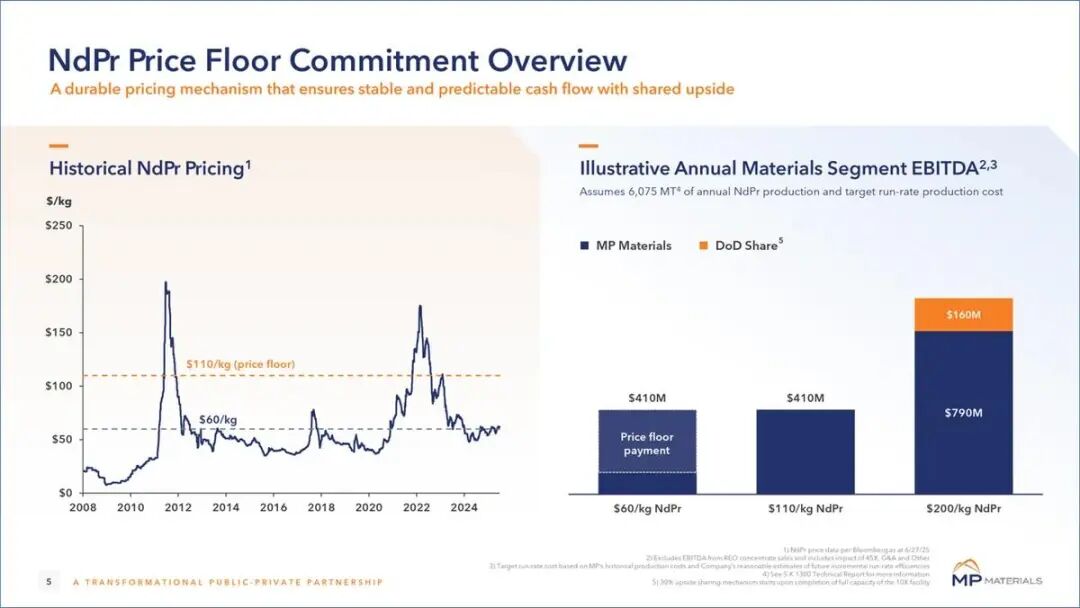
2025年7月,美国国防部以4亿美元认购MP Materials的可转换优先股并取得认股权证,还约定未来十年,为其部分镨钕产品提供每公斤110美元的价格保障。
可一年多过去,这家企业最新季度仍亏损2071万美元。
11月5日公布的2026年第三季度财报显示,MP Materials镨钕产量同比增长41%,营收增长176%,但按美国通用会计准则仍未扭亏。公司另确认810.9万美元价格保障协议收入,意味着政府分担部分产品价格风险的安排,已开始体现在企业财报中。
与此同时,11月3日美国中期选举后,民主党赢得新一届国会参众两院多数,政府直接入股矿企的安排可能面临更严格审查。
一边是政府不断加大支持,一边是企业尚未解决的建设和盈利难题。如果新供应链比现有体系更贵,多出来的成本谁来承担?
美国有稀土矿山,却缺少完整的加工产业链
美国为什么宁愿花钱保价,也要扶持本土矿企?答案不只是矿产资源不足。
以稀土为例,美国拥有Mountain Pass矿山,但矿石开采出来,还要经过分离、提纯、金属加工和合金制造,才能成为汽车电机和工业机器人使用的高性能磁体。
美国国会研究处2026年报告显示,中国约占全球稀土开采量的60%、分离加工量的90%,以及稀土磁体制造量的94%。这意味着,美国即使增加矿山产量,也无法立即形成完整的加工制造体系。
过去,企业可以直接从国际市场采购材料,只要质量合格、价格便宜,就没必要自行建设成本更高的生产线。但政府考虑的是供应安全:一旦发生出口限制、贸易摩擦或运输中断,国防、航空航天和高端制造企业可能面临关键材料短缺。
对企业来说,买得便宜很重要;对政府来说,关键时候买得到同样重要。
问题在于,新建矿山和加工厂需要大量资金,还要承担技术、审批、生产调试和价格波动风险。即使顺利投产,也要与已形成规模优势的国际供应商竞争。
国家需要这些产能,但私人资本未必认为项目足够赚钱。美国政府因此开始通过股权投资、贷款、价格保障和长期采购降低融资难度,同时联合盟友建设新的供应链。
国际协议搭建合作网络,政府资金推动项目落地
2025年10月,美国与澳大利亚签署关键矿产合作框架,涉及资源开发、加工、融资和价格支持。2026年3月,美澳公布一批涉及稀土、镓、镍、石墨等品种的项目,美国能源部披露的支持规模分别为美方22亿美元、澳方14亿美元。
不过,这36亿美元包含不同形式的项目支持,并不意味着资金已经全部拨付。
日本则在先进材料和高端制造领域具有优势。2025年10月,美日建立关键矿产合作框架,2026年3月进一步提出研究针对部分关键矿产进口的价格下限等贸易措施。
美国希望将盟友的矿产资源、加工技术,与自身资本和终端市场连接起来。
但政府间签署合作协议,不等于具体矿业项目已经拿到钱。美澳框架不产生具有法律强制约束力的义务,相关项目仍需落实融资和商业合同;美日讨论的进口价格下限,也尚未成为正式实施的制度。
相比之下,美国国防部与MP Materials的合作已经落实到企业经营层面。
2025年7月,双方达成的一揽子协议,除了4亿美元可转换优先股投资,还包括1.5亿美元贷款、十年镨钕价格保障,以及新建磁体工厂的长期采购承诺。
价格保障尤其值得关注。当符合约定的镨钕产品参考价格低于每公斤110美元时,美国政府按合同补足差额;价格上涨并满足条件后,政府也可以分享部分收益。
图:MP Materials镨钕价格保障机制及收益情景测算 来源:MP Materials,2025年7月
对企业而言,这相当于为未来部分收入增加一层保障。即使市场价格下跌,矿企仍可获得合同支持,银行和投资者也更容易评估项目回报。
不过,政府能够帮助矿企筹钱、稳定收入预期,却无法保证项目按期投产,更无法直接创造成本竞争力。
四家企业获得政府支持,却面临不同的经营考验
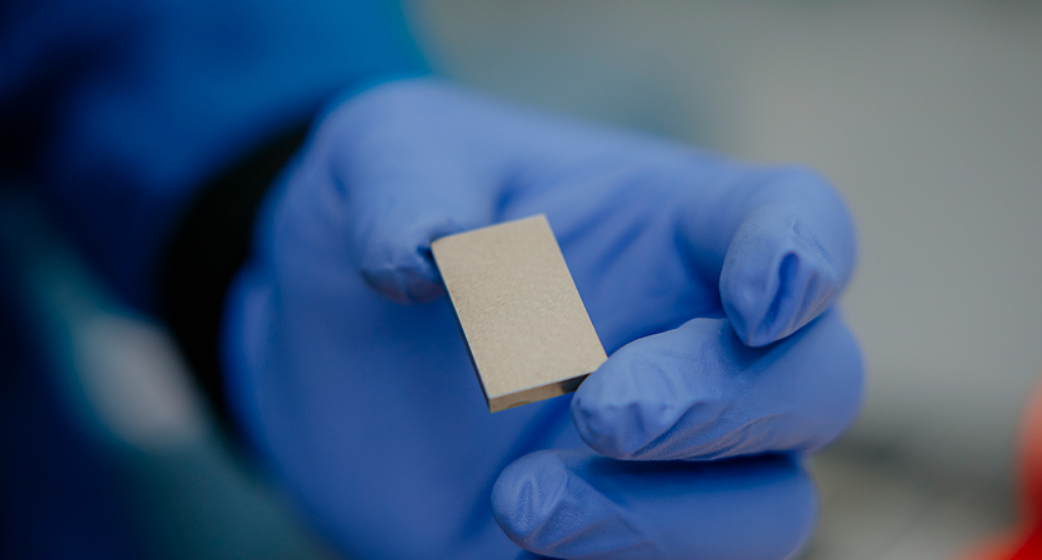
图:工作人员检查美国MP Materials得州Independence工厂生产的稀土磁体 来源:MP Materials
MP Materials是美国主要稀土生产商,运营加利福尼亚州Mountain Pass矿山,业务正从稀土开采、分离加工向下游磁体制造延伸。
2026年第三季度,公司镨钕产量达到1018吨,同比增长41%;销量1020吨,同比增长94%。营业收入1.477亿美元,同比增长176%,另确认810.9万美元价格保障协议收入。
营收增长受到镨钕销量增加、市场价格上涨及特殊稀土产品销售推动,价格保障收入也对公司4114万美元的调整后EBITDA形成支持。不过,按美国通用会计准则计算,公司仍净亏损2071万美元。
公司已完成通用汽车的磁体产品认证,预计第四季度开始相关商业交付。对MP Materials来说,接下来的考验是把生产增长和客户订单转化为持续盈利。
Lithium Americas则是一家总部位于加拿大的锂资源开发企业,核心项目是美国内华达州Thacker Pass锂矿。该项目由公司与通用汽车共同投资开发,计划为北美电池产业提供碳酸锂。
Thacker Pass一期规划年产约4万吨电池级碳酸锂。美国能源部提供约22.3亿美元贷款框架,并取得对应上市公司及项目合资企业潜在权益的认股权证。
但建设成本仍是难题。项目一期原有资本开支估算约29.3亿美元。公司2026年8月披露,预计关税成本敞口约8000万至1亿美元,大部分预计在当年发生,物流、设备采购和劳动力成本也带来压力。
公司仍以2027年底完成主要设施机械建设为目标,随后还需调试和产能爬坡。政府贷款缓解了融资压力,却不能消除建设超支和延期风险。
Trilogy Metals是一家加拿大矿业勘探开发企业,主要通过与澳大利亚矿业公司South32的合资平台,推进阿拉斯加Upper Kobuk铜、锌、钴等矿产资源开发。
2026年9月,美国政府完成约3560万美元投资,成为Trilogy约10%的股东。其中约1780万美元用于认购新证券,另一半用于收购South32持有的存量股份,双方承诺将相关资金投入合资项目。
不过,这些资源尚未形成商业化矿山生产。项目仍要解决许可、Ambler道路建设和后续融资等问题。对Trilogy而言,当下的难题不是产品卖多少钱,而是如何让矿山真正具备开发条件。
USA Rare Earth则是一家美国稀土产业链建设企业,希望将稀土矿山、分离加工、金属制造和磁体生产连接起来,重点项目包括得州Round Top矿床及美国本土磁体制造设施。
2026年6月,美国商务部与公司签署最高约16亿美元融资协议,包括最高2.77亿美元直接资助和13亿美元贷款安排。
但这一金额并非全部到账的现金,后续资金取得仍需满足条件。公司2026年第二季度营收约580万美元,6月底现金约15.3亿美元。美国商务部还获得约1613万股普通股,以及可认购约1760万股普通股的认股权证。
与MP Materials已经形成较大规模的产品销售不同,USA Rare Earth仍需把资金和产业布局转化为稳定产量与商业订单。
四家企业实际上代表了不同的产业阶段:MP Materials正在扩大生产并改善盈利,Lithium Americas处于矿山建设期,Trilogy仍需推进基础设施与许可,USA Rare Earth则在搭建更完整的稀土加工制造体系。

政府资金能够缓解各阶段的融资压力,却不能让这些企业同时跨过建设、生产和盈利门槛。
美国政府愿意出钱,但成本未必止于财政
美国政府向关键矿产项目承诺了数十亿美元支持,但这不等于财政已经承担同等金额的损失。
以MP Materials为例,4亿美元对应政府获得的证券权益,而非无偿补贴,投资未来可能升值,也可能减值。USA Rare Earth的贷款原则上需要偿还,政府主要承担融资和信用风险;镨钕价格保障则可能随着市场价格下跌,产生实际支付义务。
政府可以用资金降低企业风险,却无法消除矿山建设和生产成本。Lithium Americas获得贷款支持后,仍面临关税及工程成本压力;Trilogy取得政府投资,也还需要完成道路建设和相关审批。
而当这些项目真正进入市场,新的问题随之出现:如果美国本土生产的稀土材料和磁体比现有国际供应商更贵,谁来承担价差?
政府可以通过价格保障和采购支持分担部分成本;下游制造企业也可能支付更高采购价格,再选择压缩利润或部分转嫁给消费者。但这并不意味着美国企业已经被普遍要求购买高价本土产品。随着产能扩大,生产成本也可能下降。
因此,政府承担投资与价格保障风险,矿企承担建设和经营风险,下游则可能支付部分供应链多元化的额外成本。最终由谁承担多少,仍取决于项目能否形成成本竞争力。
公共资金承担的风险,也引起美国国会关注。2026年2月,民主党议员质询相关投资的法律依据和遴选标准;8月又要求美国政府问责局审查财政风险及潜在利益冲突。
中期选举后,相关监督可能加强,但已生效合同不会因选举自动失效。美国推动关键矿产供应链多元化的方向未必改变,未来更值得关注的是政府是否调整投资方式,以及矿企能否逐步减少对财政支持的依赖。
美国正试图用国家资本和国际合作重建关键矿产供应链。但协议签署不等于产能落地,融资到位也不等于企业能够持续盈利。
美国真正想买到的,不是矿企股权,而是一条关键时刻能够稳定供应、平时又能持续经营的产业链。
这条产业链能否独立经营,最终要看实际产量、加工成本、客户订单和企业现金流。
信息来源说明:
- 企业财报与公告来源:
MP Materials 2025年7月美国国防部合作公告、2026年第三季度财报;
Lithium Americas 2026年第二季度报告及Thacker Pass项目建设、融资公告;
Trilogy Metals 2026年9月美国政府股权投资公告及项目开发资料;
USA Rare Earth 2026年第二季度财报、美国商务部融资协议及美国证券交易委员会(SEC)披露文件。
- 政策与研究来源:
美国国会研究处(CRS)2026年稀土供应链研究报告;
美国白宫2025年美澳、美日关键矿产合作框架;
美国能源部2026年3月美澳关键矿产项目支持公告;
美国贸易代表办公室(USTR)美日关键矿产合作文件;
美国国会2026年2月、8月有关矿企股权投资及财政风险监督的公开文件。
- 报道与数据来源:
路透社2026年11月关于美国中期选举结果、关键矿产政策及政府投资审查的报道;
美国证券交易委员会(SEC)EDGAR数据库、相关上市公司投资者关系网站及公开财务数据。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
仰望U9X极速突破500km/h,全球最快量产车易主
(本文作者为 花卷不塞车,钛媒体经授权发布)
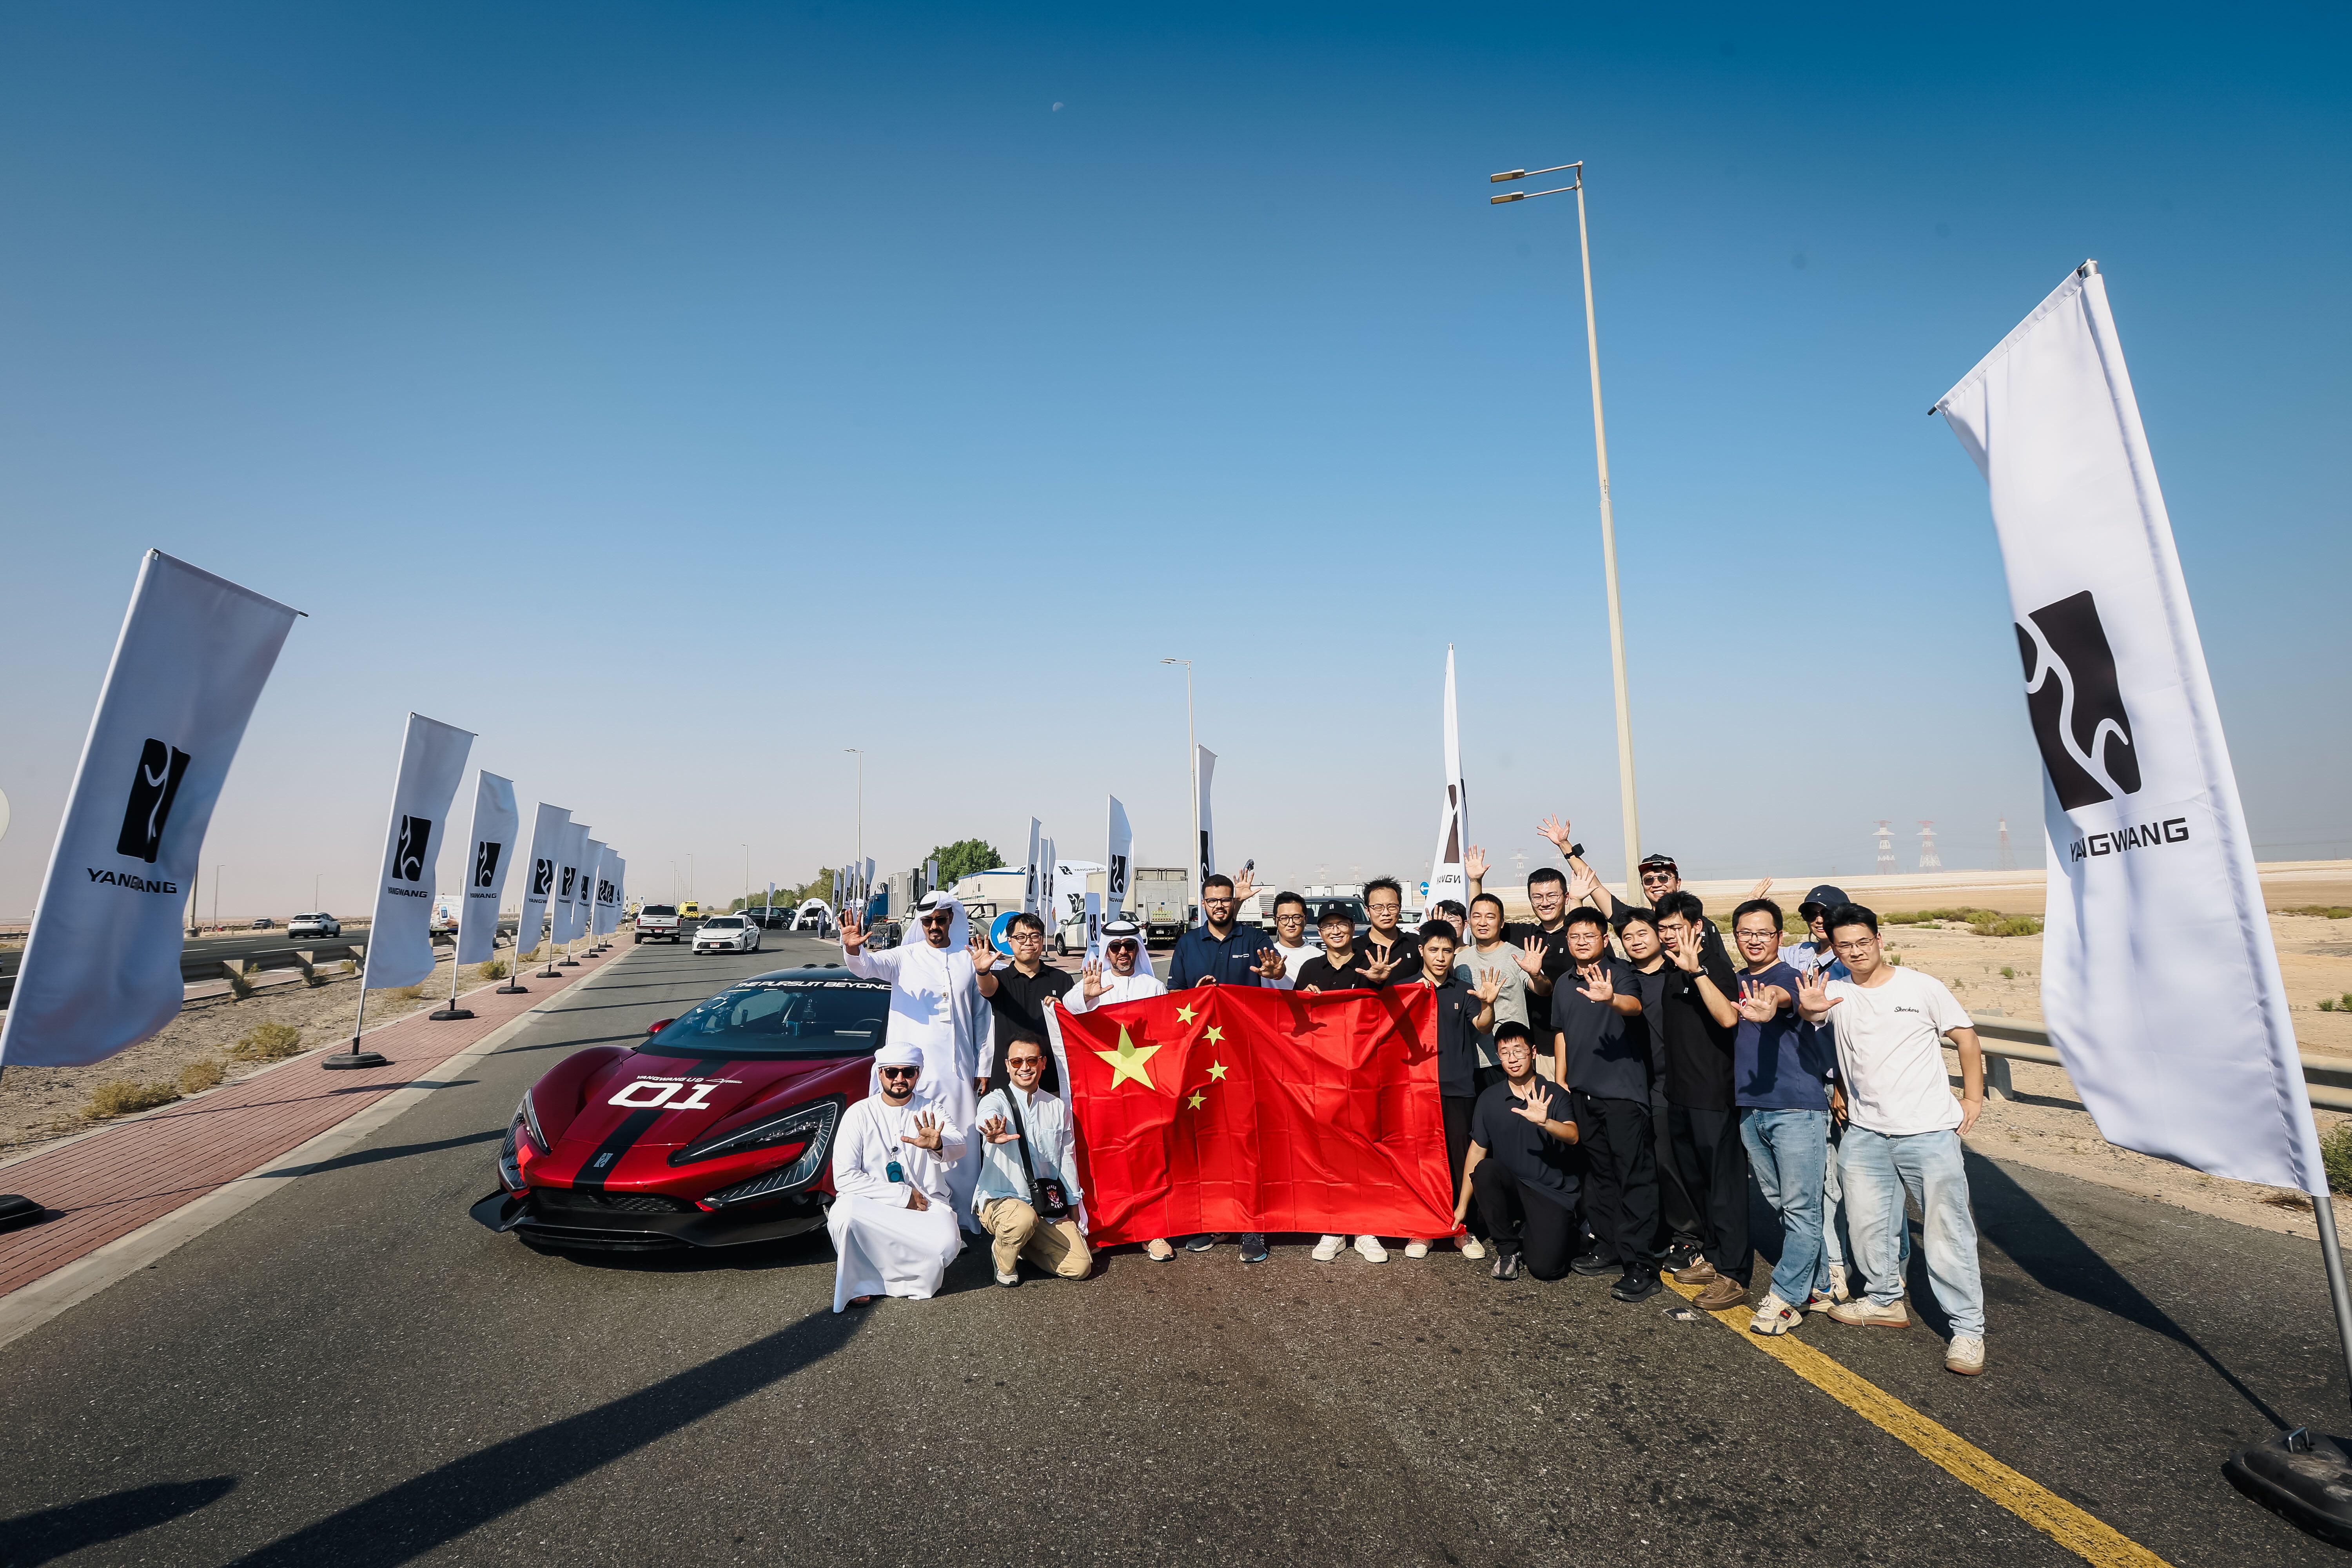
11月6日,仰望汽车宣布,旗下仰望U9 Xtreme(简称U9X)在阿联酋阿布扎比E11高速公路封闭测试路段,跑出了503.17km/h的最高时速。
根据官方公布的信息,这一成绩已获得FIA国际汽联与吉尼斯世界纪录认证。
这是继2025年9月在德国ATP测试场创造496.22km/h的纪录之后,仰望U9X再一次刷新全球量产车极速纪录。对于长期由布加迪等欧洲超跑品牌占据主导地位的高性能汽车市场而言,一辆来自中国的纯电超跑率先突破500km/h,具有相当鲜明的标志性意义。
但比纪录本身更值得讨论的是,中国汽车工业为什么需要这样一辆车,以及这项突破究竟能够带来什么。
500km/h背后的技术竞争
从496.22km/h到503.17km/h,数字上只提高了不到7km/h,但对于已经接近物理极限的超级跑车而言,每一次提升都意味着更大的工程挑战。
速度越高,空气阻力、轮胎离心力、电机转速以及热管理系统承受的压力都会显著增加。汽车在这种状态下能否维持稳定,一方面考验单纯的动力输出能力,另一方面考验的是整车工程体系。
仰望U9X搭载四台最高转速达到30000rpm的电机,整车综合马力超过3000Ps,并采用全域1200V高压平台、30C赛道级刀片电池以及专门开发的高速轮胎。与此同时,易四方四电机独立驱动系统与云辇-X全主动车身控制系统协同工作,为车辆在极端速度下保持动态稳定提供技术支撑。
这些技术组合揭示了一个变化:电动汽车的性能竞争,已经从早期关注零百加速,逐渐延伸到持续功率输出、整车控制、热管理和极端工况可靠性。
过去,欧洲传统超跑品牌依靠长期积累的发动机、变速箱和空气动力学技术,构筑起较高的竞争壁垒。电动化则改变了这一竞争格局,电机控制、电池放电能力以及电子电气系统的重要性不断提升,也让中国车企拥有了参与顶级性能竞争的新机会。
仰望U9X的成绩,至少证明中国车企已经具备在部分极限性能指标上与全球顶级超跑直接竞争的工程能力。
纪录之外,还有更难的考题
不过,一项极速纪录并不意味着中国汽车品牌已经全面建立起高端市场的竞争优势。
仰望U9X全球限量30台,其核心价值更多体现在技术验证和品牌形象建设,而非直接创造大规模销量。对于比亚迪而言,这样一款产品能够展示集团的技术上限,也为仰望品牌争取国际关注度提供了机会。
过去,中国汽车品牌进入全球市场,主要依靠价格、配置、电动化和智能化建立竞争力。但在超豪华汽车市场,消费者购买的不只是性能参数,还有品牌历史、设计语言、驾驶体验、稀缺性以及长期积累的文化认同。
一辆车可以凭借速度打破纪录,却很难仅靠一次纪录完成品牌价值的建立。

同样需要关注的是,极限性能技术与普通消费者的实际需求之间,仍然存在距离。超过3000马力的动力输出和500km/h的极速,对于绝大多数用户而言没有直接使用价值。
真正值得期待的,是这些极限测试积累的电驱控制、热管理、车身结构和材料技术,未来能否以合理成本进入更多量产车型,改善车辆的安全性、可靠性与驾驶体验。
从这个角度看,U9X更像是中国汽车工业的一座技术试验场。它的价值不只在于证明一辆车能跑多快,还在于推动企业不断突破既有工程能力的边界。
中国汽车产业过去几年在新能源汽车规模、供应链和技术迭代方面取得了明显进展,但规模优势与高端品牌影响力之间,仍然存在需要跨越的距离。
503.17km/h已经让仰望进入全球超跑的纪录簿。接下来更重要的考验是,中国汽车品牌能否将这种技术突破,逐步转化为可持续的产品竞争力和全球品牌价值。(本文首发于钛媒体APP,文|花卷)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Edge AI Daily 早报(11月7日)
(本文作者为 Edge AI Daily,钛媒体经授权发布)
硅谷前沿:
1.财务“反常识”:2026年前九个月营收332.4亿美元(同比增1206%),GAAP净亏损1040亿美元,其中943亿美元源自可转债等金融工具公允价值变动,属随估值上升产生的“纸面亏损”;剔除后调整后净收入56亿美元(上年同期为亏损29亿),上半年经营性现金流首次转正至39亿美元,核心经营质量在改善而非失血。
2.IPO定价与市场影响:11月初递交修订S-1,估值区间1.5万亿至2万亿美元,较一周前预期下调约5000亿,反映科技股抛售与资本成本上升下投资者转向现金流折现;拟最多募资1000亿美元(超SpaceX约857亿纪录),代码ANT拟登纳斯达克。其定价将成为AI产业链锚点,牵动亚马逊、Alphabet、微软的股权与可转债重估,并影响OpenAI后续IPO窗口。
3.增长与风险:已签约8954亿美元算力采购与租赁承诺(约为2025年营收195倍),其中698亿美元未来12个月到期;净收入留存率约900%(优质SaaS通常120%至130%),“每美元算力带来收入”由2025年一季度的0.40美元升至2026年二季度的2.08美元。主要风险为承诺到期节奏、近半收入集中于三大云市场、以及智能体高客单价叙事能否兑现。
1.融资重置:OpenAI完成约110亿美元首期交割,投前估值1.25万亿美元,低于最初向投资者开出的1.4万亿美元目标,另据报融资总额由拟定的300亿美元缩减至约200亿美元,部分战略锚定买家在AI板块抛售中撤资或下调认购额度,定价权由一级市场转向二级市场。
2.市场因果:11月5日纳斯达克跌5.52%、标普500跌4.36%,创2025年4月以来最差单日表现,约2.5万亿美元市值蒸发;其背景是中期选举民主党赢下得州、俄亥俄州等数据中心核心州,数据中心监管收紧预期升温,令AI算力与数据中心相关股承压,二级市场重定价随后传导至OpenAI的一级市场估值。
3.估值与现金流:1.25万亿美元估值隐含约25倍市销率(按约500亿美元年化营收口径),公司2030年收入指引据报超2800亿美元;但2030年算力支出目标约6000亿美元,投资者文件显示2026至2030年累计自由现金流缺口约2780亿美元,本轮融资被定位为"过桥融资",据传最早2027年上半年上市以对接更大资金池。
1.谷歌宣布斥资170亿美元在怀俄明州夏延建设其首个数据中心,项目改由全资子公司Jupiter Star Holdings持有,代号由Crusoe时期的“Project Jade”更名为“Project Tembo”,原开发商Crusoe Energy已被挤出局,县政府记录确认其退出谈判。
2.该项目总供电达2.7吉瓦(约590兆瓦来自电网连接、约2.1吉瓦来自本地第三方签约资源),Black Hills协议配套于2027至2029年投资18亿美元建564兆瓦发电容量,预计2028年初投运;行业趋势显示超大规模云厂商正从被动电力消费者转为能源结构设计者,谷歌不持有发电资产却通过零售合同、成本承担与3.99亿美元可退还预付款锁定电力,电力可得性取代资本成为AI扩张首要约束。
3.AI竞赛正从算法转向基础设施竞赛:高盛2026年9月预计美国五大云厂商AI基建支出2027年达约1.2万亿美元,2026年合并资本开支预计超6000亿美元、同比增长36%且约75%投向AI;执行纪律与电力采购能力成为新护城河,第三方开发商生态位收窄;Alphabet股价报286.21美元、涨1.29%,仍远低于334.05美元的50日均价,市场对其资本开支“变重”存疑。
1.【监管与政治】2026年11月3日美国中期选举,全美10州约41项数据中心相关公投中40项通过限制开发;民主党翻蓝得州、俄亥俄、佐治亚等州长席位,新州长均将收紧数据中心监管写入竞选纲领;而得州一州就占美国2030年前规划数据中心产能约四分之一,AI基建扩张首次遭遇系统性政治约束。
2.【资本与并购】2026年11月2日Marvell宣布以全股票交易收购光器件厂商Lumentum,隐含企业价值约1150亿美元,合并后Marvell股东持股约67%,预计2028年上半年完成,底层逻辑是AI集群由铜互联转向光互联;与应用层裁员潮并存:Canva裁员22%(约1200人)、Squarespace裁员19%(约300人),2026年科技行业裁员超20万人,呈“基础设施越建越贵、应用层越裁越狠”格局。
3.【企业应对与叙事转折】面对抵制,OpenAI计划将“数据中心”改名为“AI算力园区”并筹备“社区协议”,谷歌Project Suncatcher探索太空数据中心;文章认为AI增长叙事正从“技术能不能”转向“社会让不让”,监管从邻避运动变为新的议价桌,后续需盯2027年1月各州立法会议、ERCOT(得州电网)审计时间表及国会监督听证会。
1.微软停止从甲骨文租用AI算力并拒绝续约(彭博2026年11月6日报道):症结在于甲骨文公有云未获FedRAMP认证(AWS、谷歌云已达标),超30亿美元租赁协议告吹,甲骨文不愿承担改造支出;甲骨文否认报道细节,称双方合作仍正常推进。
2.微软自建底气来自业绩:FY27Q1(截至2026年9月30日)Azure营收首次以美元披露,达331.65亿美元、同比增48%,商业剩余履约义务(RPO)同比增73%至6770亿美元;2026日历年资本支出指引1900亿美元(含约250亿美元存储与组件涨价),CFO称年内仍面临产能约束。
3.算力竞赛路径分化:谷歌自2026年10月起每月付SpaceX 9.2亿美元(三年约304亿美元)、OpenAI与甲骨文签3000亿美元协议,均以“租”补产能;微软凭现金流与订单积压转向“自建”求控制权。消息公布后甲骨文股价盘中一度跌近3%、微软基本持平,市场视为战术调整而非基本面转折。
六、OpenAI 发布 GPT-6 Cyber:Firefox 挖出 81 个高危漏洞,Linux 曝光 948 条提权路径
1.模型发布与实战战果:2026年11月5日,OpenAI发布网络安全专用模型GPT-6 Cyber,在一轮研究中发现Firefox 81个此前未知的高危漏洞并已推动Mozilla修复,同时动态复现Linux内核1724个漏洞、为其中948个开发出可运行的提权利用程序(上代仅166个,差距5倍以上),标志AI从"辅助审查"跨入"自主攻防"。
2.基准与能力跃升:在ExploitGym远程漏洞利用基准中,GPT-6 Cyber得分48.5%,较上代GPT-5.6 Cyber的32.1%相对提升约51%;RemoteExploitBench完成95%任务,Web黑盒渗透漏洞召回率40.3%,高于GPT-6 Astra的32.0%,验证其"发现、复现、利用、修复建议"的完整闭环能力。
3.管控与市场格局:该模型网络安全能力评级由High上调至最高档Critical,暂不向公众开放,首批仅通过API和Codex面向严格审核的Daybreak Red客户,并对电力、水处理等关键基础设施操作设限;约一周前Anthropic亦限量发布安全工具Mythos,思科、Palo Alto Networks、CodeRabbit等企业已接入使用,安全能力正从合规成本转为厂商核心卖点。
1.AI工厂瓶颈正从算力转向电力:Agent工作负载将CPU重新推回核心,运营商须在电力预算内最大化“每瓦做功”,能效即容量、容量即收入,成为数据中心竞争的新焦点。
2.2026年11月5日英伟达博客数据:在100兆瓦数据中心同等条件下,单颗Vera CPU同时跑赢“最快x86”和“最节能x86”——每瓦可支撑的Agent数多1.6倍、Agent速度比最节能x86快2倍;Vera采用88核Olympus、176线程、LPDDR5X内存(1.5TB、1.2TB/s、功耗低于30W),并获Perplexity(快1.5倍)、DeepInfra(2.2倍)、Daytona(1000沙箱10.8秒,对x86的88.4秒)等生产级验证。
3.竞争格局重排:数据中心CPU比拼从通用性能转向“每瓦能跑多少Agent”,利好Arm与定制核心,Intel两线承压,AMD以自家(未经第三方验证)的机架级数据反击;Vera目前主要绑定英伟达Rubin与NVLink生态,独立部署灵活性及第三方基准仍待验证。
1.英伟达2026年11月5日官方博客指出,万亿级参数前沿模型、智能体单条轨迹高达300万token的KV cache,以及RAG带来的扩展上下文,正把GPU内存推向极限;HBM供应趋紧、价格上涨的态势短期内难以逆转。
2.数据趋势:从Blackwell Ultra到Vera Rubin,每GPU的HBM容量仅增约3%,但在SemiAnalysis AgentX的DeepSeek V4 Pro负载上,Vera Rubin NVL72每美元吞吐较GB300 NVL72最高高出30倍;此前H200到GB300靠堆容量(容量约翻倍、吞吐最高10倍),此后转向靠架构与软件提升。
3.影响:英伟达以全栈协同设计压缩三类内存占用——权重(NVFP4、NVL72跨72卡分布)、KV cache(Dynamo、CMX分层存储)、RAG(Nemotron Retriever、cuVS);竞争焦点由“抢更多HBM”转向“更高效使用HBM”,云厂商选型逻辑与存储供应链将随之分化。
1.AI基建瓶颈由芯片转向电力:美国约159吉瓦拟建数据中心产能受阻于审批障碍(部分新任州长支持暂停),电力变压器交期已拉长至128周、发电升压变压器144周,成熟枢纽并网排队达7至10年;IEA测算美国数据中心用电量将从2024年的182.61太瓦时升至2029年的近400太瓦时,五年翻一倍以上,供需缺口持续拉大。
2.麦格理完成两笔退出,将AirTrunk与Aligned Data Centers出售给黑石及MGX等财团,合计套现约560亿美元(其中Aligned以约400亿美元估值易手);公司仍保留约4.3吉瓦全球数据中心产能,并把赌注从纯托管机柜转向电力与能源基础设施,未来价值更取决于握有多少吉瓦电力合同。
3.地方选票正成为AI基建定价的新变量:NBC出口民调显示56%选民将AI与数据中心列为投票关键因素,反对方广告投入超1亿美元并获胜;风险集中于缺乏电力资产的纯托管运营商,受益者则是握有电力资产、能打包“电、地、许可”的基础设施投资者,以及政治风险较低、可承接美国外溢需求的地区(如澳大利亚)。
1.持仓变动:Alphabet于2026年三季度13F新建高通约300万股,季末市值约5.48亿美元,同时清空GitLab、Spero Therapeutics、Autolus Therapeutics三笔持仓,一进三退构成仓位再平衡。
2.建仓逻辑:高通的端侧AI布局(骁龙峰会定义以个人AI代理为中心)契合AI算力从云端下沉至终端的趋势;背景是Alphabet三季度营收1276亿美元(同比增25%)、自由现金流负90.7亿美元、长期债务由216亿升至1251亿美元,资金由软件与生物药转向端侧芯片。
3.清仓逻辑与提示:GitLab股价较历史高点跌约四分之三,高增长软件股估值倍数下移;Autolus等生物科技公司兑现周期长、不确定性高。13F仅披露美股多头且延迟45天,此次调整属战术性微调,而非对高通的全面押注。
国内进展:
1.外贸总量创新高、进口端异动:据2026年10月19日广东省新闻发布会披露,前三季度深圳全市进出口4.65万亿元、同比增38.8%,规模超上年全年并创历史新高,居内地城市首位;其中出口2.41万亿元增18.5%,进口2.24万亿元增70.1%,进口增速接近出口的四倍,显示其正强化为AI硬件供应链的集散与调度中枢。
2.AI零部件成核心引擎:集成电路等人工智能相关零部件进出口规模居全国首位,贡献全市超六成外贸增量;3D打印机、数字照相机等优势产品出口合计增46.5%,占全国同类产品出口比重达八成以上,产业动能高度集中于AI硬件与智能设备赛道。
3.主体与市场双多元:全市有进出口记录企业突破7万家,民营企业进出口增49.9%、规模占比超七成、贡献近九成增量;贸易伙伴达240多个且前十大均为两位数增长,作为2026年APEC领导人非正式会议举
聚焦币安失窃案,追偿链上资产有多难?| 巴伦菁英月谈会
(本文作者为 Barrons巴伦,钛媒体经授权发布)
一场约63亿美元的失窃案,将全球最大加密交易所币安推向金融头条。该金额被称为史上最大规模加密资产盗窃;攻击并非单点失守,而是历时约六个月、以AI伪造面试为入口、渗透内部权限的系统性攻击。技术安全之外,运营风控短板由此暴露。
本期《巴伦菁英月谈会》对话Nano Bit CEO、《区块链和数字资产》一书作者蔡凯龙博士,以及钛媒体集团合伙人、链得得ChainDD总裁李非凡,复盘本次事件,剖析中心化交易所托管风险,拆解链上溯源、冻结、追偿瓶颈,探讨用户自担与平台兜底权责,并观察海外监管动向及其对加密托管基础设施定价的影响。
重要观点:
本次攻击并非单点失守,而是系统性、架构性短板。黑客约六个月前准备,先入侵工程师笔记本获取内部人员架构,再锁定一名求职工程师,用AI伪造面试官,诱导其安装带入侵代码的“面试测试题”。木马进入后,攻击者修改配置、控制签名权限,摸清代码节点,最终在10月30日同时发动攻击。
平台能否追回则取决于链上、执法与跨境协调。全额兜底须交易所同时具备实力和意愿。币安资产规模与承受力足够;其牌照不在大国,用户信任几乎等同市值,因此必须赔付。信任是它的核心护城河。
提现重启首日净流出约36亿美元,更偏流动性冲击:比特币价格反弹、币安买币补损、买卖价差收窄,说明承接资金存在。短期冲击已基本出清;中期是对中心化交易所的信任折价;长期仍看宏观。币价下跌主因是选举、ETF净流出、AI虹吸,币安只是催化剂。
本次事件不太可能导致海外监管系统性收紧,合规对丢币可信度问题的边际影响已衰减。但有无牌照会影响事件三方:有牌照的交易所追索法律通路更顺;黑客更愿挑没有大国牌照的平台;冻结与返还也是两个环节。对用户而言,受哪个法域监管会影响最终受偿顺序。
2029年是谷歌内部签名体系的迁移截止时间,不等于届时量子计算机能破解现有公私钥,紧迫感缺乏充分真实技术依据。真正难点在治理:中本聪持有的休眠币约占总量5%—10%,算法升级后旧密钥仍是敞口,是坚持“代码即法律”还是社区投票处理,难成全球共识。
塌的不是技术,是运营风控
孙骋:这次公开估算约63亿美元的总影响,为什么被业内称为史上最大规模的加密资产盗窃?相比过往案件,攻击路径的特殊性在哪?外界通常认为币安托管体系处于行业第一梯队,为什么仍会出现这种量级的事故,是单点失守,还是架构性短板?
蔡凯龙:这件事从行业新闻演变为全球金融头条,表层原因只有一个:失窃金额。但真正令业内震动的,是这次被打开的是体量最大的交易所,失手的是热钱包。
热钱包常年在线,支持随时存取与调拨,与存于卡片或硬盘、与外界断网的冷钱包相对;为支撑日常提现,其防护等级在体系内处于最高水平。当“最大的交易所”与“防护最高的钱包”同时出现在一场失窃案中,问题的性质便发生了变化。
再看攻击路径。过去的盗币多属“终端式”手法:窃取私钥、骗取验证码、伪造界面诱导签名,方式直接,也相对容易防范。币安此次遭遇的则是一次系统性攻击。
攻击链条大致如下:黑客约六个月前开始准备,先入侵一名工程师的笔记本电脑,获取内部人员架构;再从中锁定一名正准备向外求职的工程师;随后组织AI生成的视频面试,伪造出一整组面试官,诱导其安装一份“面试代码测试题”。该程序带有入侵代码,本质上是特洛伊木马。此后,攻击者借这台机器在系统内部修改配置、控制签名与权限,用大半年时间摸清代码和节点,最终在10月30日同时发动攻击。
所以,这不是单点失守,而是架构性短板。风控需要分层,除技术、市场、法律合规之外,还有一层最容易被技术团队低估,即运营风控。币安的技术安全或许做到位了,真正失守的是运营环节:一台能够进入后台的电脑,竟然可以安装来路不明的软件。
我曾在投行任职,普通分析员的电脑没有任何安装权限,这正是运营风控上的差距。赵长鹏事后也承认,问题出在员工的风险防范意识上。最后一层本质在于:在黑客眼中,币安是一个高价值目标。上万亿资产在线,攻破一次即可瞬间转移,且极难追回。
兜底与追回:两件事,两种能力,两套资产
孙骋:币安声称用公司金库等组合资金承诺覆盖全部用户损失。这里要区分两件事:平台兜底能力和资产追回能力。在您看来,全额兜底的承诺在什么条件下才可能面临压力测试?不同资产类型在受偿顺位上是否存在法律上的差异,使得即便平台有意全额覆盖,实操中仍可能出现事实上的分层?
蔡凯龙:这是两个必须分开的概念。兜底能力,指丢失63亿美元之后,无论追回多少,平台先全额补足用户资金;追回能力,指能够从黑客手中、从链上、从被冻结地址中收回多少资产。前者取决于资产负债表,后者取决于执法配合与跨境协调。
要实现全额兜底,必须同时具备实力和意愿,二者缺一不可。有意愿但无实力的案例,行业中也发生过,有些交易所愿意补齐资产,但账上已无法填补亏空。有实力但无意愿的情况同样存在。早期一些平台对外声称被黑客攻击,实际是拥有者意图侵吞资金,用户难以追索,因为资料都在交易所手中。
币安两方面均具备。实力上,其管理资产规模有目共睹,此前向美国政府缴纳的天价和解金也说明其承受能力;意愿上,其护城河正是用户信任。币安牌照位于迪拜等地,不在中国、美国、欧洲,只能依靠用户相信“出事之后它赔得起”,这份信任几乎等同于市值。因此,是否兜底,核心就看两点:有没有实力,有没有意愿。
受偿顺位上并不存在法律差异,不过技术层面存在差异,而且差异很大。USDC、USDT这类稳定币有发行方,能够修改合约、冻结地址,币安与它们合作较深,因此这次追回和冻结的30多亿美元主要落在稳定币上。比特币绝对去中心化,以太坊相对去中心化,没有发行方,也找不到能够冻结交易的主体。
2016年以太坊被盗1.5亿美元,占当时流通量的十几个到二十几个百分点,社区尚能形成共识,最终分叉出ETH和ETC。今天为一起盗案协调全网分叉,基本不可能。因此,法律上没有分层,技术上有分层,事实上的受偿差异由资产的技术结构造成。
私钥没有外泄,为什么钱还是没了?
孙骋:币安称未发现私钥泄露的证据,但取证机构同时指出,签名有效并不能反推私钥未外泄。在这个不确定性下,您认为攻击者滥用的是签名系统的调用权限,还是签名所依赖的密钥材料本身也处在风险敞口之内?
李非凡:我相信币安并未泄露真正的私钥。取证机构所称“签名有效不能反推私钥未外泄”,在逻辑上成立,但这属于一种尽职表述。第三方机构需要列明所有可能性,也要排除自身责任;币安同样不可能将内部脚本、签名流程全部公开。这句话只能说明“无法证伪”,不能说明“已经外泄”。
在这一不确定性下,我更倾向的判断是:攻击者滥用的是签名系统的调用权限,而非密钥材料本身流出库房。入口是一名工程师的笔记本电脑,手段是一场伪造的面试和一份带代码的“测试题”。这条路径获取的是权限、凭证和通道,并非密钥本身。密钥仍在库中,但能够调用它的人已被替换。
进一步看,币安此次事件的核心在于三个“大”。第一,目标太大。它是全球最大的中心化交易所,被长期、有预谋狙击的概率本就最高。这次不会是最后一次,仍有许多擅长盗币的组织盯着它等待机会。
第二,基建太大。币安做全产业链,自建链上钱包,并接入Alpha、合约等交易方式,链上钱包就不得不与公开合约交互,一旦交互,敞口便暴露在链上。我事后问过一些二三线交易所创始人:币安这种架构都被攻破,你们是否担心?对方回答,他们的链上钱包不连接智能合约。不做这块业务,风险口子自然更小。
第三,体量太大,所以赔得起。Circle和Tether协助冻结之后,真实敞口大约在20亿美元上下,对外口径为五六十亿美元量级。币安一年的利润是这个数字的六到七倍;仅手续费的纯利润,这次真实损失大约相当于其六分之一到七分之一。
道高一尺,魔高一丈。私钥没丢,不等于系统没破;安全不是一把钥匙,而是一整条链,任何一环的人被渗透,密钥放在库中也无法确保安全。
36亿美元流出之后:流动性冲击,还是信任折价
孙骋:事件后币安重启提现,首日净流出约36亿美元,比特币、以太坊价格短期回调后趋稳。您怎么看短期价格逻辑,是流动性冲击还是信任折价?怎么看接下来的价格走势?
蔡凯龙:价格走势只做方向性判断。先说这36亿美元。它是提现重启首日的净流出,我将其归为流动性冲击,而非信任崩塌。可从三方面对照:价格很快反弹;币安自身在市场上买币填补用户损失;买卖价差持续收窄。其中价差最为关键,它说明市场并不缺乏承接资金。
但需要说明,这轮下跌的主导力量与币安事件是两回事。比特币10月一直在8万至8.5万美元区间,事件后一度跌至7.7万美元,看似被击穿,实则是宏观因素主导。中期选举结果对加密资产不友好;现货ETF连续六个月至六七个月净流出;AI热度较高,又对整个资金面形成虹吸。上一波冲至12万、13万美元,靠的是ETF获批后传统资金涌入,如今这台引擎正在倒转。
中期则是另一回事,即信任折价。用户对中心化交易所的认知会发生变化,尤其是刚从传统金融进入的用户会想:币安这么大都能被偷,我还敢放吗。这一折价真实存在,并会持续一段时间。

但我不希望因此因噎废食。去中心化交易所同样有风险,代码漏洞、被一次性清空,行业中已发生多次;其人员风险较小,是因为涉及人的环节较少,并非没有风险。自己管理密钥对人的要求极高,我曾丢失过一把,当时求助无门。对普通用户而言,中心化交易所仍是第一站。
总的来说,短期是流动性冲击,且已基本出清;中期是信任折价,会有摩擦;长期看宏观,仍存在下行压力。
监管会不会借机收紧?
孙骋:“币安事件”会不会导致海外监管借机收紧?
李非凡:我认为不会因本次事件出现系统性收紧。合规对“丢币”这类可信度问题的影响,本就没有想象中那么大。自2020年那轮牛市以来,灰度入场、ETF获批、一批资管机构进入,合规这一变量已基本被市场定价。除非出现重大合规变化,其对市场波动的影响远小于从前。一个认可比特币价值的人,不会因为监管口径的几句调整就改变操作。
当然,监管一直试图借各种理由介入币安这样的巨头,通过合规实现合规利益、推动规范化,这是长期趋势。但就本次丢币而言,我更愿意将其视为一次“老调重弹”:事件发生后,各方借该话题进行游说或吸引关注,意义大致到此。到目前为止,我没有看到任何明确信息表明,本次事件会改变币安或其他大型交易所的发展路径。
蔡凯龙:我同意不会收紧,但“有没有监管”会对事件的三个参与方产生微妙影响。
第一方是交易所。有牌照、依法纳税、受政府保护,追索这笔资金的法律依据和通路都会顺畅得多。币安在大国没有合规身份,USDC和Tether虽协助冻结资金,但要将资金交回币安手中,仍须经过一道道法律程序。冻结与返还属于两个不同环节。
第二方是黑客。其选择目标时也会挑没有大国牌照的平台。在难度相同的情况下,黑客一定会选币安,而不会选Coinbase,因为后者用户在美国,背后有美国的全力保护。
托管还值不值得信任?
孙骋:每次超大事故都会引发“加密托管到底值不值得信任”的质疑。您认为把安全风险压到可管理、可定价、可保险,是靠技术迭代,比如MPC、意图签名、硬件隔离,还是靠合规与保险机制先兜住?未来三到五年,真正的机会和最大的尾部风险分别在哪?
李非凡:先说三条可执行建议。第一,个人放在头部中心化交易所的资产低于1000万美元,不必过度担心。目标规模太小,平台完全能够覆盖相应损失,OK、Coinbase同理。第二,长期储存、不频繁交易的资产,建议购买硬件钱包,断网保存,并妥善保管助记词。第三,频繁交易甚至加杠杆的,必须有一个热钱包载体,中心化交易所是现实选择,前提是操作谨慎、电脑不连接不明网络、不轻信任何人的转账。大部分事故的起点在自身操作。
再说技术。MPC、意图签名、硬件隔离都是长期讨论的方向,没有一项是错的,但没有一项能单独解决“人”的问题。90%以上的中心化交易所盗币事件,与内部人员及被渗透的运营人员有直接关系。币安全球员工有大几千、可能上万,再加上供应链,风险窗口有多大?任意几个核心部门的人员被渗透,漏洞就会叠加。
去中心化交易所团队精炼,有的早期团队不到6个人,每个环节的人对安全风控的理解远超一般员工,内部被渗透的概率在这一点上低得多。当然,这并非说DEX没有问题,链上交互本身就有风险。
未来三到五年的机会在哪里?要等下一个重大叙事和重大技术推进。像当年DeFi Summer,叠加量化宽松的宏观背景,才会出现跃迁;如果没有,就只能看宏观和比特币本身。尾部风险我认为不是黑客。我信心很足,3年之内比特币会超过前高。真正的尾部风险,是这个行业最后只剩比特币一家独大,占到行业市值的80%到90%。
蔡凯龙:去中心化交易所团队小,被黑客盯上的概率也小;规模本身会抬高风险级别,平台越大,要连接的外部系统、供应商、招聘渠道就越多,可被渗透的边界也越宽。
还有一个案例。柬埔寨太子集团陈志持有的比特币被美国政府没收,很多人问我,比特币不是去中心化吗,为什么说收就收。那是因为存密钥的电脑被拿走,政府破解了Windows登录密码,进去发现密钥就放在明文里。因此人的风险永远存在,多去中心化也一样。技术能压缩敞口,但消灭不了敞口。
2029年量子节点:难的不是算力,是共识
孙骋:市场称2029年为量子威胁节点,但更准确地说,这是谷歌内部签名体系的迁移截止时间,并不代表届时量子计算机能破解现有公私钥。这种“先迁移、后破解”的紧迫感是否有真实技术依据,足以让行业提前投入?BIP-360仍是草案,软分叉激活、钱包升级、休眠币处理均未共识。我们距离可部署、可治理的抗量子方案还有多远?
蔡凯龙:先给结论,2029年这一节点更多为极客与技术圈所讨论,其紧迫感缺乏充分且真实的技术依据。需要准确界定的是,2029年是谷歌为其内部签名体系设定的迁移截止时间,并不意味着量子计算机届时能够破解现有公私钥。前者是企业工程排期,后者是物理能力上限,两者不应被混为一谈。
真正的技术依据何在?攻防是循环演进的。从早期加密技术,到椭圆曲线,到256位,再到量子,这条技术线一直在延伸。量子可用于破解,也可用于加密并推动算法升级。压力具有长期性和渐进性,并非三年后突然触发的开关。
比数学问题更难的是治理与存量。第一层,钱包升级、软分叉激活在技术上均有路径。第二层,休眠币如何处理。中本聪持有的比特币约占总量5%到10%,从产生至今从未移动。算法升级之后,这些币的密钥仍是旧密钥,因而成为整个体系中最大的敞口。
这就回到2016年以太坊那次事件的老问题:坚持code is law,即代码即法律,量子能拿走便拿走;还是由社区投票,将休眠币冻结、充公或永久保护。这是治理权问题,不是算力问题。
BIP-360仍只是草案,软分叉如何激活、钱包如何升级、休眠币如何处理,均未形成共识。我的判断是:技术路线在三到五年内能够落地,我持乐观态度;256位若量子需计算三年,增加一个零、两个零,成本可以承受。真正的难点在共识,而且大概率不会全球统一。
李非凡:这一话题从我们入圈讨论至今,每年都有人问。如果拥有量子霸权,第一个被攻破的一定是黄金市场、美股市场,或某个中等强国的中央银行,不会是比特币。(作者|孙骋,编辑|刘洋雪)
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

50系突然疯涨,买不起显卡,年轻人又挤进网吧包夜了
(本文作者为 源Sight,钛媒体经授权发布)
文 | 源Sight,作者 | 白河/杨子一
刚需党和等等党一觉醒来发现天塌了。
近日,七彩虹方面宣布正式执行新一轮工厂价格调整政策,英伟达RTX 50系列多款显卡渠道价格全面大幅上调。
其中搭载RTX 5090 DV2核心的显卡成为溢价“重灾区”,单卡价格上涨区间高达2200元至3300元;次旗舰级RTX 5080整体上调2500元至2800元;面向主流用户的RTX 5070与RTX 5060价格最高上调幅度达到1000元。
分析指出,本轮调价属于工厂成本和渠道代理层面的变动,预计会在未来1至2周内全面传导并更新至电商等零售终端挂牌价。另有渠道消息称,包括华硕、影驰、微星等英伟达阵营的AIC厂商目前已经暂停放货,预计将在本周跟进调价;另外,AMD的Radeon系列显卡预期也会在本月内开启一轮全面涨价。
上游供给提价信号明确,为近两个月疯涨的显卡零售市场再添一把猛火。与此同时,大批失去“装机自由”的年轻人,开始涌入网吧和电竞酒店。
01 显卡价格疯涨
百度显卡吧曾经流传“三千预算进卡吧,加钱加到九万八”这一说法,原本只是用作调侃电脑装机DIY群体盲目听信网友推荐升级配置,最终预算支出达到离谱“九万八”天价,而在近期疯涨的显卡行情映衬下,这一夸张表述还是显得保守了。
长期跟踪显卡价格走势的Tech Spot报告显示,英伟达GeForce RTX 50系列显卡近期价格持续飙升,其中旗舰型号RTX 509呈现断层式领涨,其全球平均涨幅约262%,在美国市场较建议零售价涨幅更是高达370%,当地零售报价一度突破9400美元(约合人民币62872元)。
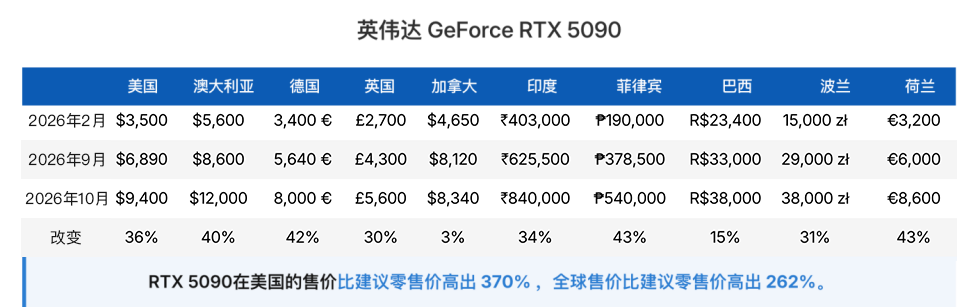
来源:Tech Spot
RTX 5090采用Blackwell架构,其搭载GB202核心对标英伟达旗下RTX Pro 6000与RTX Pro 5500等专业显卡,自去年1月发售以来,一直受到各类小型AI、独立游戏开发、影视后期等工作室青睐。
尽管RTX 5090官方定价1999美元(约合人民币13332元),相较上代产品高出1000美元,但下游市场依然长期有价无市,供不应求。去年底,该卡一度触及3000美元(约合人民币20009元)价格低位。
国内电商平台价格监测数据显示,RTX 5090近期渠道报价基本稳定在5.5万元-6万元区间,RTX 5080价格在1.7万元-2万元区间,多款中端甜点显卡价格同样走高,RTX 5070、RTX 5060最新现货报价分别飙升至8000元、4000元。
与5年前“挖矿热”引发的显卡涨价潮不同,本轮魔幻行情本质上是上游存储价格上涨与AI产能挤压引起的结构性成本传导。
8月初,渠道消息称英伟达正式向旗下官方授权合作的AIC厂商下发调价通知,并进一步收紧核心GPU芯片及显存配额。受此影响,影驰、微星、七彩虹等主流显卡品牌开始调整RTX 50系列显卡出货,市面流通以存量尾货为主,由此引发下游显卡零售市场价格持续攀升。
Tech Spot数据显示,今年8月-10月全球显卡平均价格分别上涨幅度为15%、7%、10%;至10月下旬,RTX 50系列更经历连续11个交易日上涨。
下游渠道商的恐慌性囤货和倒卖进一步加剧了零售溢价,多家媒体报道,华强北及线上电商在炒作预期下“一日一价”,引发近期市场价格持续在高位震荡。
02 英伟达“背锅”
英伟达不断推进AI战略转型,为本轮显卡行情疯涨埋下伏笔。
今年2月英伟达发布2026财年(2025年2月1日至2026年1月31日)年报显示,公司全年总营收达到2159亿美元,同比增长65%,其中数据中心收入同比增长68%至1937亿美元,占总营收比重接近90%,显示出英伟达的核心业绩驱动正全面转向人工智能和加速计算。
进入2027财年(2026年2月1日起),英伟达重组了财报业务报告线,在合并部分产品线后公司业绩划分为“数据中心”和“边缘计算”两大核心板块,曾经独立的“游戏业务”与汽车、专业可视化等一同被归入“边缘计算”中,不再单独显示。
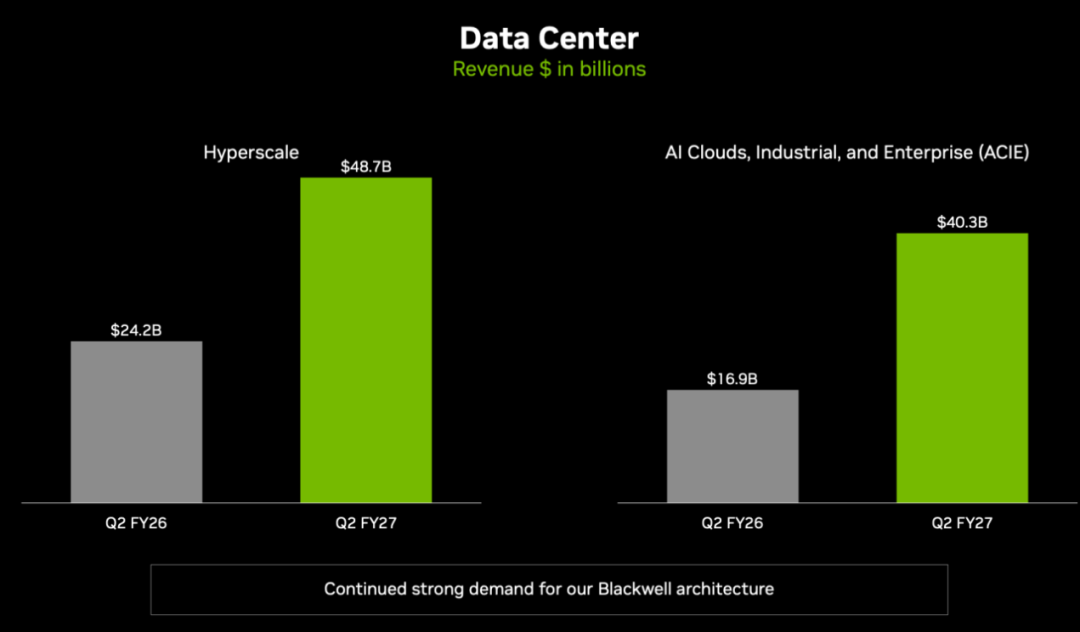
2027财年二季度,英伟达单季营收达962亿美元,其中数据中心业务贡献了890亿美元,占比进一步推高至92.5%,边缘计算业务营收为72亿美元,占总营收比重约为7.48%。
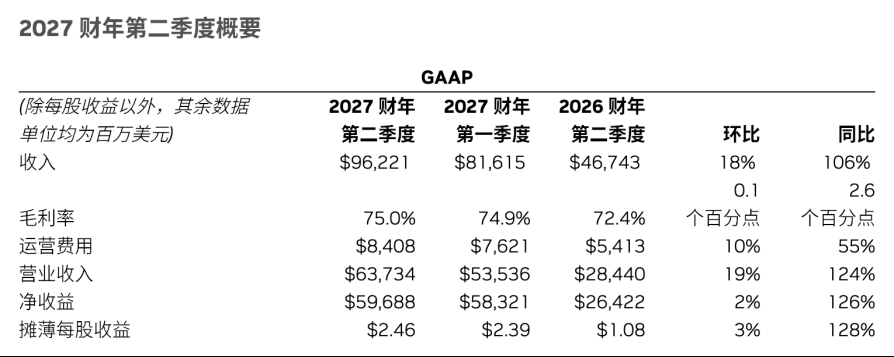
来源:英伟达
在高毛利、技术架构长期复用以及全球供应链瓶颈共同驱动下,英伟达近年业务权重不断转向AI工厂、云端算力及大模型训练与推理的全栈加速计算解决方案,公司CEO黄仁勋多次对外宣告,英伟达已经从单一的“GPU芯片供应商”全面跃升为“全栈AI基础设施提供商”与“AI工厂”。
结合外部环境来看,全球半导体产业仍在争夺HBM内存与晶圆先进制程产能,由此持续挤占GDDR6和GDDR7等消费级显存的产能和供给,英伟达更于今年上半年悄然恢复经典老款显卡RTX 3060的芯片供应,以填补市场需求空缺。
如今,上游产能与成本压力全面传递到一众英伟达阵营的AIC厂商。
在AIC(Add-In Card)授权合作模式下,英伟达提供核心GPU芯片及显存配额,七彩虹、影驰、微星等厂商则负责采购其余电容、PCB板、散热器并组装成非公版显卡进行销售。简而言之,英伟达游戏业务的持续收缩直接掐住了AIC厂商的显卡产能和定价命门。
受此影响,多家显卡厂商也在调整长期产能规划并加速“去显卡化”的业务转型,进一步加剧下游零售环境的波动。
其中,影驰、七彩虹等厂商早前已经将产能和研发资源向固态硬盘、DDR5内存、一体机、笔记本电脑以及主板业务倾斜;部分AIC厂商也在跟随英伟达的脚步拥抱 AI 边缘计算,将一部分生产线调整为面向中小企业和工作室的AI工作站、专业加速卡或边缘计算设备的组装,以对冲传统DIY游戏显卡供需失衡带来的市场风险。
03 涌入网吧
多家机构指出,全球桌面级显卡市场将长期处于一个高出货量与非理性暴涨并存的“新常态”剧烈动荡期,显卡降价节点被直接推迟到了2028年。
显卡价格疯涨,正在加速下游电脑消费生态转变。
《2025中国互联网上网服务行业发展白皮书》显示,2023年至2025年,我国网吧数量从7.77万家增长至12.26万家,行业营收也从534亿元冲到1016.8亿元,两年时间,门店多出近五万家,收入接近翻倍。
其中,12.26万家经营主体中,上网服务场所为9.31万家,电竞酒店为2.95万家;1016.8亿元收入中,上网服务场所贡献657.5亿元,电竞酒店贡献359.3亿元。
在社交媒体上,网吧被称作“2026年唯一值得入场的底层投资”,有网友调侃,网吧老板开店囤的高端显卡和高配内存,开业几年下来反倒越用越值钱。
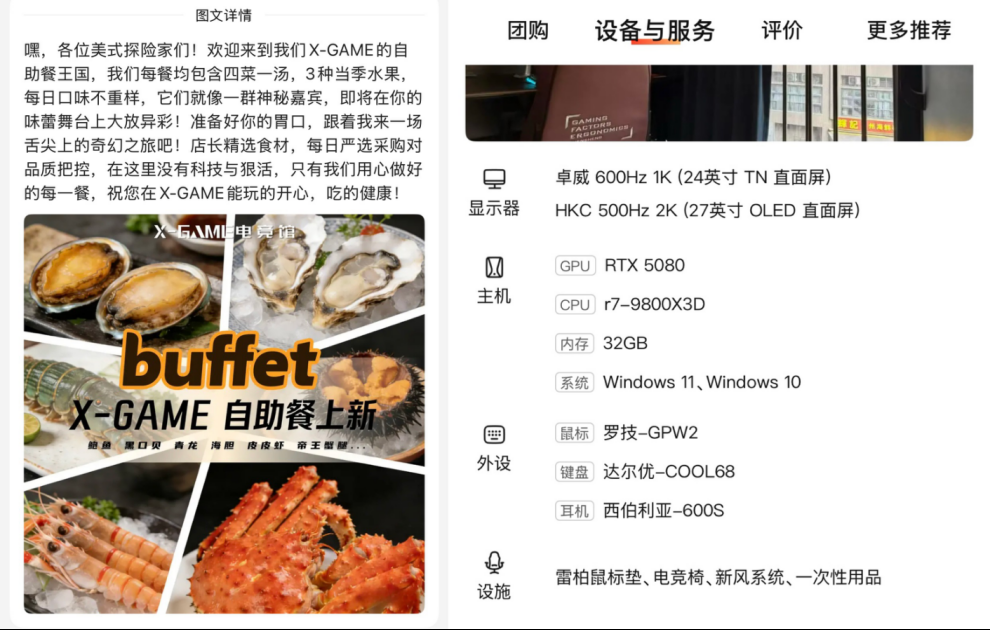
有媒体报道,随着越来越多人涌入网吧、电竞酒店,不少连锁品牌开始也走上了升级路线,通过提供高端餐饮、助教陪玩服务等会所式服务来吸引客流,通过吃喝玩乐一体化消费对冲硬件成本压力。
来源:大众点评
多端互通、不受硬件配置限制、无需下载与安装、依靠云端实现算力共享的云游戏,近年也受到广泛关注。
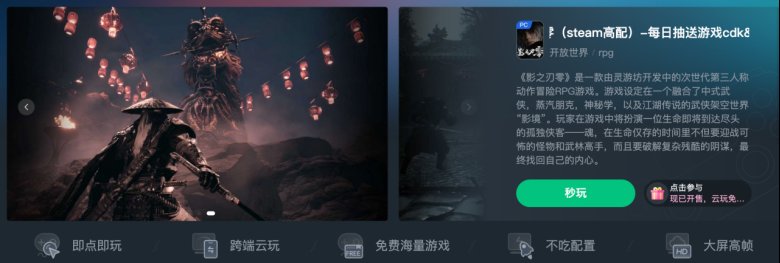
来源:网易云游戏
天眼查数据显示,截至2026年6月,全国经营范围含“云游戏”或“云游戏分发”等相关企业存续数量约为2368家,若泛化统计至包含游戏模拟器、云端渲染及相关技术支持的更广泛企业,数量则在2.3万家至3.7万家之间浮动。
包括腾讯、京东、网易等多家互联网大厂在内,近年均已推出旗下的云游戏平台,主要采用会员制+每月时长限制的收费模式,并通过提供不同画质和帧率实现差异化服务。
以腾讯Start云游戏为例,主要分为VIP和SVIP两个档位,其中VIP单月订阅费用为29元,每月赠送15小时游戏时长,支持60帧和超清分辨率;SVIP单月订阅费用为59元,每月赠送48小时游戏时长,帧率最高可达120帧,部分高配版本支持4K及光线追踪。
对于许多用户来说,在装机成本暴涨的当下,相比起高位购买昂贵的硬件设备,更灵活的网吧和云游戏平台已经成为更低成本、更合理的娱乐选择。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App