Uber Eats送餐员伦敦拦路罢工 抗议“赚钱太少”

发现频道:10款大家发现的好评软件[2026年第45期]
最近10日,来自小众软件论坛的发现频道的热门排行榜,由系统自动生成,直接列出来:
1⃣ SnowAir
链接:https://meta.appinn.net/t/95048
适用平台:Windows
一句话描述:Windows 上的截图工具很多,但大多要么体积不小、要么装一堆服务,要么把 OCR、录屏、贴图拆成好几个软件。
2⃣ Argus
链接:https://meta.appinn.net/t/95371
适用平台:Windows
一句话描述:Windows原生管理器的流畅美观替代,没有系统自带任务管理器启动慢、切页面卡顿的问题
3⃣ MDNote
链接:https://meta.appinn.net/t/95058
适用平台:Windows
一句话描述:打开像记事本一样快,不用记 Markdown 语法,直接以所见即所得的方式编写,保存的还是标准 .md 文件。
4⃣ 3z9wOpt(无名大叔系统优化工具箱)
链接:https://meta.appinn.net/t/95186
适用平台:Windows 10 22H2、11(64 位)
一句话描述:Windows 清理优化工具箱:清垃圾、优化系统、看磁盘占用、管启动项、读蓝屏原因,10 个模块 + 34 个系统小工具。
5⃣ Tomoru
链接:https://meta.appinn.net/t/95040
适用平台:Windows、macOS
一句话描述:为电脑上播放的声音提供实时双语字幕,同时支持截图翻译,语音识别和翻译模型均支持选择本地/云端。
6⃣ L1-Photo-Editor
链接:https://meta.appinn.net/t/95065
适用平台:Android+Web网页(PC+移动端已适配)
一句话描述:这是一款隐私优先的照片处理工具:图片仅在本地处理,不会保存在服务器,不上传、不收集、无水印、无需注册。
7⃣ Oxbow Player视频播放器,也许是最好用的mpv前端
链接:https://meta.appinn.net/t/95195
适用平台:Windows、Linux
一句话描述:https://www.bilibili.com/video/BV1nVxQ61EXn/
8⃣ AiCast(爱投屏)
链接:https://meta.appinn.net/t/95240
适用平台:Android(设备端、7.0+)、电脑端:AI 智能体。如:deepseek harness、workbuddy、openclaw、hermes、codex、Claude code等
一句话描述:手机、平板、安卓TV,局域网的AI互动屏
9⃣ Buddy
链接:https://meta.appinn.net/t/95213
适用平台:Android 11 及以上(仅 64 位)
一句话描述:安卓悬浮气泡 AI 助手。
 AudioScript 声稿
链接:https://meta.appinn.net/t/95003
适用平台:Windows、macOS、Linux
一句话描述:监听电脑正在播放的声音,把外语视频、播客、会议实时转成「原文 + 译文」的双语悬浮字幕。识别和翻译都在本机完成,音频和文本不上传,也不需要注册账号。
上期回顾
相关阅读
- 小众软件 2023年度精选.2
- 小众软件 2023 年度精选.1
- 每日发现:即时翻译聊天、HDR 修图、兴趣社区、照片统一收集、聊天聚合等
- 每日发现:云收藏『勺子』、云算、硬盘女神、杰客等
- 每日发现:大法媒体工具、Mac 高仿 Win、AHK 输入法自动切换、校园直播、Windows 版的 Alfred 等等
©2021 青小蛙 for 小众软件 | 加入我们 | 投稿 | 订阅指南
3659b075e72a5b7b1b87ea74aa7932ff
点击这里留言、和原作者一起评论
GrantForge 2026.4.0 正式发布:新增四大数据系统,组织同步与细粒度授权全面升级
传《GTA6》片尾字幕或超80分钟 开发者逾4000人
围绕《GTA6》制作规模的新传闻正在社交平台传播。相关说法称,本作故事战役结束后的片尾字幕可能超过80分钟,参与开发的人员则可能超过4000人,但这些数字尚未获得R星确认。
阅读全文
刘庆峰交出科大讯飞半张AI答卷
(本文作者为 唐辰同学,钛媒体经授权发布)
文 | 唐辰同学
科大讯飞的AI预期兑现了多少?
4月29日的业绩说明会上,科大讯飞董事长刘庆峰主动提起了市值。他说,对很多投资人来说其实没达到期望,“我们也觉得有点抱歉”,“公司的市值应该做得更好,我们要把国产芯片这条艰难的路让大家看透,在商业逻辑上让大家看清楚。”
他的潜台词是,走全国产算力路线的讯飞,市值被低估太多,对应当天市值约为1154亿元。
也是在那场会上,刘庆峰给国产算力的困境定了期限。他说,训练超长上下文确实受限,但困难 “已经看得很清晰”。讯飞正与华为相关团队深度配合,预计10月出成果,阵痛就会过去。
讯飞兑现技术预期
半年过去,他开始交作业了。
10月22日下午,1024开发者节首次在北京举行。刘庆峰发布端云一体的星火X2.6,首次在国产芯片上跑通百万级超长上下文的代码与智能体训练,超长上下文训练效率提升约4倍。
三天前的10月19日盘后,讯飞2026年三季度财报出来了。期内公司实现营业收入65.64亿元,同比增长7.99%;归母净利润2.26亿元,同比增长31.05%;前三季度累计归母净利润2188.72万元,同比扭亏。
不过扣除非经常性损益后,第三季度依然亏损1.26亿元,前三季度累计亏损7.63亿元。
两个季度之后,这条路的商业逻辑还在被检验,其市值变为878亿元,比年初的阶段高点跌去四成多。
技术推进顺利,财务表现差点意思。这个落差,就是外界对科大讯飞的AI预期:一半是技术,一半是商业。
技术这一块,看国产算力能不能撑起主流大模型,代码和智能体跟不跟得上;商业那一半,看技术落地后钱能不能进来,市值认不认。
刘庆峰很好地兑现了前一半;后一半,尤其是市值,还悬着。
换句话说,他交出来的,是科大讯飞AI的半张答卷。
大模型这三年,刘庆峰在技术上没画大饼,设定的目标基本都完成了。比如,2023年5月6日,星火大模型1.0发布,他放话10月份对标ChatGPT(GPT 3.5),还给出了年内三次升级的时间表:补数学、补代码,中文要超、英文要平。
五个月后,星火V3.0发布,刘庆峰说:“我们如期兑现了自己给大家的时刻表。”
2026年的主角是Agent,这轮竞争最吃算力的是代码和智能体。讯飞的解法是硬攻:训练端把长任务拆开并行跑,按任务长短分配算力;推理端靠多层缓存和分布式,破局“装不下、训不动”。
他在主论坛透露,端侧模型能独立完成的智能体任务,覆盖度从行业平均的12.8%提到41.9%。训练效率上,长思维链强化学习的效率从30%提到84%,MoE全链路从30%提到93%。
其代价是每个国际主流算法出来,讯飞都没法直接用,得先花三到六个月在国产卡上把它适配、跑通。这个时间成本最后都落在研发费用上,一年比一年重。
相较A股软件公司研发费用率普遍在15%–20%,科大讯飞连续多个季度的研发费用率在25%左右。
但尴尬的是,技术上的“交付”,对公司营收、市值的拉动作用,并没有达到预期。
2021年2月,刘庆峰在年度计划大会上,给人工智能2.0时代定下目标:“十亿用户、千亿收入、万亿生态”。完成时间定在“十四五”收官的2025年,千亿收入被拆成七个板块的指标,加起来正好1000亿元。当时讯飞一年营收只有130.25亿元,等于五年内营收要翻七倍半。
2025年,目标到期。讯飞完成营收271.05亿元,比五年前翻了一倍。这个增速放在A股,不算慢,只是对照千亿收入目标,差距就过于明显。
收入之外的利润构成也很有意思。2025年归母净利润8.39亿元,扣掉非经常性损益,只剩2.64亿元:三成出头是主业挣的,其余的大头,是计入损益的6.36亿元政府补助。
这笔补助对应它承担的国家项目,不是白拿的,但确实垫高了账面利润。
利润表之外,还有应收这笔钱。2025年末,讯飞账上162.96亿元应收账款,相当于全年营收的六成,其中56亿元账龄超过两年。
折算下来,讯飞每做10块钱生意,6块还没收回来,其中有2块已经在账本挂了两年以上。像教育、政务这类生意,交付和付款周期本来就长,项目越多垫得越多。
讯飞是赚钱的,只是回款周期比较长。
讯飞有没有被低估?
刘庆峰挖的护城河是国产算力,这既是他的护身符,也是他的天花板。
2023年1024开发者节,讯飞与华为联合发布国内首个全国产万卡平台“飞星一号”。刘庆峰反复强调:别的公司只在推理阶段适配国产芯片,讯飞从训练端就开始用。
这是其卖点,但短板也客观存在。今年8月的业绩说明会上,讯飞承认在256K以上超长上下文、复杂智能体和代码训练上,与英伟达H200有约五倍差距。
刘庆峰说,“因为国产算力对超长上下文的限制,使得在这一波以代码和智能体为主的市场热点中,讯飞看起来是有所缺位的。”
他肯把差距摆在桌面上讲,很不容易。全国产这块招牌,国内没有第二家。其底气还是来自华为的新卡,昇腾950DT对标H200,综合性能已经做到65%到85%,公司预计今年底至明年显著改善。
不过,这个差距在刘庆峰看来伤不到基本盘:教育、医疗、汽车、央国企这些行业应用里,90%甚至95%以上的场景用不到那么长的上下文,几十万Token就够了。
如果接下来市场比的不是参数,而是Token,讯飞这笔算力投入还算不算划算?
刘庆峰表示,“真正在API和纯Token消耗获得的收益,我们已经比其他模型公司高很多了。”
这在财报里得到验证,讯飞披露,2025年,其大模型API及MaaS收入3.85亿元,同比增长263%。
技术交了完整答卷,市场为什么不认?这不是讯飞一家的事。
年初上市的智谱、MiniMax也都从高点回落过,变化在定价方式上:以前听故事,现在算Token、看ARR(年度经常性收入)。最典型的指标叫P/ARR,也就是市值除以年度经常性收入。它算的是市场愿意为一块钱“能持续收进来的钱”出多少价。
这套估值算法适合API按调用量持续计费的纯模型公司。以智谱为例,它2025年总收入7.24亿元。但市场给它定价,参考是18亿美元的ARR。
一个是全年确认收入,一个是年度经常性收入。讯飞就算想把这个差别抹平,量级还是差着几倍——讯飞一整年的API及MaaS收入,大约只等于智谱十来天的ARR。
而且这还是拿讯飞最像模型公司的一块业务,去比人家的全部收入。
所以,在市场现在最认可的Token收入上,刘庆峰说的“高很多”,是增速上的领先,不是量级上的。
在讯飞开放平台,日均Tokens一年涨了42倍,收入暂时还只有几个亿。
显然,Token这门生意不是讯飞的主场,它的大头在教育、医疗、政企这些行业。其商业模式是项目制,需要讯飞一个个派团队、一家家攒数据、一年年做交付,是软件公司的路子。
2025年大模型相关项目中标金额23.16亿元,数量和金额都是行业第一,超过第二到第六名的总和。
或者说,市场对讯飞的“成见”是,把两种生意当成一种来定价:收入按Token计费的公司,享受高倍数;收入按项目结算的,被当成传统集成商。
刘庆峰的转变
市场的定价方式短期改不了,能改的只有讯飞自己。8月21日下午的半年度业绩说明会上,刘庆峰做了三个与他过去做法相反的表态。
首先是当众承认讯飞慢了。他自己捅破“有所缺位”的窗户纸,还称“今年上半年我们感到对投资者有很大的遗憾和压力”;科大讯飞董秘江涛也很坦诚,他从营收、利润到现金流,“很多投资者都对这份半年报表达了不满意”。
一家A股上市公司的管理层,把投资者的不满原样摆到台面上讲,这不算常见。
其次是讯飞的算力从买改成租,要么直接租,要么与政府、相关厂商合建之后再租,不再一次性砸大钱。
第三,他给烧钱划了条线:星火大模型已经拆出去独立成公司,接下来引入外部融资;即便拿到外部资金,也不会不计成本投入算力,去做单纯的模型“摸高”。
正视现实、改换模式、踩刹车,这与他过去摸高创收、自己买算力、猛砸钱搞研发的风格迥异。
讯飞和刘庆峰都认识到,技术兑现之后,商业预期也要开始兑现了。
从三季报和半年报的账面数据可以看到,讯飞拿到了不少“好结果”。比如收入结构在切换,上半年开放平台收入37.05亿元,同比增长36.01%,第一次超过智慧教育的34.90亿元。这说明,讯飞的AI新业务正在起势,在接过智能硬件、智慧城市这些老业务的增长重任。
研发投入也还在增加。上半年研发费用30.07亿元,同比多花6亿多,对应的扣非亏损是6.37亿元。
这释放的一个信号是,讯飞的亏损是因为投入在不断增加,不是其自身的商业模式有问题。
在此之前,刘庆峰就表达过相关态度,他说,加大研发投入是出于对大模型未来的信心。“如果我们选择保守,把这些投入都省掉,好像利润马上就出来了”。
一进一出,缺口只能靠融资补:前三季度经营现金流净额2.64亿元,同比增长115.28%,回款确实在变好;但同期资本开支34.78亿元,自由现金流仍是负32亿元,靠筹资净流入60.59亿元顶上,其中定增约40亿元。
定增能顶一时的缺口,但要真正让市场在Token、ARR、扣非净利润、自由现金流四个指标上,对它重估,讯飞眼下还有很长的路要走。
刘庆峰还是相信自己这些年攒下来的家底:国内独一份的全国产算力训练出来的主流大模型;20多年来在教育、医疗、政法里沉淀的数据和行业理解;学习机、翻译机、办公本、AI眼镜、汽车座舱这一串软硬一体的终端。
而且,他认定,“绝不是所谓一人公司拿着工具就能做出来”的。
我注意到,外界看他这堆家底,有个说法:讯飞AI布局像个杂货铺。但我不认为这是差评,因为基于国产算力,把这些东西一件件做出来,正是头部AI公司应该具备的开拓能力。
但技术兑现与商业预期的错位,还是给刘庆峰提出了一个绕不开的问题:讯飞什么时候能靠主业赚钱?
他在4月份说过:“我相信,未来我们的路越走越宽时,我们自己一定会笑在最后,投资人也会笑到最后。”
在我看来,讯飞和投资人要笑到最后,还是得明确一下自己的主业,以及对自身体系的重新审视。刘庆峰也才能完成科大讯飞AI的完整答卷,并继续兑现他定下的调子:“跟所有的顶尖玩家站在同一个平台上”。
参考资料:
XAI财经,《科大讯飞的AI预期,兑现了多少?》
钛媒体,《科大讯飞刘庆峰:讯飞星火X2.6全国产算力训练》
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
🔥🔥🔥 拾趣 (Magpie) v0.1.21 发布:解锁图片识别新模式,优化使用体验

AI泡沫监测·之二:第三个定价器上牌桌
(本文作者为 穷奇观察,钛媒体经授权发布)
文 | 穷奇观察
上一期登出之前,四张考卷发了下去。这两周多(10月21日至11月6日),它们陆续交卷——最后一张还没交。同时,考场上闯进了一个新考生。
11月3日,美国中期选举投票。11月4日,美股大涨——道指+3.03%,创2025年4月9日以来最佳单日,纳指+1.44%。11月5日,纳指暴跌5.52%,收于24315.00点;标普500跌4.36%;道指跌1833.06点。三大指数齐创2025年4月以来约一年半的最大单日跌幅,纳指确认较高点回撤超10%,进入技术性回调区间——纳指100早在11月3日就先行一步确认了。费城半导体指数单日跌12.25%,2020年3月以来最惨(界面新闻收盘口径)——比三大指数更能说明这次定价的是哪一层。
但11月4日当天就已经在分化:微软涨6.68%、亚马逊涨6.12%、苹果涨5.31%,涨的是现金流稳的老牌权重。同一天,费城半导体指数跌3.13%,美光跌7%、闪迪跌7.91%、希捷跌8.13%,CoreWeave跌9%。资金从讲故事换到看业绩。
11月5日,换方向变成踩踏。导火索是选票,柴火堆了三个季度:联储的鹰派信号、CPI的余波、对AI回报的质疑,11月5日同时在场。
领跌的结构更说明问题:存储板块先杀——收盘口径闪迪跌超22%、美光跌超17%(东方财富),盘中读数一度17.09%、12.57%(财联社);费半收盘跌12.25%(界面新闻)。这是资本开支预期重定价的形状,不是审批受阻的形状——审批卡的是2028年的图纸,杀不出存储股一天两成。
选票接到这一层还差一环:市场已在押注税收优惠回滚,真落地,折旧和回报模型要重算。这一环补齐之前,选票是触发器,不是全部动因。11月5日更像一次多重共振下的触发器测试——第三个定价器的严格价格显形,还要等德州项目债或市政债的下一轮发行利差。
民主党重掌国会两院。计票时点11月4日美东22时28分:参院54比44、余2席未定;众院民主党已判定至少228席、越过218的多数线,预测口径237至240席,共和党约147席,其余计票未完成。两套口径分开记,别混列。联邦选举委员会的官方认证严重滞后。
归因不只媒体在说:白宫国家经济委员会主任哈塞特公开承认,选民"压倒性地倾向于限制科技基础设施建设"——官方侧这一句,比任何媒体归因都硬。
先别急着点头或摇头。这一期先做四张考卷的对账,再验一验选票这个定价器的成色。账分两条链:选票→审批→融资成本,这条链本体本文要讲,但它的价格读数尚未出现;选票→风险偏好→股价,11月5日已经打出了读数。两条链分账,无价格读数的那一环——债券与市政债利差怎么给审批周期定价——留给下一期。
第一笔账:四张考卷,交卷情况
考卷①:Q3财报,有没有一家说"放缓"。 答案:没有一家说出口。开支没减速,腾挪在钱的来路上——那是第二笔账。规矩先立在这:这一节的每个数都带口径——单季还是滚动十二个月、官方财报还是媒体推算,不标口径的数字不用。
Meta 10月21日打头阵:季度资本开支349.1亿美元(含融资租赁本金偿付),全年指引下限从1300亿上调到1350亿。
自由现金流-21.2亿美元——"十多年来首次季度转负"是路透社的定性,财报原文无此句;另一数据商按"经营现金流减资本开支"口径报-11.57亿,两个口径并列。往前看一个季度:二季度自由现金流7.84亿,上年同期85.49亿,同比-91%——从正7.84亿到负21.2亿,单季掉头只用了一个季度。
财报次日(10月22日)股价跌6.98%,市值蒸发约1140亿美元(路透盘中口径;按收盘差约1240亿,两源并列)。
Alphabet:资本开支513.55亿(+114%),云营收307.09亿(+103%),季度自由现金流-90.65亿、连续两季为负——但滚动十二个月仍正197.47亿。
亚马逊:购置物业设备772.59亿(+120%),滚动十二个月2106.57亿。单季年化约3090亿与TTM差着一大截——融资租赁记账节奏、土地与电力预付款、开工节奏都可能造成单季跳升,TTM才是可对照的数。
微软:2026财年购置物业设备1159.48亿(+80%,首破千亿),这是财年累计口径,别与FY2027一季度单季约393.7亿混。
跟第一期"约1750亿全年指引"的差额,三个候选口径并列:一是财年与日历年错位——FY2026是2025年7月至2026年6月,1750亿是2026日历年指引,日历年约等于FY2026后半加FY2027上半年(粗算580亿加787亿,合计约1367亿);二是1750亿含融资租赁、1159.48亿是纯购置现金流出;三是折旧年限拉长的会计重分类。三项各占多少,拆分未见披露——缺口约380亿,只建桥、不结论。
同一财报季,微软向约6万名员工推出自愿离职计划(6万为符合资格人数),覆盖美加印英、职级70以下、约占总人力27%——据CNBC、Axios并经发言人确认,无官方公告。
开支没有一家减速,腾挪已经开始。
考卷②:CoreWeave的下一笔融资,定价会不会成为极端信号。 部分交卷,过程比预想的有层次。9月17日宣布发行30亿美元可转债(2033年到期)加至多3500万股ATM增发。第一期留的观察阈值是"按14%以上发行新债"——未触发,但被绕开了:直债窗口在它转向可转债和股权那天就已事实性关闭,市场只肯收附送期权的债。
可转债条款一周后全部披露,成了这期最硬的一组读数:票息2.875%,初始转换价97.85美元、较9月17日收盘79.88美元溢价22.5%,封顶看涨期权把转股上限锁在199.70美元;发行规模由30亿扩至37亿定价、计超额配售共42亿。
对照4月那笔40亿、2032年到期的同类券,票息1.75%——半年,票息抬了112.5个基点,转换溢价压到22.5%,而市场惯例在30%以上。两头都朝对发行人不利的方向走:债那头要多付利息,股那头给的上涨空间更窄。市场要的不是便宜的债权,也不是便宜的股权,是折价。
10月14日CPI超预期,它的无担保债收益率破15%(另有读数称收在14.5%的纪录高位,并列),股价单日-15.46%——是股债双杀,不是"宣布融资引发下跌"。债券价格的更新:第一期文眼"76美分"对应2032年9.625%那只券;10月15日前后,2031年9.75%那只券报81%左右(每经口径)——两只券分属不同期限和发行批次,只能定位价格水平,读不出方向。方向要等11月10日之后的同券读数。
11月5日收盘43.66美元,单日-9.83%,距52周高点138.25美元跌去约三分之二。
据伯恩斯坦研报测算,首个1.35倍DSCR契约测试的预估节点在11月30日前后(研报测算口径,非官方确认)。这张卷子的终评日是11月10日:Q3财报。
考卷③:甲骨文CDS破300个基点。 兑现过,又退回去了。第一期把288记在10月20日,日期错置——10月15日288基点(当时的新高),10月20日盘中冲至343、创历史新高,同日盘中读数还有SpaceX 242、Meta 114.8,三家同创纪录;10月21日收盘331。11月初回落292—296。来回拉锯,比单边突破的信息量更大。量的证据也在涨:巴克莱按交易库统计,十大超大规模厂商的CDS交易量今年前九个月暴增691%至1400亿美元——"保费"这个比喻,现在开始有成交量了。
名单也变长了:Meta五年期CDS 10月20日盘中升到114.8个基点,历史新高。10月20日盘中与10月21日收盘两套读数摆在一起(隔了一天,别当同一时点):盘中甲骨文343、SpaceX 242、Meta 114.8;收盘甲骨文331、亚马逊80、微软56。
Meta的保费为什么贵?Alphabet季度连负两季,TTM还有197亿正缓冲;Meta三季度末TTM自由现金流约251亿(据二季度末378.7亿,减2025Q3的106.25亿、再减2026Q3的21.2亿推算),季度均约63亿——水位还在,但一年掉了约三成,单季从正7.84亿掉到-21.2亿。贵的是斜率,不是水位。
原来的保费只向CoreWeave、甲骨文这类高杠杆AI基建收。现在,现金流最充裕的巨头之一也开始被收费。
考卷④:Anthropic的IPO。 卷子摊在桌面上,考场先塌了一角。10月26日S-1公开(纳斯达克代码ANT,高盛、摩根士丹利牵头,约22至24家投行),估值预期1.5万亿至2万亿美元(11月初外部预期收敛至1.5—1.6万亿)——全是"预期":9月FT传过"10月以2万亿上市",10月路透报道投资者已在讨论1.5万亿,PitchBook下修至1.42万亿。定价未发生。
据媒体对S-1/A的转述(SEC原文未逐条核对),11月2日更新后的口径:前三季度营收332.42亿美元(同比约1206%);Q2营业利润+9.74亿首次扭亏,Q3又亏5.67亿;净亏损1040.39亿,其中约943亿是可转债、衍生负债和SAFE公允价值变动的非现金项——营业口径前三季度合计只亏12.6亿,与千亿净亏是两笔账。
两笔之间还差约85亿,是利息、税项与其他非经营项,媒体转述未给全。路演预计11月9日当周(彭博10月1日报道口径,二手转述)。
还有一份清单是这次才看清的(据S-1/A媒体转述,SEC原文未逐条核对——与Meta、Alphabet的A级IR原文不是一个等级):采购与租赁承诺总额约8954亿美元,其中4475亿在2030年前支付,698亿在12个月内到期;同期现金加短期投资1318亿。
口径关系先交代,顺便更正一笔旧账:第一期标着"待核"的5180亿,主体记错了——那是Anthropic招股书的数字(金融界10-27:未来十年至少承诺支出5180亿美元,约八成不可取消),第一期把它记在OpenAI名下,此处更正。5180亿包含在这8954亿里,是其中一部分,不是另一个数。
这组数字同时办三件事:兑付旧账;把债务层的账从CoreWeave的小账接到模型厂的大账——烧钱的从来不是二房东,是租客;给《收入层的成色》留一个硬锚:8954亿对约443亿年化营收,静态比值约20倍,分子分母期限不匹配,仅作量级参照。
另有一行值得单拎:12个月内到期的承诺698亿,对现金加短期投资1318亿——未来一年要付掉一半以上的手头现金(静态时点比较,未计入IPO可能的新进资金)。这是S-1/A里最锋利的一行。
账单还有一层没算进去:谷歌芯片采购已签1213亿、计划口径1250—1500亿;AMD超200亿;未定额部分估算1500—1750亿(方法:计划上限加已披露额)。
这里必须拦一句:上列分项不能直接相加——谷歌"已签1213亿"与"计划1250—1500亿"本就是同一笔的两种口径,未定额部分与已签部分也互有重叠,硬加会重复计算,最宽口径能加到约1.19万亿,那是假数。媒体给出的全口径约1.06万亿(财联社、新浪11-03),与Anthropic自身8954亿并列,属"含估算的媒体口径",不是本文加总所得——两个数并列,谁也别去加谁。
再给一个"贵不贵"的参照:Anthropic每投1美元算力换1.72美元收入,上一季度是2.08,首次下滑(财联社口径)——这是《收入层的成色》的正题,这里先登记。
路透11月6日独家:有投资者怀疑Anthropic能否如期在11月9日当周启动路演——考卷④开头那句"考场先塌了一角",和这条是同一个故事的两半。
第二笔账:循环交易升级了
上一期说:泡沫晚期的标准形态不是崩塌,是桥接——桥不产生新的经营现金流,产生的是时间和估值的隔离。这一期的读数:桥越修越花哨,花样主要出在钱的来路上。
10月26日,博通官方公告:通过新设特殊目的载体购买自家XPU和网络设备,出租给Anthropic,2027年起交付,总规模630亿美元。结构三层:美国银行、花旗、摩根士丹利安排第一留置权;黑石以第二留置权身份承诺部分额度;博通自己提供设备残值担保,官方原文是"equivalent to the first lien portion"。
监管文件披露了两层数——担保金额最高290亿美元(机制是补足未偿租赁金额的72.5%与机架处置价值之间的差额),以及未折现口径的最大潜在责任约430亿(银行据此承销约435亿优先担保贷款)。名义等同第一留置权、实际封顶290亿,两层数并列。
循环要成立,还得看三个数:Anthropic向博通支付逾1252亿美元租金(五年、不含利息);博通向Anthropic提供最高420亿美元可转换票据融资额度;谷歌最高200亿(性质已核清:达到特定业绩目标后追加投资,是股权投资承诺,不是采购额度;招股书经媒体转述,10-30)。
可转换票据是债权不是股权——环没有断,但从"互相持股"退成了"互相借钱"。630亿的设备融资、1252亿的租金、420加200亿的信贷额度——钱在环里转了三圈,每圈的身份都在变。
翻译一下:卖铲子的,给买铲子的人办的租赁融资做担保,担保物还是铲子。
同一天,Meta宣布350亿美元股权融资:约225亿A类普通股走远期售股协议(初期不取现金)加125亿强制可转换优先股存托;10月27日定价稿把A类上调到250亿,基础规模变成375亿。另有计划2027年才启动的约600亿远期ATM在排队——已定价的375亿和计划中的600亿是两笔账,加总的"约975亿"只是媒体口径,正文分开记。
英伟达、AMD、博通宣布基石认购意向最高50亿美元,公告原文写得明白:意向"不具有约束力",可多买、少买、也可不买。次日英伟达把这层意向落成了公告:10月27日宣布出资30亿美元认购Meta股票,同时宣布扩大双方在Muse及其系列模型上的算力合作(英伟达公告、证券时报)。AMD的10亿仍只有CNBC单源,未升级。
给Meta的融资记一笔账:账面上是股权融资,结构上相当部分是把股票卖给未来的市场。ATM是今天的资本开支,记账给明天的股市。
OpenAI那边,钱也在变贵。此前盛传的1.4万亿美元估值轮,10月底目标下调到约200亿美元、估值降到约1.25万亿,已募约110亿,轮次未关闭——爆料口径,OpenAI未确认;最近一轮已关闭的估值是今年3月的8520亿。顺便更正一处旧素材:甲骨文与OpenAI那份约3000亿、五年的算力合同是2025年9月签署、2027年生效,10月27日甲骨文官方公告的是合作扩展至软件层——"10月28日续签3000亿"的说法不成立。
判决:钱还在环里转,但环越来越靠信用,不靠现金流。链条上的每一环都在向"下一个接棒的人"转嫁成本。
第三笔账:选票这个定价器,成色几何
先核实恐慌的内容——这正是泡沫监测的纪律:担忧的对象必须写实。
流传的那份联邦政策清单并不存在。"全美暂停数据中心建设"是参议员桑德斯的个人社媒表态;"暂停先进AI开发、对超级AI颁布禁令"是众议员安萨里的个人表态;加税是媒体对"科技税收优惠回滚"的推断。三者均为政治表态或推断,标"未定案",一行都不能写成既定政策。
Evercore ISI真正分析的是州一级:报告聚焦德州、俄亥俄、佐治亚的数据中心开发暂停与限制风险,并强调联邦层面行动受总统否决权制约。读数指到了正确的地方——
监管的方向,不是从华盛顿下来,是从县政府上来。
最直接的证据不是州长,是公投。同一来源两套口径:一说2026年选票上约50项限制数据中心的提案、至少46项获多数支持(哈塞特引述口径);另一说10个州41项、已公布结果的40项全部指向限制(新浪口径)。颗粒度不同,方向相同:"全胜"仅按后者成立。
州一级,监管不是风险,是既成事实:9月21日,加州州长纽森签署七项数据中心法案,官方口径"全美最全面"——社区在水、电、土地用途上拿到更大控制权。这七项管的是程序和社区权利,没有禁止开发。
"数据中心建设前十的州里七个同期选州长"要按口径分开:按规划容量排是七州,按在建数量排是六州。
按容量口径对结果。德州:民主党人Gina Hinojosa击败Abbott当选州长——路透社和Texas Tribune 11月4日确认,1990年Ann Richards以来首位民主党州长,1月19日就职;联邦参议员席位同时翻蓝(38年来首次)。
俄亥俄:民主党人Amy Acton已击败Ramaswamy——美联社11月3日21:49判定,计票85%时50.7%对46%,俄亥俄20年来
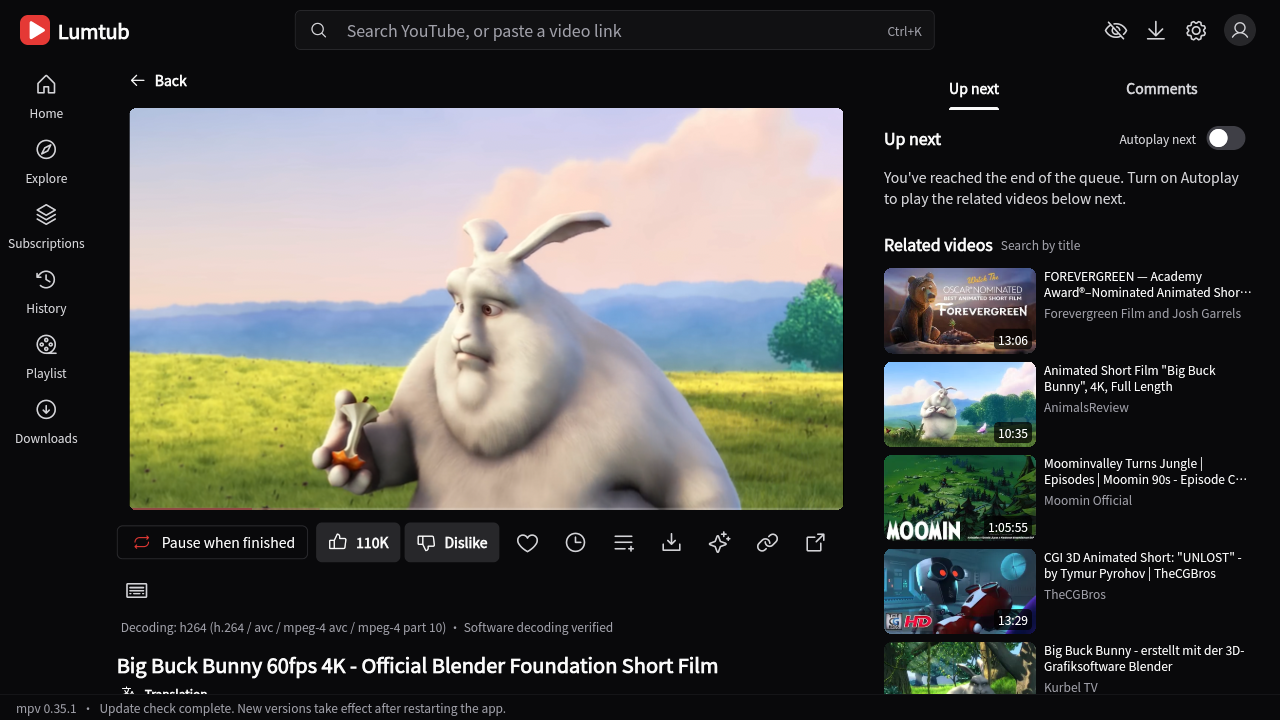
[分享创造] 做了一个开源的 YouTube 桌面客户端 Lumtub:原生播放,推荐在本地跑,支持 Windows / Linux / macOS
Lumtub:免费开源的 YouTube 桌面客户端
大家好!分享一个我做的开源软件 Lumtub。它是一个 YouTube 桌面客户端,支持 Windows、macOS 和 Linux,免费、没有付费版,基于 GPL-3.0 完全开源。
🎞️ 一分钟宣传片: https://github.com/0x696c757a696f/lumtub/raw/main/docs/promo/promo-en.mp4
为什么做它
我每天在 YouTube 上看很多视频,但有三件事一直让我不舒服:
- 浏览器播放 4K 视频时风扇狂转;
- 首页推荐越看越窄,而且不知道为什么会推荐这些;
- 看外语视频时,为了双语字幕得装一堆浏览器扩展。
所以我做了 Lumtub:不用浏览器内核,改用 mpv 原生播放,推荐算法完全在你自己的电脑上运行。
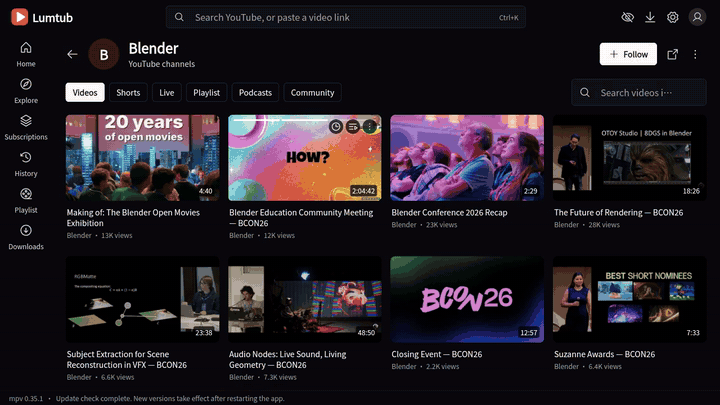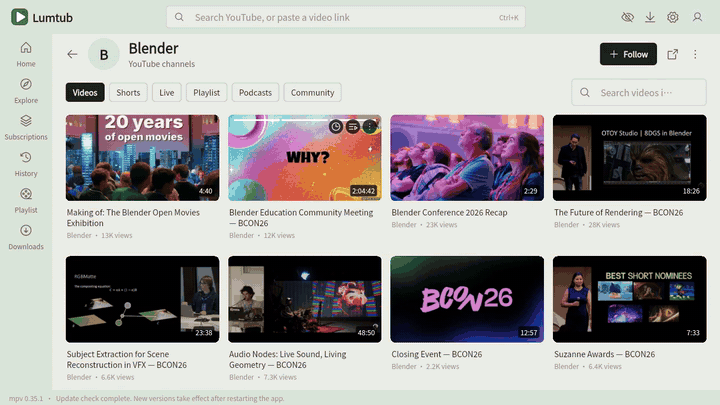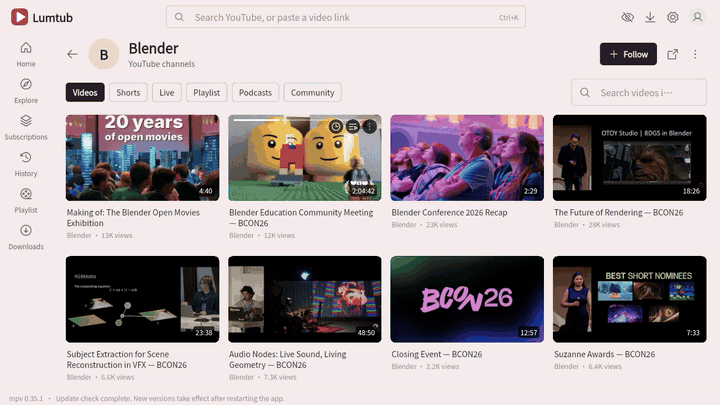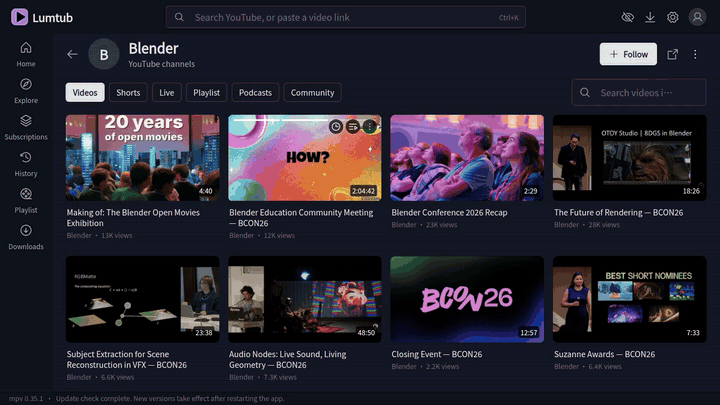
核心特性
播放
- 原生 mpv 播放:最高 8K,自动选择电脑能硬解的编码(H.264 / VP9 / AV1),画质按钮直接标出 1080P60 这样的帧率。
- 播放控制:迷你播放器、画中画、关灯模式、A-B 循环、倍速、逐帧和一键截图。
- 高画质直播:直播支持 1080p 以上画质,直播聊天和聊天回放可以显示成弹幕。
- 投屏:投到电视(Chromecast / DLNA),最高 4K,可选 8K。
- 内置下载:下载完成后可以直接在应用里播放。
推荐与隐私
- 本地推荐:首页推荐在本机计算,每张卡片都写明推荐理由,可以标记“不感兴趣”。
- 数据只在本机:观看历史、搜索记录和统计只存在你的电脑上,不上传。
- 不登录也能用:不会擅自读取浏览器的 Cookie 或配置;只有你主动选择“用浏览器登录”时才会用到。
- 频道管理:可以彻底屏蔽频道,也可以只设为“不再推荐”。
- 屏蔽 AI 视频(可选):开启后会隐藏标注为 AI 生成的视频,以及社区整理的 AI 垃圾频道名单里的频道。
- 频道管理:可以彻底屏蔽频道,也可以只设为“不再推荐”。
- 专注模式:隐藏首页推荐、评论和相关视频,只看想看的。
字幕与语言
- 双语字幕:第二字幕翻译第一字幕,逐句对齐。
- 沉浸式翻译:标题、简介和评论都能翻译,可接多家翻译服务。
- 语音转字幕:没有字幕的视频也能自动生成字幕(需自备 Key)。
- AI 总结:根据字幕先总结视频内容,再决定要不要花 40 分钟看完(需自备 Key)。
- 72 种界面语言。
登录(可选)
- Google 登录:订阅、播放列表、点赞、评论,还能保存到 YouTube 播放列表。
- 电视码或浏览器登录:社区动态、投票、给评论点赞,以及你有权限看的会员专属视频。
- 直播里发弹幕:登录后可以在直播聊天里发言。
- 登录信息加密存本机:浏览器登录会开一个单独的临时窗口,只保留 YouTube 的 Cookie 并加密保存,其他全部删除;观看记录默认不同步到 YouTube。
发现与频道
- 分区探索:像 B 站一样按分区和子分区浏览,可按为你推荐、热门、最新、冷门宝藏、新人创作者、长视频排序,也能自建分区。
- 按真实语言筛选:会检查音轨和字幕,选“意大利语”就真的是在讲意大利语的视频。
- 频道页:视频、Shorts、直播、播放列表、播客和社区动态都有,还能在频道内搜索。
- 订阅分组:订阅可以分组,正在直播的频道会标出来。
- 按频道记住倍速和音量:播客 1.5 倍、音乐 1 倍,自动切换。
更多功能
- 内置插件:SponsorBlock、Return YouTube Dislike、DeArrow(默认关闭,按需开启)。
- 外观:浅色/深色、10 套配色、护眼暖光,还有紧凑模式和低占用模式。
- 系统集成:关闭或最小化到托盘,接入系统媒体控制。
- 自动更新:应用本体、yt-dlp 和 libmpv 都会自动更新,每个更新包都有签名校验。
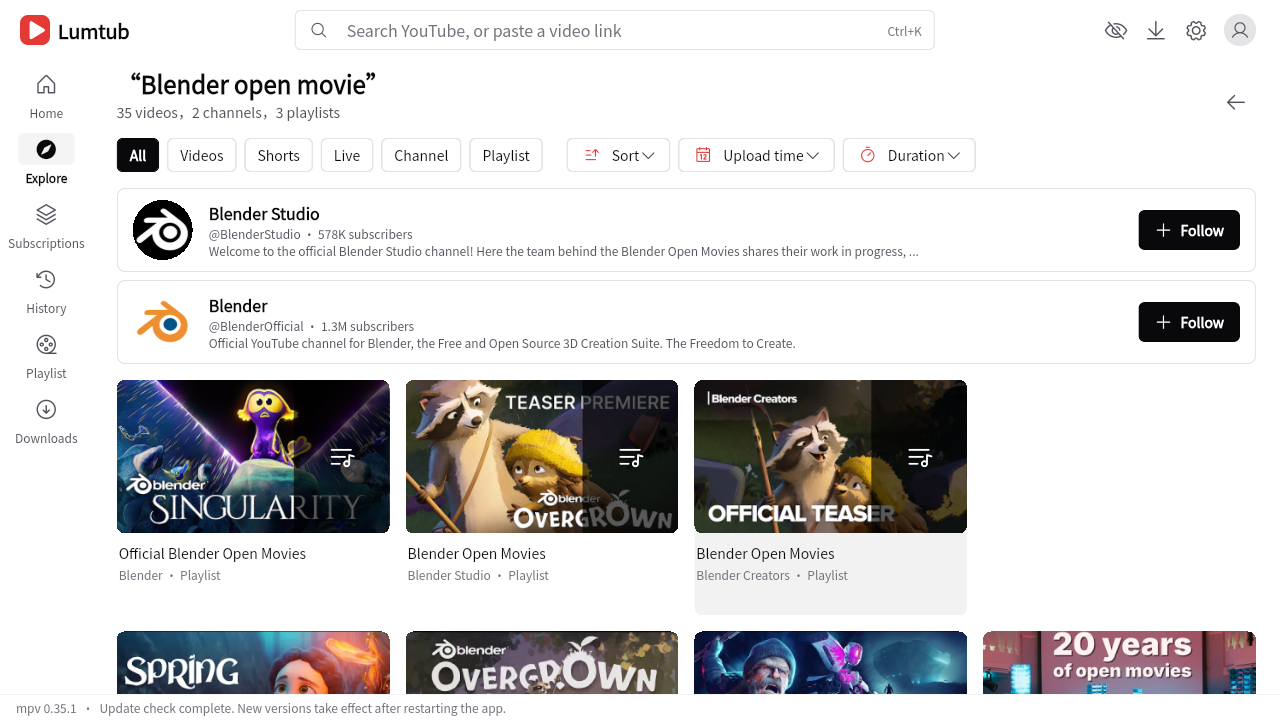
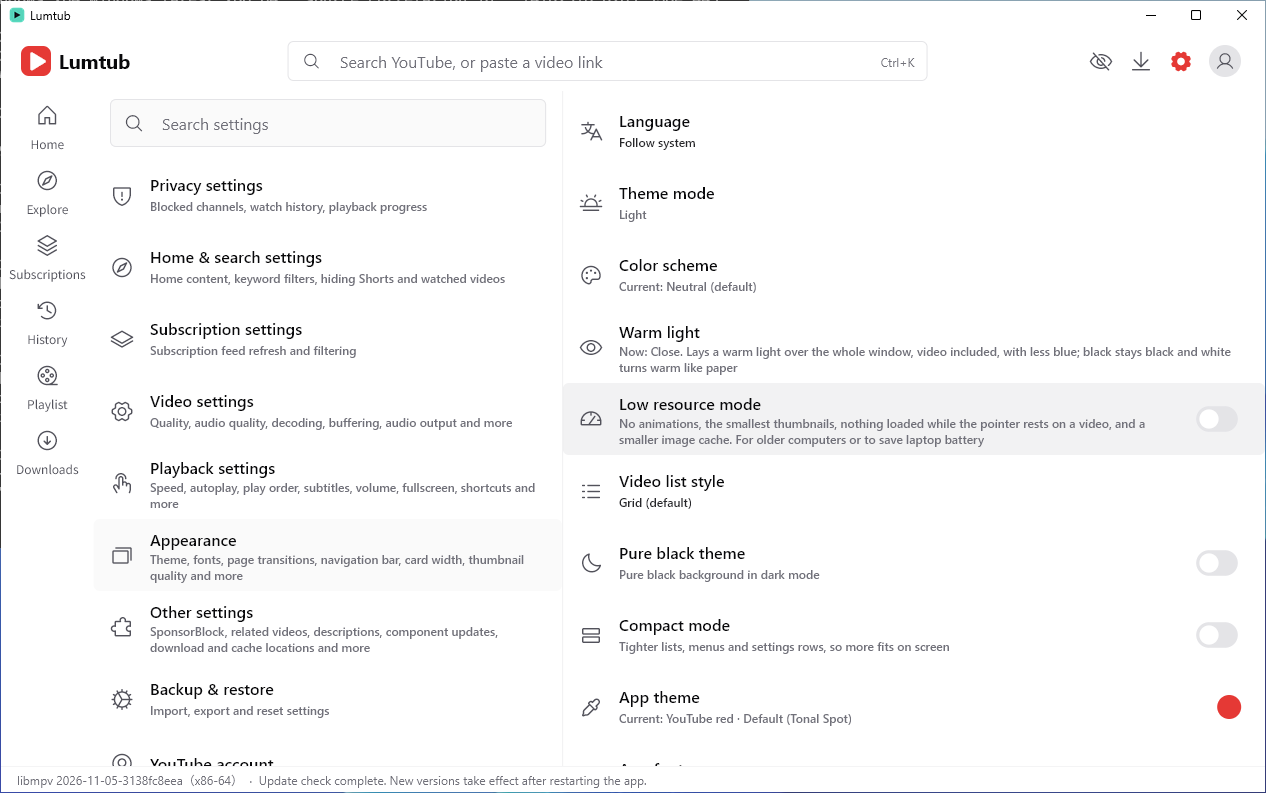
三个平台
Windows
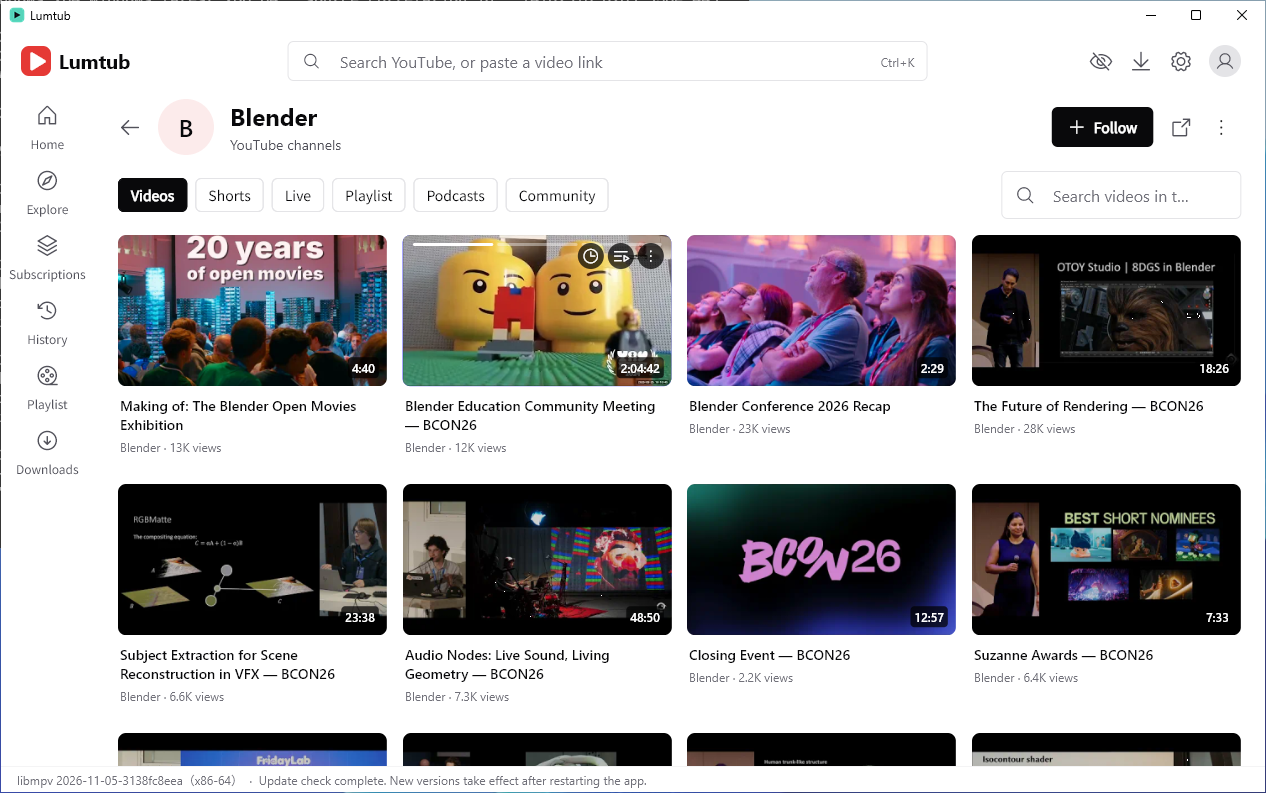
macOS
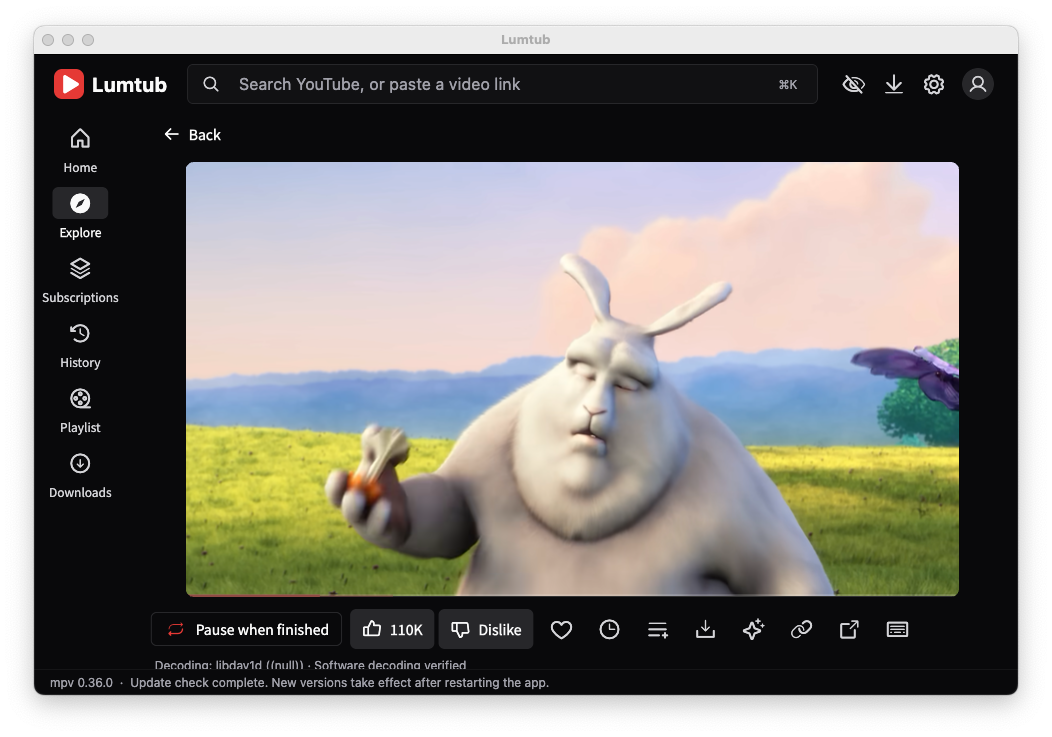
Linux
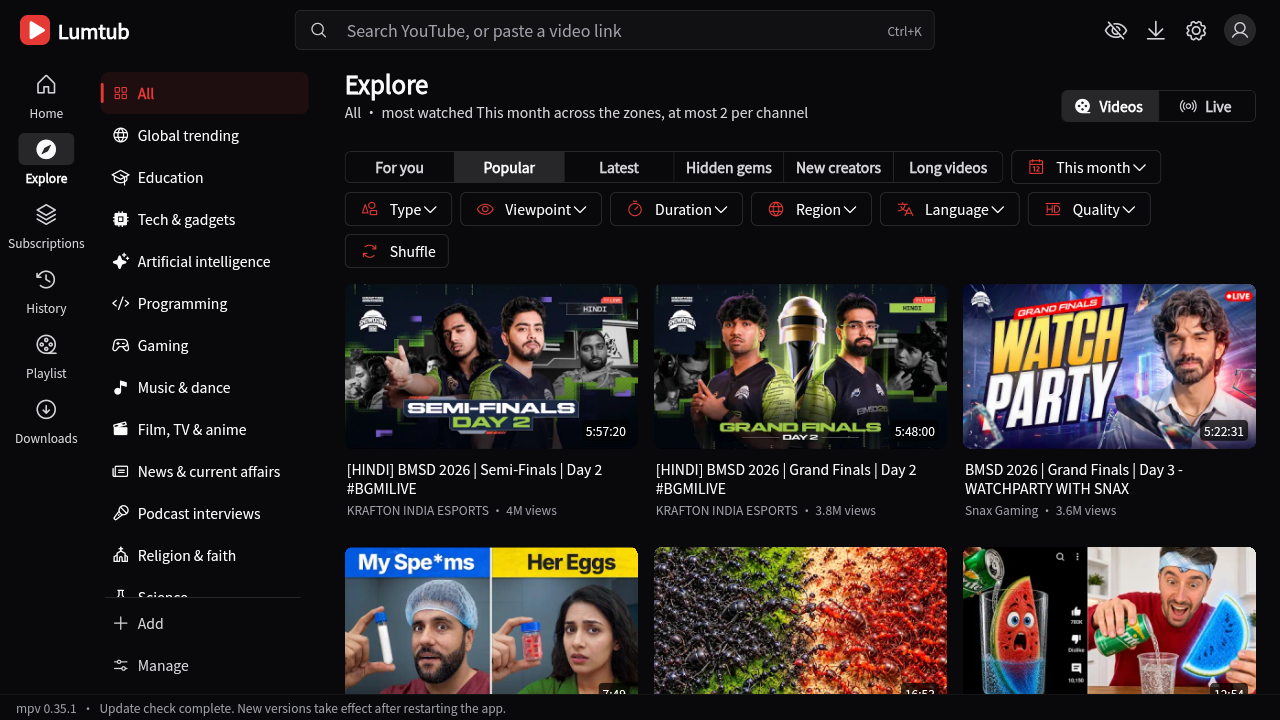
技术栈
- 界面:Flutter
- 核心:Rust
- 播放:libmpv
- 解析:yt-dlp
下载与安装
项目还在早期阶段,最新版本在 GitHub Releases:
| 平台 | 说明 |
|---|---|
| Windows | 安装版或便携版,不需要管理员权限。 |
| Linux | AppImage(x64 / arm64),需要 Debian 12、Ubuntu 24.04、Fedora 37 或更新的系统。 |
| macOS | Apple 芯片和 Intel 芯片各一个版本。暂未做苹果公证,第一次打开请按 README 的说明解除隔离。 |
最后
欢迎下载试用、提 Issue。如果觉得有用,给项目点个 Star 🌟 和捐赠就是对我最大的支持!

我为什么不太看好苹果国行AI
(本文作者为 互联网怪盗团,钛媒体经授权发布)
文 | 互联网怪盗团
千呼万唤始出来,苹果国行AI (Apple Intelligence)终于于11月4日凌晨向中国大陆用户开放了开发者Beta测试,预计于12月随着iOS 27.3正式版全面推出。基座大模型将采用苹果本地模型+阿里千问的方式,这一点也早已被双方的公告证实。
我是一个忠实的苹果用户。我无法想象把自己的手机从iOS生态换成安卓生态。但是,这并不意味着我就要看好苹果国行AI。准确地说,我不看好苹果AI在全世界的前景,尤其不看好在中国大陆的前景——如果事实证明我错了,我会很高兴的。
我不太看好苹果国行AI的理由主要有三条:
苹果AI难以全面适配国内的移动APP生态;
iOS第一方应用在国内的使用率不足,难以发挥苹果AI的优势;
本地模型+第三方的模式的效率还需要进一步观察。
先说第一条。其实就算在美国,苹果AI对第三方APP的适配程度也不够,目前适配程度比较深的第三方APP包括WhatsApp, Audible, Microsoft Outlook, 等等——其中只有WhatsApp是货真价实的头部APP。谷歌、亚马逊旗下的应用,以及Meta旗下的其他应用,与苹果AI的结合程度参差不齐,而且它们从来没有承诺过任何支持。
在中国就更是如此了。考虑到苹果与千问的合作关系,我们可以期待,或许阿里系APP会比较开放。可是腾讯系、字节系、以及其他大厂呢?别的不说,字节跳动是非常想做软硬件一体化的,豆包手机没有流行起来,不是它不想,而是条件还不成熟。以字节跳动管理层的风格,我很难想象字节系APP向苹果AI敞开胸怀、深度结合。
中国的移动互联网,本来就是一个大厂彼此封闭、山头林立的生态。这个问题不但困扰着苹果,也困扰着国产安卓厂商。从十几年前开始,无数硬件厂商幻想过“硬件即入口”,“通过智能设备抓住用户”,结果几乎全部被互联网大厂击破。在这个过程中,苹果是自主权相对较高的,但绝不是完全自主。它只能通过高度集中的监督体系,促使第三方APP符合自己的规则,却不可能让它们事事服从自己的命令。
假设打不开第三方APP的生态,那么苹果AI的主战场就变成了iOS第一方应用。悲催的地方就在这儿:国内的iPhone普及率很高,但Mac普及率不足,结果导致整个苹果第一方应用的使用率都不足。别误会,我不是说国内没有人用Mac,只是说Mac在国内、尤其是在生产力领域的普及率赶不上美国等发达国家。(这句话本来可以不加的,但我知道不加的话肯定会有杠精拿来做文章,这就是我现在越来越愿意跟AI打交道,而不是跟真人打交道的原因!)
Pages, Numbers, Keynote...这些苹果第一方办公应用,在国内的用户基数远远落后于微软Office和金山WPS. 苹果备忘录功能在国内几乎没什么人使用。(注:我知道有人用,我自己就用,只是用的人少,所以为了防杠精,我还是得加上这个括号。这再次证明我是个人写作而不是AI写作!)Facetime在国内的生态位几乎完全被微信视频聊天占领。我相信在苹果国行AI开放初期,使用率最高的功能是修改照片,因为苹果相册还是人人都用的。
苹果的智能翻译是一个非常强大的功能,与信息、电话、Facetime和AirPods深度结合。不过有个大问题,现阶段只能通过AirPods进行翻译,而持有AirPods的用户毕竟是少数。第二个大问题是,这种智能翻译显然不适合于微信语音、腾讯会议、飞书和钉钉的语音会议,而国内大部分语音对话其实是在这些场景举行的。我们当然也可以期待这些大厂良心发现,全面接入苹果AI的翻译功能,但公允地说,还不如期待外星人明天降临并解决地球上的一切问题。
我们也可以把其他APP当中的内容复制粘贴到苹果第一方应用当中,例如把WPS里的文本粘贴到Pages里面,让苹果AI去分析总结。问题在于,为什么要这么做呢?在这种场景里,苹果AI与豆包、DeepSeek、千问APP相比,又有什么优势呢?老实说,还不如微信AI,因为大部分中国用户每天使用微信的时长肯定超过使用苹果第一方应用。(注:我闻到了杠精的气息,他们正打算在我的评论区出没,但我是不会把他们的抬杠言论放出来的。)
至于苹果本地模型+第三方大模型,这个模式倒是苹果AI一贯的,只是国内的供应商换成了千问。说实话,这个模式的问题一直不小,复杂需求跳转到第三方APP内部完成,对用户体验是很大的损害。两三年前,我们还可以期待苹果模型有一天成长起来、足够强大、完成全部任务;现在大家都看清了,苹果不太可能成为大模型的第一梯队,因为第一梯队已经过于拥挤了。
苹果模型在国内通过了审核,这是一件好事,也是苹果国行AI上线的先决条件。然而,本地模型+第三方大模型的问题一直在那里,没有消失;国行还增加了一个跨国协作的问题。对于这个问题,我想说的还有很多,但考虑到篇幅问题,在此就不展开了。
PS: 苹果国行AI的图片搜索功能会连接到百度识图,这说明百度并没有在苹果AI生态当中出局。不过它究竟会扮演什么角色呢?具体到图片搜索,今后苹果还会不会给国行用户提供更多选择?这些问题,恐怕都要等到12月全面推送时才能解决。
iOS生态在中国的成功,其实是“一半优势发挥、另一半优势没发挥”的结果:
发挥了的那一半,是iOS对第三方APP权限的严格管理,对用户数据的保护,以及硬件标准化带来的良好适配机制。只要拥有iPhone就能享受到这些优势,而iPhone在苹果中国区收入的占比,一直要高于在苹果美国区收入的占比。
没发挥的那一半,是iOS第一方应用,以及与Mac的结合。必须承认,国内过去、现在和可见的未来,都是Windows PC的天下,我自己就一直使用Windows,无法享受强大的苹果整合生态。每年都有少量用户投奔Mac,但是这么多年过去了,积累的总量还远远不够。
苹果AI若要发挥全部作用,恰恰要依赖那另一半优势。因此我没有理由看好它——需要依赖一个尚不存在的优势才能发挥作用,那么它的作用多半发挥不出来。
这并不代表我不看好苹果手机在中国的未来。iPhone 16系列和17 Pro系列刚刚在大中华区创造了销量纪录,就算苹果国行AI彻底打了哑炮,应该也不会对iOS生态的市场份额造成太大影响。几乎不会有iOS用户因为苹果AI不好用就换成安卓——如果他们真的在意,过去两年早就会这么做的。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Waymo不想再当“技术供应商”了
(本文作者为 山自,钛媒体经授权发布)
文 | 山自
Waymo 最近的动作似乎有些分裂:一边拉着丰田要在日本和英国造 Robotaxi,一边又确认要在 2028 年把 Uber 踢开、自己单干。
但把这两件事和近两个月 Waymo 的密集布局拼在一起,一个清晰的战略轮廓就浮出来了:Waymo 正在从一家“自动驾驶技术公司”,加速蜕变为一家“全球出行平台”。
它不仅仅想只卖里程,它想拥有用户。
先看丰田这笔交易。
10 月 30 日,丰田和 Waymo 正式宣布扩大合作。核心信息很硬:丰田将在日本高冈工厂生产搭载 Waymo 自动驾驶系统的 bZ4X,2027 年在日本开始测试运营,随后推向英国等右舵市场。
这里有几个细节。
第一,不是简单的“买车改装”。丰田的产线直接整合 Waymo 的硬件,从组装到集成“一条龙”在同个工厂完成。这等于 Waymo 的自动驾驶套件开始进入真正的量产车制造流程,而不是像早期那样小批量手工改装 Jaguar I-Pace。
第二,选择日本和英国,逻辑极其精准。两地都是右舵驾驶,道路规则、交通密度、城市形态与美国截然不同。Waymo 在美国跑了 270 万英里以上的安全数据,但右舵市场是全新的考卷。丰田在日本的主场优势、对本地法规的理解、以及英国已有的测试基础(Waymo 在伦敦已经用 I-Pace 测了好几个月),构成了 Waymo 出海最省力的路径。
第三,丰田要的不只是代工。双方明确表示会继续探索将 Waymo 技术引入个人拥有的丰田车辆。这句话的想象空间比 Robotaxi 大得多。如果 Waymo 的 Driver 最终能装进消费级丰田车里,那才是真正的规模化。
简而言之,丰田帮 Waymo 解决了“车从哪来、怎么造、怎么出海”的问题。Waymo 需要做的,是把自动驾驶系统做得足够便宜、足够可靠。
再看 Uber 这边。
11 月 4 日,Waymo 联席 CEO Tekedra Mawakana 确认:2028 年 1 月起,Waymo 将在奥斯汀和亚特兰大结束与 Uber 的独家合作,转而通过自有 App 直接服务乘客。
Mawakana 的解释很直白,甚至有点嫌弃:“用户通过 Uber 叫车时,根本不确定来的是 Robotaxi 还是人类司机,体验像‘碰运气’。”她还补了一刀:“和乘客建立直接关系对我们很重要,这是乘客反馈给我们的。”
这话翻译过来就是:Uber 这个渠道,获客成本也许低,但品牌是 Uber 的,用户数据是 Uber 的,体验控制权也在 Uber 手里。Waymo 花了几年时间在美国多个城市用自有 App 跑通了模式,凤凰城早就和 Uber 散了,现在奥斯汀和亚特兰大只是最后两步。
更微妙的是时间点。合同原本 2028 年 5 月到期,Waymo 选择 1 月就启动自有 App,提前了四个月。这意味着在合同结束前的过渡期,两个平台会并行运行。Waymo 显然不想等,它要尽快把用户迁移到自己的池子里。
不知道刚刚宣布和曹操出行合作的吉利看到这段会怎么想?一直与 Uber 深度绑定的小马智行又会怎么想?
Uber 那边的回应也很有意思:是 Waymo 自己不愿意在 Uber App 里加一个“专门呼叫 Robotaxi”的入口。换句话说,Waymo 连让用户多一步选择都不愿意给 Uber,它要的是独占的品牌认知。
把镜头拉远,你会发现丰田和 Uber 这两条新闻只是冰山尖。
10 月 8 日,Waymo 完成了 50 亿美元债务融资,这是它历史上第一次债务融资。一家 Alphabet 旗下的公司去借钱,说明什么?说明扩张的资本开支已经大到不想全让母公司掏了,也说明 Waymo 开始用“规模化企业”的财务逻辑来运转自己。
10 月中下旬,Waymo 几乎是以周为单位扩张地盘:10 月 21 日圣安东尼奥、圣迭戈、坦帕三城开放;10 月 27 日拉斯维加斯机场接入;10 月 28 日一周内五个城市扩区近 250 平方英里。9 月它还宣布了新加坡和多伦多,马德里也在路上。
9 月的安全报告则是在为这一切铺路:覆盖 270 万英里全自动驾驶运营,严重受伤事故比人类驾驶员少 95%。这份数据是 Waymo 拿去和各国监管机构谈判的硬通货。
把这些串起来,Waymo 的路线图就非常清楚了:
用美国市场的密集运营打磨技术和单位经济模型 → 用丰田这样的全球车企解决右舵市场的车辆供给和制造成本 → 用自有 App 锁定用户品牌和数据闭环 → 用债务融资和规模化运营证明这是一门能自己转起来的生意。
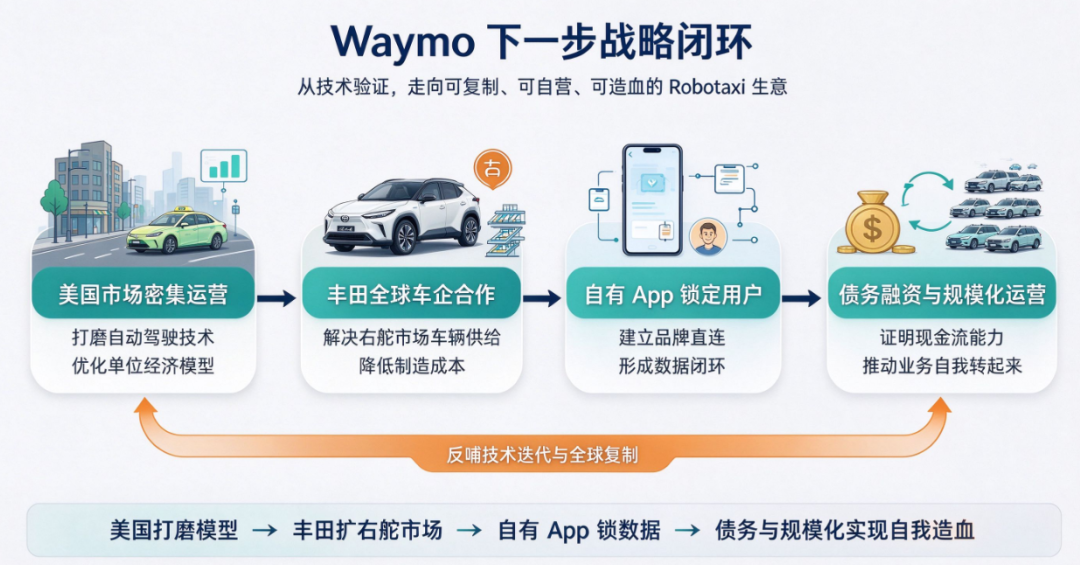
基于上述逻辑,未来 6 到 12 个月,Waymo 大概率会做这几件事:
第一,公布更多“车企+市场”的配对。 丰田 bZ4X 解决了日本和英国。下一个悬念是:欧洲左舵市场用什么车?现代 IONIQ 5 已经在测试中,但 Waymo 需要的是能进量产线、能铺量的合作方。马德里和新加坡的落地时间表会倒逼它尽快敲定第二或第三个全球车型平台。
第二,自有 App 的国际化会提前。 Waymo 现在在美国以外还没有直接面向消费者的品牌存在。如果 2027 年日本测试启动、英国等待监管放行,Waymo 极有可能在这些市场从一开始就用自己的 App,而不是再走一遍“先上本地平台”的弯路。Uber 的教训它不想吃第二次。
第三,成本数据会开始被拿出来讲故事。 50 亿债务融资意味着有还款压力,Waymo 需要向资本市场证明单均成本在下降。丰田的量产车、第六代 Driver 的传感器套件精简(Ojai 平台已经减到 4 个 LiDAR、6 个雷达、13 个摄像头),都是降本的抓手。下一步很可能会有关于“每英里成本”或“车辆制造成本”的主动披露。
第四,和 Uber 的关系会变得更“纯粹”的竞争。 奥斯汀和亚特兰大之后,Waymo 在美国不会再有平台独家合作。Uber 会拉拢其他 AV 公司来填坑,但 Waymo 已经不在乎了——它的目标是让用户因为“这是 Waymo”而打开 Waymo 的 App,而不是因为“这是 Uber 叫来的车”。
说到底,Waymo 用了七八年时间证明自动驾驶能安全地跑起来。接下来它要证明的是另一件事:一家自动驾驶公司,能不能同时成为一家有人愿意打开、愿意信任、愿意直接付钱的出行品牌。
丰田帮它造车,Uber 帮它上过课。现在,它想自己走了。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

触控剪辑 / 调色登场:达芬奇 DaVinci Resolve 21.2 发布,适配苹果首款触控 MacBook Pro
IT之家 11 月 7 日消息,Blackmagic Design 昨日(11 月 6 日)发布达芬奇 DaVinci Resolve 21.2 更新,同时更新 DaVinci Resolve Studio 21.2(付费版),为剪辑、调色和特效工作流带来触控支持等。
达芬奇 DaVinci Resolve 是 Blackmagic Design 开发的专业视频后期软件,把剪辑、调色、视觉特效、动态图形、音频后期和照片处理整合在同一套应用中,常被用于短片、广告、纪录片、电影和自媒体内容制作。
IT之家援引博文介绍,本次更新最值得关注的改进,在于原生支持苹果首款配备 PROLED XDR 屏幕的触控 MacBook Pro,创作者可以直接用手指滚动时间线、拖放素材、添加特效和字幕,并在检视器中缩放画面,让移动端剪辑与调色更接近“上手即用”的体验。
性能方面,Blackmagic 称新版本在搭载 M5 Pro 和 M5 Max 芯片的设备上,可将特效渲染速度提升至最高 5 倍。对于经常处理高分辨率素材、复杂合成和大量调色节点的视频团队而言,这一优化有望明显缩短导出与预览等待时间。

色彩工作流方面,DaVinci Resolve 21.2 新增支持 Blackmagic Generation 6 Color Science LUT 和胶片风格,ResolveFX False Color 则同时兼容 Gen 5 与 Gen 6 色彩科学,便于用户在不同摄影机素材和调色流程之间保持更一致的画面表现。
编辑体验方面,多机位剪辑片段现可在源时间线中作为源片段打开;提取音频文件会保留源时间码;复合片段、PNG 的 EXIF 元数据等也得到改进。软件还针对音频、AAF、OGraf、H.265 和 XDCAM 媒体修复了大量问题,并包含超过 25 项稳定性与性能修正。
Studio 版用户还将获得更完善的 AI 助手功能,包括在调色和 Fusion 操作中的扩展能力,以及脚本 API 改进。AI 助手可进一步处理帧和缩略图相关任务,帮助创作者减少重复操作。

DaVinci Resolve 21.2 现已可通过 Blackmagic Design 支持中心免费下载;DaVinci Resolve Studio 仍采用一次性买断授权,售价为 239.99 美元(IT之家注:现汇率约合 1,605 元人民币)。

苹果 iOS 键盘被曝隐藏约 10 万个敏感词汇名单:避免 iPhone 输入法自动推荐补全,但用户仍可手动输入
IT之家 11 月 7 日消息,据路透社当地时间 11 月 6 日报道,独立研究人员 Derik Kauffman 发现,苹果 iOS 键盘系统内部存在一份未公开的多语言词汇限制名单,研究人员将其称为“灰名单”(Gray List)。
这意味着苹果不会通过自动补全或滑行输入功能向用户主动推荐这些词汇,但不禁止用户手动输入。据介绍,这份名单不仅包括脏话、性相关内容以及毒品和暴力相关词汇,还涉及部分政治敏感表达。
Kauffman 表示,他是在今年 9 月发现这份名单的。当时,他注意到 iPhone 滑行输入在处理某些短语时会出现异常,例如输入“Bad boy”(坏男孩)和“White man”(白人男性)时会出现卡顿,但输入“Bad girl”(坏女孩)和“Black man”(黑人男性)时却没有类似问题。
随后,他使用 OpenAI Codex 和 Anthropic Claude Code 对系统内部文件进行了分析,最终找到了这份隐藏词汇名单。
Kauffman 表示,他估计名单包含约 10 万个单词、短语及其不同变体。具体数量取决于统计方式,约 10 万个是相对保守的估算。
名单中的大部分内容涉及粗俗表达、冒犯性词汇以及毒品、性和暴力相关内容,不过也包含一些政治和社会议题相关表达。例如,名单中包括“Dictator Trump”“Sleepy Joe”“Right wing conspiracy”(右翼阴谋论)和“United Ireland”(联合爱尔兰)等短语。不同语言也存在各自的限制内容,例如印地语中的部分针对印度总理莫迪和反对派领导人拉胡尔・甘地的讽刺表达,以及法语中的“Immigration too high”(移民数量过高)和希伯来语中的“Occupied territories”(被占领土)。
苹果向路透社回应称,用户始终可以手动输入任何单词和短语,也可以覆盖键盘提供的预测文本建议。苹果表示,其键盘的设计目标是避免推荐可能不恰当或具有冒犯性的内容,但没有直接回应名单的规模、具体构成,以及为何将部分政治表达列入其中。
路透社记者随后使用 iPhone 对 Kauffman 提供的部分词汇进行了独立测试,发现相关限制确实存在。例如,尝试通过滑行输入“United Ireland”,键盘可能将其识别为“United Iceland”;输入“Sleepy Joe”时,可能得到“Sleepy hope”。输入“Dictator Trump”虽然可以完成,但键盘不会正常推荐这一完整短语,甚至会将 Trump 自动处理为小写形式。
在其他测试中,输入“White man”可能被识别为“White mean”,而“Red man”和“Blue man”则可以正常完成滑行输入。此外,“Read smut”(看小黄书)能够正常输入,但“Read gay smut”(看男同小说)则可能被错误识别为其他词汇。
这份名单也得到了其他研究人员的独立验证。网络安全工程师、人工智能安全公司 Tolmo 的 Matt Suiche 表示,他也从苹果系统中恢复出了这份灰名单,并与 Kauffman 的研究结果进行了交叉比对,两者高度吻合。他还指出,这份名单已经隐藏在苹果软件中多年。
对于这种设计,Kauffman 认为,苹果希望避免用户意外发送粗俗内容或具有煽动性的表达,这一出发点可以理解,但具体执行存在不一致。他将其称为一种“轻度形式的审查”,并指出,当这一机制应用于数以亿计的 iPhone 用户时,即使只是轻微干预,也可能产生广泛影响。
美国电子前沿基金会(EFF)高级法律顾问 David Greene 则表示,限制不恰当的预测文本推荐有一定合理性,但用户应该充分了解这类机制的存在,并拥有一定的自定义权限。他认为,苹果不应该将这类限制名单完全隐藏起来。
相关阅读:

定价 1748 元:索尼官宣因生产问题延迟发售 PULSE Elevate 音箱
IT之家 11 月 7 日消息,索尼 PlayStation 官方博客于 11 月 6 日更新状态,表示因生产问题,将推迟发售 PULSE Elevate 音箱。该产品原定于 11 月 12 日发售,售价为 219.99 美元(IT之家注:现汇率约合 1,471 元人民币)。
IT之家翻译官方更新内容如下:
在持续对 Pulse Elevate 扬声器进行质量测试后,我们发现该产品存在生产问题,因此决定推迟发布。这让我们有更充裕的时间打磨产品,确保产品上市后,能够为玩家带来我们预期的体验。
对于此次延误,我们深表歉意,并感谢您的耐心和理解。我们期待尽快将 Pulse Elevate 带给玩家。
索尼 PULSE Elevate 无线音箱已于 10 月 23 日开启预售,定价 1,748 元,将于 2026 年 11 月 12 日正式上市,适合 PS5、PC 或 Mac 使用,目前京东页面依然显示为预售状态。
IT之家查询索尼 PlayStation 官方客服,回应称“国行目前暂未收到延期相关信息”:


索尼表示,这款音箱主打沉浸式桌面音效,它搭载两个喇叭,每个喇叭内置平面振膜单元和低音扬声器,平面振膜单元受录音室启发,能以高精度呈现广阔频响动态范围内的所有声音;内置低音扬声器提供层次丰富的低音音色。
它支持 Tempest 3D 音效技术,在支持该技术的 PS5 主机游戏上能带来身临其境的音效体验。同时内置 AI 降噪麦克风,通过 AI 强化噪音抑制功能,满足语音聊天需求。
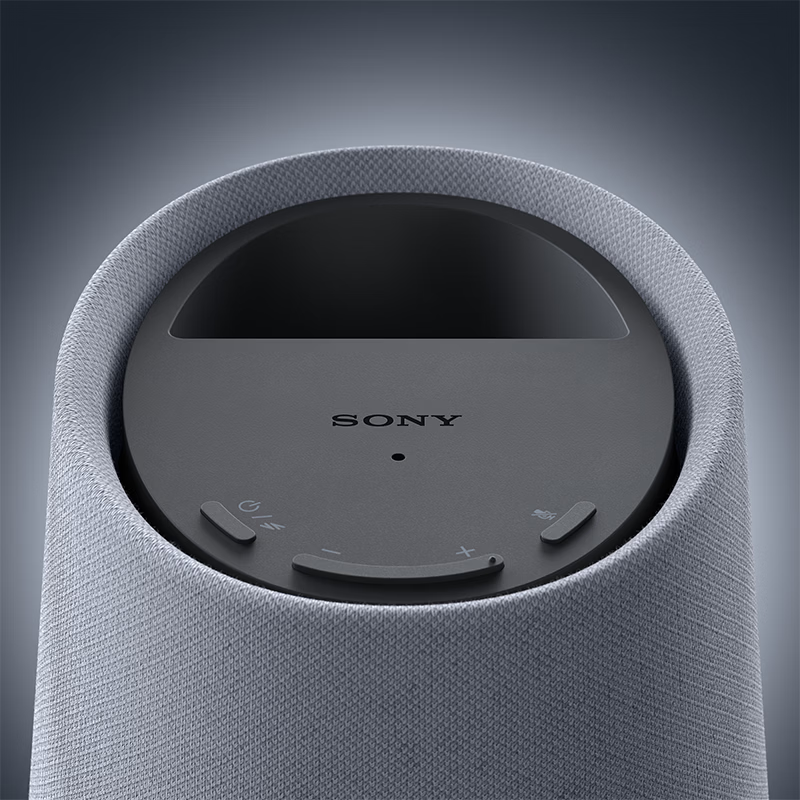 京东索尼 PS5 PlayStation PULSE Elevate 无线音箱白色 1748 元直达链接
 京东索尼 PS5 PlayStation PULSE Elevate 无线音箱黑色 1748 元直达链接

百度开源文心5.5 Flash Base,多基准测试刷新同尺寸模型 SOTA
11月5日,百度正式开源最新基座模型文心5.5 Flash Base(ERNIE 5.5 Flash Base)。模型采用MoE架构,总参数量2800亿,每个 Token 激活140亿参数,使用33.5万亿个 Token 完成预训练,预训练上下文长度最高达128K,微调与推理阶段支持最长100万 Token上下文。在知识、推理、数学、代码、多语言和长上下文等多个基准测试中取得同尺寸模型 SOTA 表现,超过 DeepSeek-V4-Flash-Base、Hy3-preview-Base、MiMo-V2.5-Base 等模型。
开源地址:https://huggingface.co/baidu/ERNIE-5.5-Flash-Base

随着大模型应用从文本问答向长文档分析、多轮交互和智能体任务延伸,模型需要处理的信息量持续增加,计算和显存开销也随之上升。在保证模型能力的同时提高资源利用效率,已成为大模型研发的重要课题。
文心 5.5 Flash Base围绕“效率”这一设计主线,在注意力机制、专家路由及训练机制等关键环节进行系统性优化,并实现了多项算法创新。
在注意力机制上,文心提出 Latent-Gated Sparse Attention,将混合稀疏注意力、低秩门控注意力与虚拟头注意力结合起来。其中,模型通过组合HCA与MLA,让不同注意力层分别承担压缩历史信息和细粒度访问历史位置的任务;低秩门控注意力(Low-Rank Gated Attention)则利用已有的低维表示计算信息门控,使门控投影权重参数减少75%;此外,虚拟头注意力(Virtual Head Attention,VHA)可提升模型表达力与训练质量,推理时融合进注意力算子,开销极小。这些设计降低了长上下文处理的资源开销,同时保留模型对关键信息的处理能力。
在专家路由上,模型采用 Multi-Router Latent MoE,由多个独立路由器共同参与专家选择,改善路由评分与专家实际效用之间的相关性。相比依赖单一路由器的传统方案,该设计旨在降低单一评分偏差对专家选择的影响,同时保持激活专家数量、专家计算量和通信量不变。在训练目标上,模型引入 ECHO,无需额外增加 MTP 模块(Multi-Token Prediction),而是复用主干最后一层,让主干自身学习预测后续 token,从而提前规划序列走向,有效提升推理与代码能力。文心5.5 Flash 仅采用单步 ECHO 预训练,复用的最后一层还可作为投机解码的草稿模型,展现出多步外推能力:同样只训练一步,多步起草质量大幅优于辅助 MTP 模块。
除模型架构外,大模型基建创新也十分重要。文心对分布式Muon优化器进行了优化,并推出面向大 head dim 的注意力算子 FlashMask-4,改善大规模训练中的通信、显存利用与计算效率。模型能力的提升不仅依赖算法本身,也与训练系统能否高效支撑这些设计密切相关。
基座模型不仅承载着预训练阶段形成的通用能力,也是下游模型开发与应用创新的重要基础。与面向终端用户的应用模型不同,Base 模型为开发者和企业提供了进一步微调与定制的空间,可基于自身业务需求构建适应不同场景的专业模型与应用。开放基座模型能够为开发者提供更多技术选择,降低专业模型开发的训练成本与技术门槛。
当前,大模型的竞争逐渐迈向模型能力、训练效率与场景创新协同发展的新阶段。随着推理、Agent等技术与应用加速演进,行业对基座模型的需求也从单一的能力提升,转向更高效的训练范式、更灵活的能力拓展,以及更广泛的场景适配需求。文心5.5 Flash Base在提升模型基础能力与训练推理效率的同时,为开发者和社区提供了更具拓展性的技术基础,推动模型技术走向多样化的能力探索与应用创新。
灵光做Personal Agent的痛点,小红书和Rokid想联手补上
(本文作者为 超聚焦,钛媒体经授权发布)
文 | 超聚焦
自从Muse走红后,互联网大厂、大模型公司和AI创业者们纷纷快马加鞭端上自家的个人Agent,目前国内市场声量最高的是千问Go、微信小微、灵光2.0和Today AI这些。
最近灵光铺天盖地宣传下来,还真以为中国Muse驾到,阿里、字节通通闪开,结果实测下来拉了裤里。
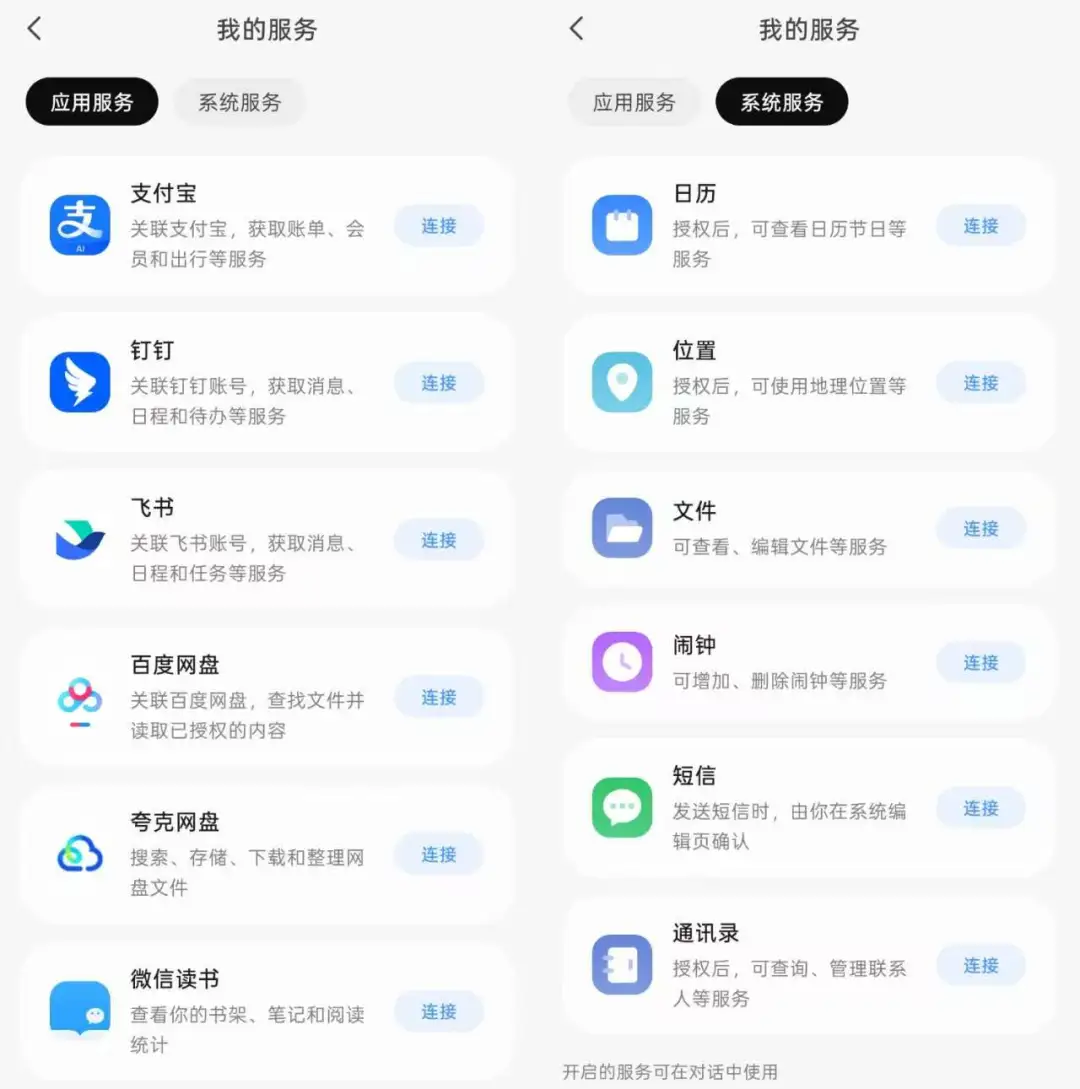
灵光2.0可以接入日历、闹钟、百度网盘、QQ邮箱等系统与第三方服务,但微信、抖音、小红书、美团这些高频生活场景的授权接口基本都没有开放,阿里系自家App也是仅打通支付宝和钉钉,方向是对的,但权限不足明显食之无味。
中国互联网的App生态以围墙为常态,豆包手机助手曾遭遇大批应用抵制,灵光可深度绑定的国民级应用同样有限。灵光把“生成应用”作为切口,最终撞上的却是应用分发和数字服务交易的既有边界。
从这个意义上说,灵光面临的不是一次产品迭代可以消解的短板。它代表的是“在手机对话框内做一个更聪明的Agent”这条路径所共享的天花板,Agent可以理解意图,却难以稳定地触达意图所指向的真实世界。
权限在别人手里,场景在别人手里,数据也在别人手里。当所有动作都要穿过一层又一层应用壁垒才能完成时,Personal Agent的“个人”属性就会被稀释为一种受限于平台许可的有限代理。
而最近小红书与Rokid的联手打造的“小红书蜜薯”,提供的不是同一道题的不同解法,而是把题面换了一个位置。
Siri没完成的事,AI眼镜接着干
过去几个月,Personal Agent被反复描述为消费级AI的“下一站”。它应当长期记住一个人的偏好,在没有人盯着的时候主动发现需求,并在授权范围内把事情办完,这个愿景并不新鲜。
从Siri到Alexa,语音助手曾许诺过类似的角色,但最终大多停在了“问答”与“指令”的层面,技术条件不足以支撑一个真正可靠的主动助手,平台也缺乏开放权限的动力。
真正的卡点不在模型能力,而在“感知位置”。手机是Personal Agent目前最主要的载体,但它本质上是一个需要被拿起、被注视、被操作的设备。
Agent要理解用户此刻在做什么、看到什么、需要什么,只能依赖用户主动输入,或者调用手机里已经沉淀下来的历史数据。这种“事后感知”的模式,决定了手机Agent的主动性始终存在结构性延迟,它知道你昨天搜过什么,却很难判断你此刻站在街头对面是什么店铺。
AI眼镜提供了一种不同的可能,它的摄像头与传感器天然对齐佩戴者的视线、听觉和运动状态,形成的是连续的第一人称数据流。这意味着Agent开始有了在需求发生的“此刻”介入的物理条件。
小米AI眼镜内置的超级小爱,支持第一视角拍摄、物体识别、翻译和扫码支付;Rokid Glasses把提词、导航、实时翻译投射到镜片前方,让信息出现在视线之内而非手掌之中。
这些功能单独看并不惊人,合在一起却指向同一个方向——Agent从“你来找我”转向“我正好在场”。
这正是灵光所代表的Personal Agent愿景长期缺失的一环。大模型擅长的是记忆、规划和任务执行,但如果没有一个持续在场的感知终端,再强的规划能力也只能建立在用户“告知”的基础上。眼镜补上的,是那个在用户开口之前就已经开始工作的感知入口。
Rokid做的事情,本质上是在回答“Agent住在哪里”这个问题。2026年6月发布的YodaOS,是一个以智能体为核心、去掉传统App架构的操作系统。它的意义不在于多了一个OS,而在于把眼镜从“运行应用的硬件”改造成“承载智能体的平台”。
配套的AIUI Studio进一步降低了开发门槛,浏览器端即可完成智能体的设计、调试与发布,开发者甚至可以在没有实体设备的情况下模拟运行环境。
到2026年下半年,其开发者社区注册规模约3.5万人,Agent Store上架智能体超过500个。这些数字并不惊人,但放在一个尚未定型的硬件品类里,它意味着一种生态雏形正在形成,有人愿意为这副眼镜写“技能”,而不只是等厂商自己迭代功能。
小红书补上的则是另一端,它的Agent“蜜薯”此前停留在站内助手阶段,等待用户搜索、提问才回应。与Rokid眼镜的结合改变了一个关键变量,Agent不再需要用户先把现实场景“翻译”成文字描述,眼镜的摄像头和传感器可以把“此时此地”直接喂进决策链条。
用户看到一家餐厅,问一句“这家怎么样”,蜜薯结合拍摄画面与社区笔记给出判断;翻看菜单时,它持续识别新菜品,结合人数和口味偏好给出搭配建议。
小红书将这种模式称为“渐进式感知”,核心在于Agent获取信息的时机从“用户主动汇报”变成了“场景自然流露”。
对于一个长期被诟病“缺少消费交易数据”的社区平台而言,这层线下感知能力的战略价值,比起短期卖了多少副眼镜,更令人在意的是它让社区内容,第一次与用户的即时决策现场发生了物理连接。
做生态苦做硬件卷,做平台才有网络效应
验证成功和规模成功之间,仍然隔着几道不容易跨越的约束。
Rokid需要证明眼镜不只是一个“能拍照、能翻译、能导航”的功能集合,而是一个可以承载第三方智能体的平台,否则硬件终将滑向价格竞争;小红书需要让积累了十几年的生活经验走出App,进入那些用户来不及打开手机的时刻。
一方缺“场景的纵深”,一方缺“身体的落点”。这种互补性,比单方面的产品参数更接近Personal Agent从演示走向日用的真实路径。
端侧算力的成熟是一个基础条件。混合AI架构正在成为行业共识,终端侧运行高效的垂类模型,负责实时感知与快速响应;云端承担更重的推理与长期记忆。
眼镜不需要在本地完成全部计算,它只需要成为感知链条上最靠近人的那一环。高通将这一趋势概括为“从以智能手机为中心转向以智能体为中心”,计算的分布方式在变,入口的定义也在变。
但入口的迁移从来不只关乎技术。夸克AI眼镜把千问助手与支付宝、高德、淘宝、飞猪的生态场景打通,试图让眼镜成为阿里服务体系的“随身触手”,小米则把超级小爱嵌入已有的智能家居与手机协同体系。
两者的共同点是眼镜本身不创造服务,它创造的是服务被调用的时机。掌握时机的人,能在Agent调度服务的过程中占据了更靠前的位置。
这也解释了Personal Agent赛道正在发生的分化。
大厂做Agent,优势在于现成的账户、支付和生态,不必从零拉新,也不必另接通道。创业公司做Agent,则必须面对一个更窄的缝隙,要么在垂直场景里做出大厂不愿意做的深度,要么以软硬一体的方式把感知入口握在自己手里。
Rokid的选择属于后者,用带显示的AI+AR眼镜切入商务、文旅和工业场景,在Meta占据绝对优势的全球格局中,以“显示”这一差异化能力守住第二的位置。
但这并不意味着眼镜已经解决了Personal Agent的全部问题。IDC的分析师指出,智能眼镜真正的用户价值尚待发掘,行业仍处在从“尝鲜”向“工具”过渡的阶段。第一人称感知带来的数据隐私边界、公共场景下的交互规范、续航与重量的物理约束,都是尚未收敛的变量。
眼镜补上的是感知层的一块拼图,而非终局答案。

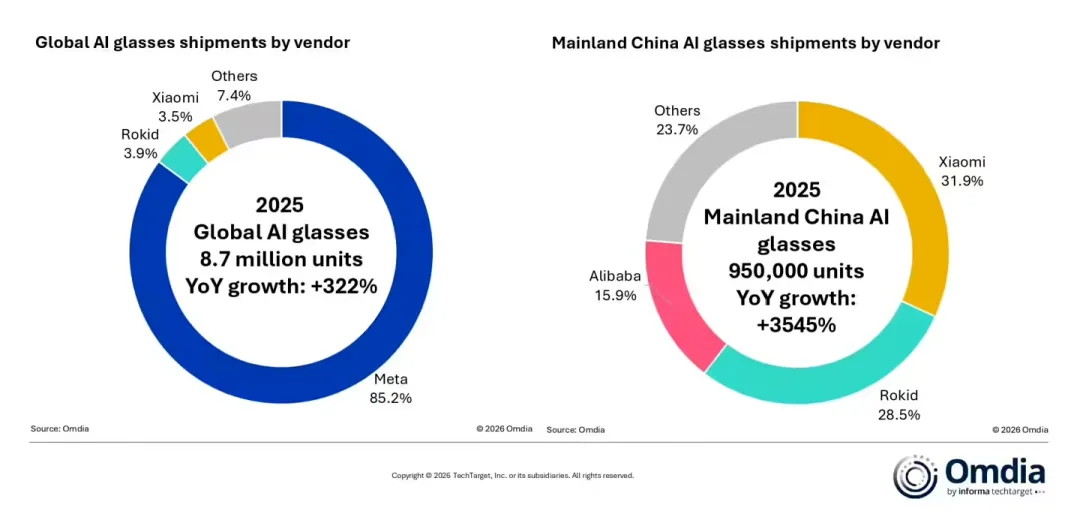
IDC数据显示,2025年全球智能眼镜出货1477.3万台、同比增长44.2%;其中中国市场出货246万台、同比增长87.1%。Omdia统计小米以31.9%的国内份额居首,Rokid以28.5%紧随其后,两家合计拿走了六成以上的市场。
2026年上半年行业退货率处于30%至70%的区间,过去两年上线的两百余项AI功能中,用户长期使用率不足6%。这意味着,相当一部分售出的眼镜并没有从“尝鲜设备”转化为“日常佩戴设备”。
这对Rokid与小红书的合作提出了一个隐含的考验。蜜薯的价值取决于用户是否愿意在真实消费场景中习惯性地对着眼镜说话、让眼镜持续感知。
如果佩戴率本身不稳定,渐进式感知的数据链条就会频繁断裂,Agent的“懂你”便退化为偶发的演示时刻。
眼镜目前承载的,更像是一个技术验证场:验证实时多模态、主动服务和长期记忆在真实环境中的可用性,而非一个已经成熟的大众入口。小红书对此的定位也显示出克制,先打磨能力,再谈规模。
更大的背景是,AI眼镜赛道正在经历一轮密集的“百镜大战”,小米、华为、阿里、理想等玩家的入局把价格和渠道的竞争推到了前台。Rokid选择做操作系统、开发者生态、线下专卖店体系的路径是一条窄门。它的门槛更高,回报周期更长,但一旦智能体生态形成网络效应,硬件的可替代性就会下降。
祝铭明把千万台销量目标设在2030年之前,并称“做不到就是我们输了”。这个时间尺度点明当前阶段的竞争,不是终局份额的分配,而是“谁能在用户鼻梁上留下来、谁能让开发者在平台上赚到钱”的资格赛。
Personal Agent的竞争,正在从“谁的模型更聪明”,转向“谁离人的意图更近”。手机曾经是最近的,但它的交互逻辑要求人先做出动作。眼镜不需要,它只需要被戴上,感知就已经开始。
这个细微的差别,可能比任何一次模型升级都更接近Agent从“可用”走向“有用”的那道门槛。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

医美耗材价格暴跌,爽了用户,苦了华熙、巨子、爱美客们?
(本文作者为 看见美业,钛媒体经授权发布)
文 | 看见美业,作者 | 此间少年,编辑 | 卢旭成
“面对降价大潮,我们做好准备了吗?”联合丽格医疗美容投资集团创始人、董事长李滨,在《产品降价大潮将至》一文中抛出了这样的疑问。
新氧创始人金星也做出预判:“不出三年,绝大多数医美耗材给到机构的供货价或将降到百元以内。各个赛道里,或许只会剩下一两个主打高端溢价、类似奢侈品定位的品牌。”
另一边,降价的战火已经在终端机构端点燃。媛颂集团双11推出权益价值超45000元的年卡,售价仅9999元;还有权益价值超10万元的年卡,售价29800元。不止媛颂,市面上99元三次光子、199元超光子体验、880元双眼皮这类低价套餐层出不穷,各类促销海报铺天盖地。
几乎在同一时间,懂互联网的金星、深耕资本的李滨,还有敢打硬仗的媛颂集团以及各类医美机构,都在直面这场即将到来的降价浪潮。医美真的要迎来全面降价时代吗?这场价格战,能推着国内医美,走出韩国式的规模化路线吗?
机构谨慎与供给潮撞车
目前市面上的医美耗材分为三类:以医用纱布、检查手套为代表的一类耗材,以水光敷料、修复面膜为代表的二类耗材,以及需要植入、注射至真皮/皮下的三类耗材。其中三类耗材风险最高、监管管控也最为严格。
“我们机构早在今年年初,就已经停掉注射类项目。”山东某机构老板胡敏(化名)对《看见美业》表示。
“风险大于收益,是我们停掉的核心原因。”胡敏解释道:
一来监管对注射类项目的管控日趋严格,给机构带来不小的经营不确定性。“过去行业乱象多,监管严查长远来看肯定是好事。但一旦查出不合规问题,轻则罚款,重则停业整顿。以前还有协商减免罚款的空间,现在这条路已经走不通了。停业带来的客户流失、固定成本损耗,靠注射项目赚得的利润根本兜不住。”
二来消费者对注射类项目的接受度正在走低。“有的客户做完之后出现脸部僵硬、表情不自然等问题,我们既要处理客诉,还要面临客户流失、不再复购的风险。早些年客户还愿意花钱做修复,现在大家消费越来越理性,不愿再追加投入;甚至还有客户直接自己在电商平台买好耗材,只愿意到店注射付手工费。”
三是市面上假货、仿货泛滥,医美机构采购时顾虑重重。“万一不小心采到假货、仿货,注射后一旦出事,机构轻则面临几十万元的索赔,严重的还会被监管吊销执照,实在得不偿失。”
胡敏的顾虑并不是个例。公开数据显示,2024年流通医美针剂正品率仅35%;ISAPS《2025年度全球调查报告》显示,玻尿酸填充、童颜针治疗案例分别为474万例、42.6万例,同比下滑25.2%、33.7%。
一边是机构对注射产品愈发谨慎、采购意愿持续走低;另一边,证件红利退潮,大量新品集中获批上市。据《中国医美行业2026年度洞悉报告》统计口径:2025年7月—2026年6月,一年之内共有46款三类注射器械获批,其中玻尿酸25款、胶原蛋白12款,同期还有26款光电治疗产品获批。
供给大增,医美耗材厂商要应对同行发起的价格战。昊海生科2026年Q3财报提及,玻尿酸产品销售持续承压,收入同比大幅下滑;锦波生物2026年Q3财报也表示,核心产品重组Ⅲ型人源化胶原蛋白植入剂售价有所下降。
对内,企业需要尽快收回新品研发、注册的投入,同时分摊产线折旧成本。锦波生物在2026年Q3财报中提到,新生产车间折旧摊销增加,进一步挤压利润空间。
对下游,面对医美机构采购趋于保守,加大折扣、拓展客户就成了主要破局方式。2026年Q3,爱美客销售费用同比大增47.57%,财报说明是新增产品事业部,人员薪酬与新品市场推广费用上涨。
多重压力叠加,降价抢市场成为见效最快的选择,代价就是上游耗材商整体业绩承压。从2026年Q3单季数据看:锦波生物、爱美客、昊海生科、华熙生物营收同比分别下滑31.7%、6.62%、10.66%、6.9%。盈利端,华熙生物归母净利润同比增长5.62%,爱美客、昊海生科归母净利润同比分别下降34.92%、46.28%。
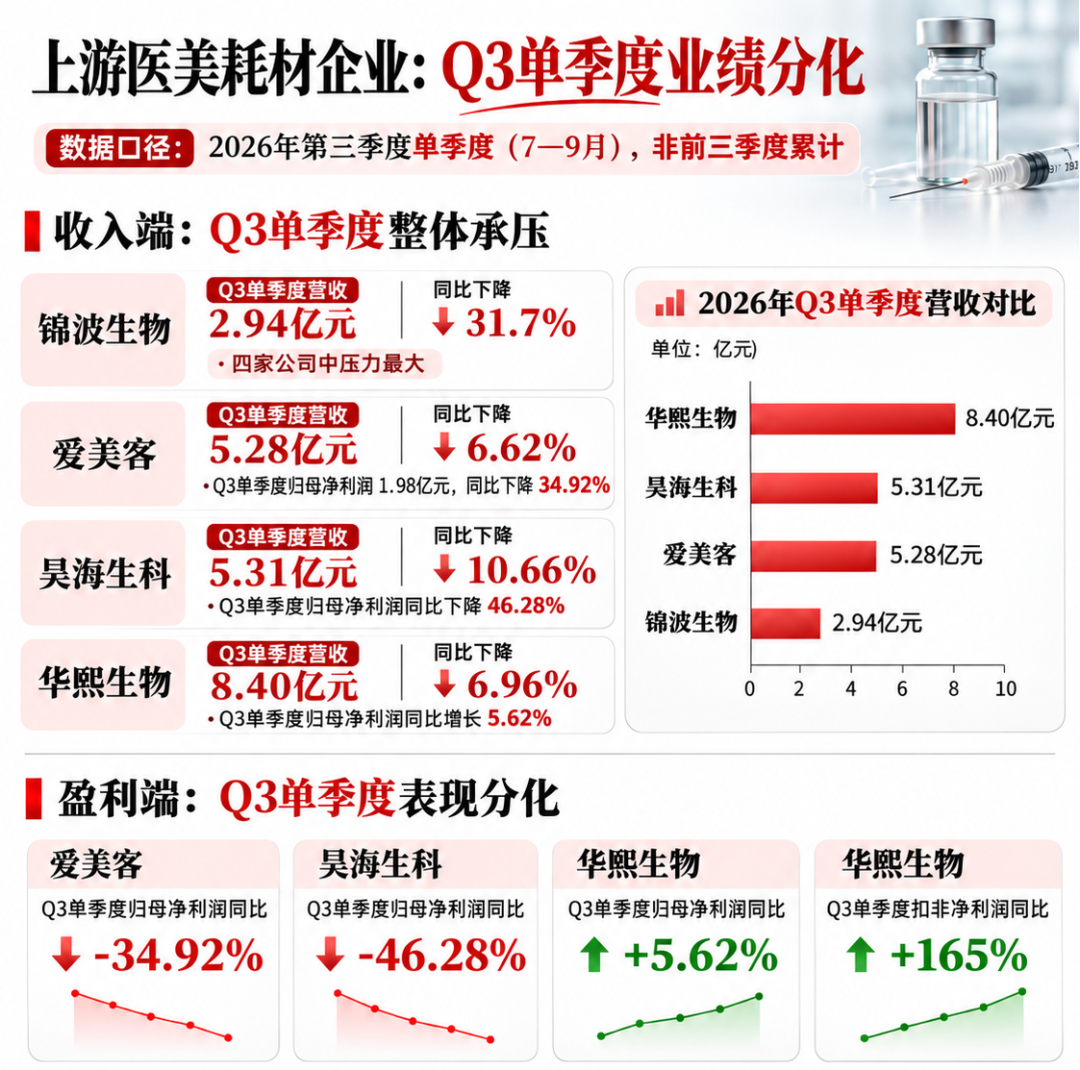
(图源:基于上市公司财报整理)
上游耗材持续降价,反倒给医美机构端带来业绩机会。2026年前三季度,朗姿股份总营收同比增长8.81%,达到47.09亿元;医美板块营收同比增长8.7%。公司整体归母净利润大跌79.45%至2.03亿元,但医美板块净利润同比大增145.4%。也就是说,朗姿股份医美业务实现营收、利润双增长。
获客难、升单弱,医美迎来降价预期
在德勤与艾尔建的数据里,医美机构净增数量从2025年上半年的约500家降到2026年上半年的约100家。而当部分耗材价格竞争持续激烈、定价权加速流向机构端,机构端的经营压力是否会让耗材端继续降价?
“现在别说开新店了,七八年的老店能撑到哪天都不知道。”安徽某机构老板张扬(化名)向《看见美业》表示。
在他看来,“2万元的童颜针成本可能只有千元,1.8万的少女针成本在六七百元,某品牌五六千的三文鱼成本在一两百元。”暴利,成为此前支撑机构“密集投放广告→完成销售线索转化→邀约客人到店→升单转化→老带新、继续拓展新客户”玩法的关键。
升单和拉新是这套玩法能够持续运转的基础,但现在这套模式已经愈发松动。
在拉新端,一方面,公立三甲医院、大型连锁、医生个人IP都在争抢客户。尤其是三甲医院凭借“专业化+公立+透明化”的优势,从民营机构分走不少客户。德勤与艾尔建2026年Q1针对2000名求美者的调研同样指出,55%的人初次体验医美时偏好选择公立医院。
另一方面,美团、抖音、小红书作为机构拉新的重要阵地,现在这条路也不好走了。张扬和不少同行交流后发现,抖音医美信息流广告改成定向邀约模式,投放门槛越来越高。
当机构普遍拉新困难,AI对医美获客到底是利好还是冲击?
在张扬看来,AI确实带来了效率提升,GEO也逐渐成为新的获客方向。但它的直接影响是抹平行业信息差,平台也在持续打击AI生成的虚假对比图。
间接影响则是,AI是否正在加速颜值红利贬值?模特、短剧演员、景区NPC这些靠颜值吃饭的群体,本是机构很核心的客群。如今AI冲击了他们的工作,收入下滑之后,医美预算自然跟着缩减。
获客难,成为医美机构扎堆做低价引流的原因。尴尬的是,有媒体援引机构运营数据显示,低价引流客户的升单率普遍只有8%—12%,升单率为何如此之差?
既有顾客本身抱着薅羊毛的心态问题,也存在机构自身的问题。比如,机构美导的收入和业绩挂钩,她们会默认购买低价套餐的客户消费能力有限,服务过程中自然不上心;再叠加玻尿酸等不少医美项目本就属于非刚需消费,顾客不会考虑升单。
除这部分引流客群,还有一类被AI效果图拉高期待的顾客。胡敏说,有的客人拿着AI生成的精修效果图过来,要求照着图片做出1:1的效果。等到做完之后,发现达不到预期,之后就不再复购。
胡敏的情况并非个案。中国医学科学院整形外科医院(俗称“八大处”)梳理了2015年至2024年注射美容门诊数据:在累计29437名患者、48798次就诊记录中,多数患者一年只来就诊一次;在25399名地址可溯源的患者中,仅29.8%会二次到店,相当于每10名注射求美者里,大约7人不会再来复诊。
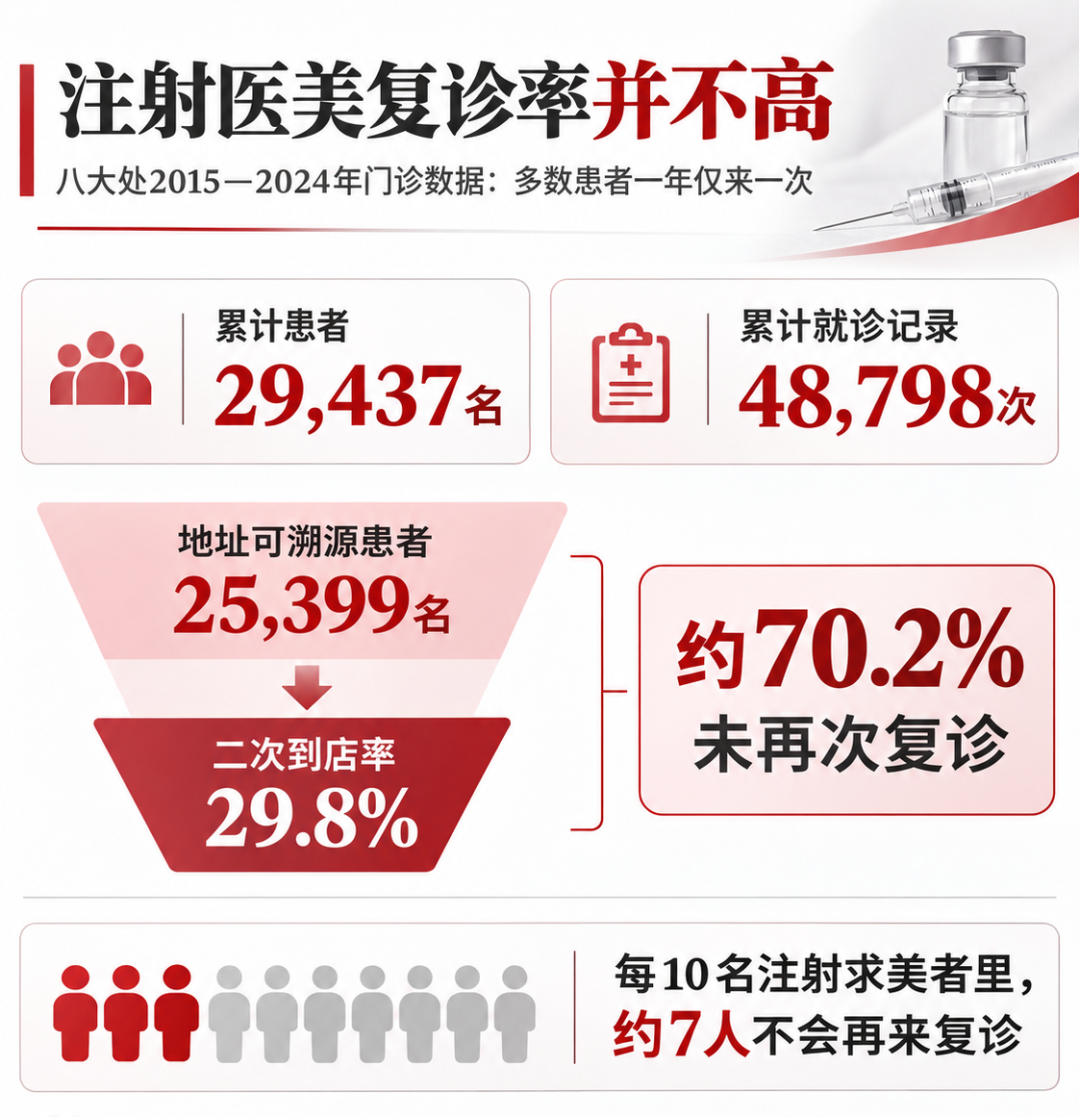
(图源:基于“八大处”公开数据整理)
即便是“八大处”这种国内整形外科的金字招牌,在信任度、技术、价格都具备优势的前提下,复购率尚且如此,大量中小医美机构的处境只会更难。
进入到2026年,这种情况依然没有好转。《Journal of Cosmetic Dermatology》2026年10月刊的这项单中心研究显示,北京本地、邻近外地、远距外地患者的次年复诊比例,分别为26.0%、21.9%、21.2%。地域之间虽然只差4—5个百分点,但共性十分明显:大约3/4的求美者次年不会再来复购。
一边是机构深陷复购差、获客难、升单难的困境,低价引流逐渐变成机构维持运转、拿到客流的主要方式;另一边上游耗材厂商业绩承压,需要给资本市场交出增长答卷。多重因素叠加,医美耗材价格后续还有下降空间,这也是业内预判医美会迎来降价潮的核心原因。
降价大势已至,医美行业能否平稳转身
当医美耗材降价成为趋势,将对行业带来哪些影响?
一方面,耗材降价将持续打击国内的“黑医美”。在金星看来,国内“黑医美”之所以能长期普遍存在,根本还是因为国内医美价格过高。“合规的产品太贵了,倒逼很多消费者不得不去消费‘黑医美’。”
另一方面,耗材降价有望刺激国内消费者。据《韩国经济》报道,今年1月至8月,中国人在韩国皮肤科诊所的信用卡支付额达3320亿韩元,较去年同期增长33.2%。不少韩国诊所面对激增的中国消费者,专门增设中文翻译。
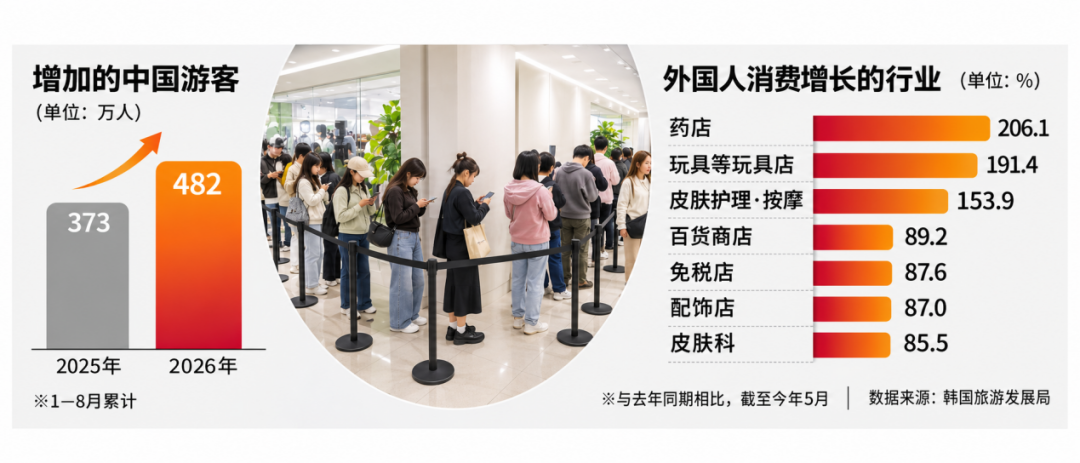
(图源:《韩国经济》)
价格,仍是吸引国内消费者赴韩做医美的核心原因。李滨指出,韩国从2026年1月起取消了外国人医美的增值税退税,过去能抵消一部分路费的这笔优惠消失了,但由于实际价差依旧有吸引力,求美者仍持续前往。
国内机构,真的准备好迎接降价潮了吗?
降价潮下,耗材毛利率持续走低,但房租、人工等固定成本并没有同步下降。生存压力之下,国内机构开始从过去的销售导向,转向类似公立医院的“医药分离”模式:挂号、检查、耗材分开收费。但国内医美医生供给有限,这套模式能不能跑通,是摆在行业面前的难题。
在胡敏看来,整形医生资质是判断医美机构好坏的核心标准,正规优质机构都会配套抢救室。但有的机构既不想在医生成本上投入太多,又想追求更高利润,便安排二把手甚至无资质人员操作,这也是此前行业信任被严重透支的关键。
胡敏提到的现象背后,是国内医美医生供给和韩国仍存在明显差距。金星曾指出,中国平均每5万人拥有1位医美医生;对比来看,韩国这一数字超过4位。毕马威的报告同样提到:中国虽然有不少注册整形外科医生,但受过系统化美容专科培训的医生缺口很大,人才短缺是国内医美行业的主要风险之一。
张扬则提出疑问:大家愿意花几十元挂专家号、驱车数小时到大城市看病,是因为医疗属于刚需;但医美不具备刚需属性,消费者是否愿意单独为医生支付这笔“技术挂号费”?
更现实的问题是,如果机构收入大量向医生端倾斜,大量医美咨询、美导会沦为普通服务岗。这类岗位从业者过去收入动辄月入两三万元,一旦失去耗材提成,收入可能下滑至三四千。在这种收入落差下,医美机构内部团队还能稳定运转吗?
医美耗材从此前的暴利逐渐回归到价值属性,仍是不可逆趋势,只是这一天如何真正到来,仍有诸多难题需要不断攻克。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

剑指字节 CapCut:短视频编辑应用 Instagram Edits 登录 Mac,可 4K 无水印导出
IT之家 11 月 6 日消息,科技媒体 TechCrunch 今天(11 月 6 日)发布博文,报道称为对抗字节跳动旗下视频编辑应用 CapCut(国内对应产品为剪映),Meta 旗下 Instagram 扩展短视频编辑应用 Edits,推出 Mac 桌面版。
Edits 应用此前主要以移动端体验为主,难以满足需要精细剪辑和长时间操作的专业用户。Meta 表示,新桌面版本面向更复杂的视频创作场景,充分利用大屏幕、鼠标和键盘,帮助创作者处理多片段、多轨道项目。IT之家附上相关截图如下:
功能方面,桌面版 Edits 提供完整的多轨道时间线、转场关键帧、音频波形,以及自定义键盘快捷键等功能,还支持导入用户自有字体。应用内置授权及免版税音乐、音效、视频特效,并支持多语言自动字幕;创作者在手机端保存的音频和文本样式也会同步到桌面端。

该媒体指出对于创作者而言,本次推出的桌面版大幅简化了发布流程。用户无需再经历“电脑剪辑 — 导出 — 传回手机 — 再次编辑”的繁琐流程,可以直接从 Mac 编辑器发布到 Instagram,并使用标签、位置等原生功能。
Instagram 表示,桌面版将保持每周更新,并正在开发跨桌面与移动端无缝编辑同一项目的能力。同时,公司将继续完善移动端 Edits,服务其超过 5,000 万创作者用户。

华为小艺独立 App 上线鸿蒙电脑 AppGallery,小艺 Work 正式版同步推出
IT之家 11 月 6 日消息,今日有用户发现,华为小艺独立 App 于 11 月 6 日正式上线鸿蒙电脑应用商店 AppGallery,版本号 11.7.9.300,同步推出小艺 Work 正式版。
此前小艺以系统级智能体形式集成于鸿蒙电脑,此次独立 App 意味着其从系统内置能力转为可独立更新、独立迭代的应用形态。
小艺 Work 功能于 2026 年 9 月开启内测,定位为 AI 工作助理,可接收用户目标后自主拆解任务、安排步骤、调用工具并推进执行。
正式版在鸿蒙电脑端支持一句话交办数据分析、PPT 写作、周报总结等任务,直接生成 Word、PPT、Excel 等可用文档。
官方信息显示,小艺 Work 汇聚 200 余位领域专家及专家团,通过连接器打通钉钉、飞书等常用办公工具。其执行环境支持云电脑与本地电脑,用户离开电脑后可通过鸿蒙手机远程下发任务并查看进度。
本次更新还覆盖手机与平板端的三项功能调整。小艺深度解题新增作文本功能,支持 AI 润色作文并一键收藏;错题本中的“举一反三练”扩展至多学科;作业批改的识别能力同步优化,官方称带图题型的批改准确率有所提升。
另外,小艺翻译首页完成改版,新增字幕翻译,拍照翻译支持变焦操作,文本翻译的语音输入可自动识别 21 个语种,无需手动切换。小艺时光机新增对华为 AI 眼镜的支持,可记录眼镜拍摄的瞬间。
IT之家注:小艺 Work 采用会员制,权益包含 AI 点数(AI 点数是该服务中用于计量任务消耗的虚拟额度,不同复杂度的任务消耗量不同)。鸿蒙电脑用户可在 AppGallery 中获取小艺独立 App,手机与平板用户则通过系统内置的小艺入口接收本次功能更新。
相关阅读:
[程序员] [前端必看 2026 版] 前端开发必看的 100 个网站,记得收藏!
查 API 、挑组件、复现 Bug 、压缩图片、排查兼容问题……前端开发的一天里,很多时间花在寻找合适的资料和工具上。把常用入口整理好,遇到问题时就能少绕一些弯路。
这份 2026 版清单收录了 100 个网站,分成 10 类:学习文档、框架工具、组件库、在线调试、包管理与协作、测试性能、设计配色、图标字体、图片与 CSS 工具、实战练习。每个网站都附上入口和使用场景,可以按当前需求收藏。
整理时间:2026 年 11 月。
一、学习与文档类网站
知识会更新,查阅资料也需要讲究方法。理解概念时看教程,确认行为时看文档,遇到版本差异时回到对应版本的说明。
1 、npmcn.com:npm 包中文文档 https://npmcn.com/
读 npm 包的英文 README 时,可以先到这里查看已有的中文文档。网站提供包搜索、中文简介、README 和原文切换,也能浏览热门中文包与最新中文包。它适合用来初步了解一个包,再对照原文确认 API 和配置。中文内容由自动翻译流程生成,可能有措辞偏差,当前也没有覆盖所有 npm 包。
2 、MDN Web Docs https://developer.mozilla.org/
查 HTML 、CSS 、JavaScript 和浏览器 API 时,优先打开这份参考资料。它把语法、示例与相关概念放在一起,适合解决具体问题,也适合沿着学习路径补齐前端基础。
3 、web.dev https://web.dev/
页面能运行之后,怎样让它更快、更易用?这里围绕性能、无障碍和跨浏览器体验提供课程与案例,适合把零散的优化技巧整理成可以执行的开发与检查流程。
4 、JavaScript.info https://javascript.info/
适合系统学习 JavaScript 。教程从语言基础延伸到对象、异步与浏览器交互,配有练习;遇到概念理解不牢的问题,可以顺着章节补课,再用练习检验自己是否理解。
5 、TypeScript https://www.typescriptlang.org/
类型报错看不懂时,官方手册和 Playground 很有用。可以把复杂类型缩成一小段代码,观察推断结果,再核对接口、泛型与配置的正式说明,适合团队统一写法。
6 、Can I use https://caniuse.com/
准备使用一个新 CSS 属性或浏览器能力时,先查支持表。它按浏览器和版本展示兼容情况,适合评估目标用户能否使用某项特性,再决定是否增加降级方案。
7 、CSS-Tricks https://css-tricks.com/
以 CSS 和前端实践文章见长的资料站,适合在处理布局、样式细节时寻找思路。阅读历史文章时,记得同时核对发布日期与浏览器支持,避免直接照搬旧时代的兼容写法。
8 、W3C WAI https://www.w3.org/WAI/
做无障碍不能只给图片补一个说明。WAI 汇集标准、设计开发指导和评估资源,适合检查键盘操作、内容语义与辅助技术体验,让产品的可用性有明确的参考依据。
9 、freeCodeCamp https://www.freecodecamp.org/
想边写边学,可以从它的 HTML 、CSS 、JavaScript 课程与项目练习开始。适合需要练习节奏的入门者,也适合用完整项目检查自己是否真正掌握了基础知识。
10 、roadmap.sh https://roadmap.sh/
当学习资料太多、不知道下一步学什么时,用路线图梳理知识位置。它提供前端等方向的学习路径、指南与课程,适合做查漏补缺清单,不必把每个节点都当成入职门槛。
二、框架与工程化类网站
框架解决不同的问题。选型前先看它的使用方式、渲染方案和部署要求,再决定是否适合当前项目。
11 、React https://react.dev/
学习 React 时值得反复查阅的官方入口,包含教程与 API 参考。适合从组件和数据流建立理解,再对照官方示例排查状态设计问题,减少仅靠复制片段拼页面的习惯。
12 、Vue.js https://vuejs.org/
Vue 官方站把快速上手、交互教程、示例和 API 放在同一入口,还能找到路由及状态管理生态。适合开发时按问题查文档,也适合给新人安排循序渐进的学习路径。
13 、Angular https://angular.dev/
需要理解一套完整应用框架时,可以从这里查组件、依赖注入、表单和路由。官网还有浏览器内教程,适合先做小实验,再判断 Angular 的组织方式是否适合团队项目。
14 、Svelte https://svelte.dev/
想体验以编译器为核心的组件开发,可以从交互教程和 Playground 入手。它用 HTML 、CSS 与 JavaScript 编写组件,适合做小型原型,也能继续学习 SvelteKit 应用开发。
15 、Next.js https://nextjs.org/
做 React 网站时,路由、服务端渲染和数据获取往往需要一起考虑。这里提供框架文档与学习材料,适合查清客户端和服务端的边界,再选择适合项目的页面组织方式。
16 、Nuxt https://nuxt.com/
Vue 项目需要页面路由、服务端渲染和数据获取时,可以先看 Nuxt 的约定。官方教程解释目录与自动导入等机制,适合搭应用原型,也适合查清框架替你处理了哪些工作。
17 、Astro https://astro.build/
建设博客、文档或内容型网站时值得了解。官网提供文档、主题、集成与示例入口,适合先围绕内容展示组织页面,再按需要加入交互,避免一开始就堆积复杂应用结构。
18 、Vite https://vite.dev/
前端项目遇到开发服务、构建配置或插件问题时,直接查官方指南更有效。它把配置与生态入口集中起来,适合搭建项目,也适合逐项理解现有工程中的构建约定。
19 、Tailwind CSS https://tailwindcss.com/
采用工具类写样式时,官方文档是常用速查表。适合确认布局、间距、响应式与状态变体的用法,再把重复组合抽成组件;先理解 CSS 行为,类名才不会变成新的记忆负担。
20 、Sass https://sass-lang.com/
维护较大的样式代码库时,可以用官方文档查变量、嵌套、混入和函数。它也解释如何组织与复用样式,适合接手已有 Sass 工程时厘清规则,再逐步整理重复代码。
三、组件库与界面开发类网站
做后台、搭表单、实现弹窗时,成熟组件能省去不少重复工作。挑选时也要考虑项目技术栈、主题定制和交互可访问性。
21 、shadcn/ui https://ui.shadcn.com/
适合想掌握组件源码、又希望有现成起点的项目。可以查看组件、区块和示例,把代码按自己的产品需求修改扩展。接手代码后,可以继续统一主题、补充业务交互,逐步形成自己的组件集合。
22 、Radix UI https://www.radix-ui.com/
自建 React 设计系统时,可以参考它的基础组件。Primitives 处理弹窗、菜单等交互中的键盘操作和焦点管理,同时保留样式控制权,适合在可靠行为之上实现自己的视觉设计。
23 、Ant Design https://ant.design/
制作 React 管理后台或业务界面时,可以集中查看组件 API 、交互示例和设计规范。适合统一表单、数据展示与操作反馈的表达方式,也方便团队按同一套约定协作。
24 、Element Plus https://element-plus.org/
Vue 3 项目常用的组件参考入口,提供设计指南、组件演示与资源。搭建后台页面时,可以先对照示例确定交互,再查看属性和事件,减少反复摸索组件默认行为的时间。
25 、MUI https://mui.com/
React 项目采用 Material Design 风格时,可以从组件、主题和布局工具入手。它也有面向复杂场景的扩展组件,选型时要区分基础库与商业产品,再按实际需求决定组合。
26 、Vuetify https://vuetifyjs.com/
希望 Vue 项目拥有一致的 Material Design 界面,可以查看它的组件与主题体系。适合先用现成规范搭建页面,再结合属性和插槽调整细节;查资料时注意对应项目使用的版本。
27 、PrimeVue https://primevue.dev/
Vue 业务应用需要多种交互组件时,可以用它查看示例和定制方式。适合从数据展示、输入和弹层等具体需求出发比较组件能力,再选择与项目风格匹配的主题方案。
28 、Headless UI https://headlessui.com/
想自己控制界面样式,又不想从头实现菜单和弹窗行为,可以看看这套无预设样式的组件。支持 React 与 Vue 的相应组件入口,适合配合 Tailwind CSS 组织产品交互。
29 、React Bootstrap https://react-bootstrap.github.io/
团队熟悉 Bootstrap 、项目又使用 React 时,这是便于衔接的文档入口。组件使用 React 方式实现,适合参考 API 和示例迁移界面;使用前应确认 React 与 Bootstrap 的版本组合。
30 、daisyUI https://daisyui.com/
已经使用 Tailwind CSS ,却想减少按钮、卡片等常见元素的样式重复,可以了解它的语义化组件类名。适合搭建统一风格的原型,再按产品需要调整主题和具体组件组合。
四、在线编码与调试类网站
想验证一个想法,或者让别人帮忙定位问题,可以先做一个最小示例。下面这些工具适合快速试验、分享和对照结果。
31 、CodePen https://codepen.io/
验证 CSS 动效、布局或小型交互时,在线编辑与即时预览很方便。它也能展示和分享作品,适合做最小示例、交流实现思路;把实验整理清楚后,再移回正式项目。
32 、CodeSandbox https://codesandbox.io/
需要快速搭建可分享的代码实验时,可以使用它的沙箱与模板入口。平台还提供隔离环境和 SDK ,适合前端原型、教学或工具集成;先按场景选择产品,避免混淆不同服务。
33 、StackBlitz https://stackblitz.com/
想把前端问题变成别人能直接打开的复现项目,可以从官方在线开发环境与模板入手。它支持前端和 Node.js 生态,适合文档演示、教学与问题沟通,也能研究 WebContainers 的能力。
34 、JSFiddle https://jsfiddle.net/
只想快速验证一段网页代码,不一定需要完整仓库。这个在线 Playground 适合缩小问题范围、展示效果和交流复现步骤;部分私密保存与扩展功能属于 PRO 服务。
35 、JS Bin https://jsbin.com/
适合把页面故障缩成一个可以分享的最小示例。把结构、样式和脚本放在独立面板,边修改边看预览,再把链接交给同事一起定位问题,讨论布局和交互时尤其直接。
36 、Babel REPL https://babeljs.io/repl
想知道新语法经过编译后变成什么,可以在这里对照输入与输出。适合学习语法转换、检查预设影响,或在调整构建配置前,用一小段代码验证自己的判断,减少盲目改配置的次数。
37 、regex101 https://regex101.com/
处理表单规则、日志字段或文本替换时,可以边写表达式边查看匹配与捕获组,并阅读语法解释。前端使用时先选 JavaScript 模式,再补上不该匹配的样例,避免规则只在演示数据里成立。
38 、RegExr https://regexr.com/
适合学习和调试正则表达式。输入文本后能即时查看匹配结果,悬停了解符号含义,还能把正例与反例组成测试。把规则发给同事讨论时,保存和分享功能能让双方使用同一组样本。
39 、Transform https://transform.tools/
把常见格式转换集中到一个入口,例如将接口数据生成类型定义,或把矢量图与网页片段转换成组件语法。适合减少重复录入;生成后仍要核对可选字段和数据含义,再纳入项目代码。
40 、JSON Crack htt